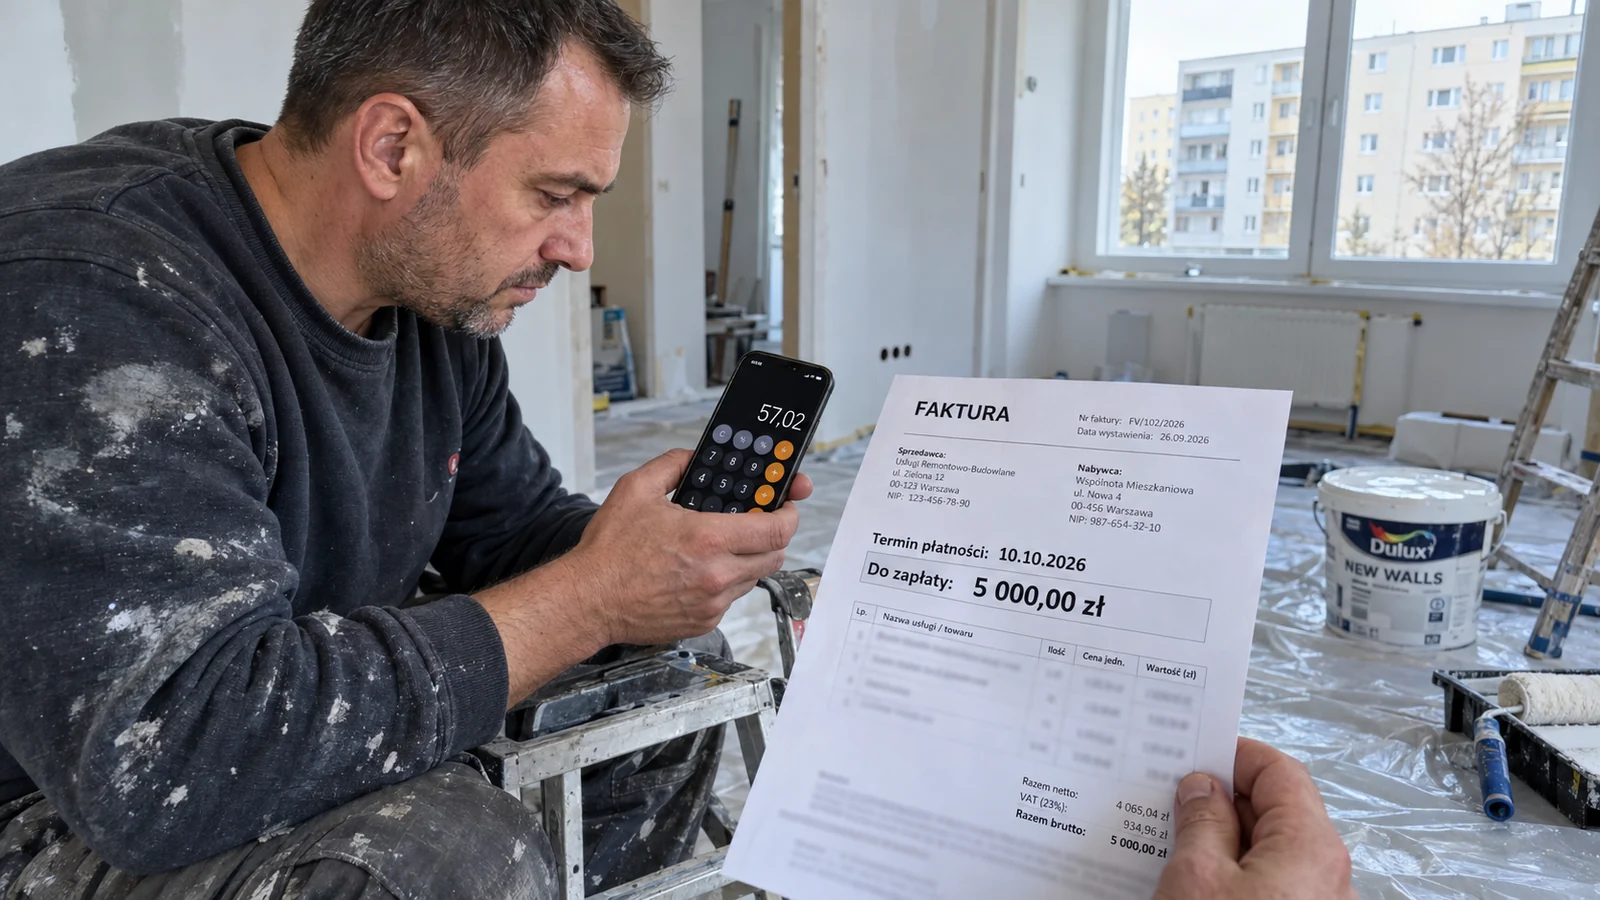
Odsetki ustawowe za opóźnienie należą się wierzycielowi za każdy dzień, w którym dłużnik spóźnia się z zapłatą długu pieniężnego. Wierzyciel nie musi przy tym wykazywać, że poniósł z tego powodu jakąkolwiek szkodę. Dotyczą na przykład faktury za remont zapłaconej po terminie, pożyczki od znajomego zwróconej za późno albo zaległego czynszu. Ich wysokość nie jest zapisana w Kodeksie cywilnym jako stała liczba, bo przepisy wiążą ją ze stopą referencyjną NBP (w 2025 roku stopa ta zmieniała się sześć razy).
W tym przewodniku zestawiamy aktualne stawki z obwieszczeń Ministra Sprawiedliwości, tabelę zmian od 2022 roku oraz wzór z przykładami liczbowymi. Osobno opisujemy odsetki w fakturach między firmami, które liczy się według innej stawki, oraz odsetki od zaległości podatkowych, oparte na zupełnie innych przepisach. Stawki podajemy według stanu na 7 października 2026 roku, czyli po posiedzeniu Rady Polityki Pieniężnej z 6–7 października. Kolejne posiedzenia decyzyjne zaplanowano na 3–4 listopada i 1–2 grudnia 2026 roku, a każda zmiana stopy referencyjnej przesunie stawki opisane w tym tekście.
Ile wynoszą odsetki ustawowe w październiku 2026 roku
W październiku 2026 roku odsetki ustawowe za opóźnienie wynoszą 9,25% w stosunku rocznym, a odsetki ustawowe kapitałowe 7,25%. Obie stawki obowiązują od 5 marca 2026 roku, czyli od dnia, w którym stopa referencyjna NBP spadła z 4,00% do 3,75%. Minister Sprawiedliwości potwierdził je dwoma obwieszczeniami z 8 kwietnia 2026 roku, ogłoszonymi w Monitorze Polskim 10 kwietnia (poz. 367 i 368). Rada Polityki Pieniężnej na posiedzeniu 6–7 października 2026 roku pozostawiła stopy procentowe bez zmian i obie stawki obowiązują dalej.
Pod nazwą „odsetki ustawowe” kryje się kilka różnych stawek, bo Kodeks cywilny przewiduje dwie podstawowe i do każdej dodaje limit, którego umowa nie może przekroczyć. W obrocie między firmami obowiązuje jeszcze osobna stawka z ustawy o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych. W tabeli zestawiamy je razem z podstawą prawną i wzorem. Wyróżniony wiersz to stawka stosowana przy zwykłym długu między osobami prywatnymi albo między firmą a konsumentem.
| Rodzaj odsetek | Podstawa prawna | Jak się je wylicza | Stawka w październiku 2026 |
|---|---|---|---|
| Odsetki ustawowe (kapitałowe) | art. 359 § 2 KC | stopa referencyjna NBP + 3,5 p.p. | 7,25% (od 5.03.2026) |
| Odsetki maksymalne | art. 359 § 2¹ KC | 2 × odsetki ustawowe | 14,50% (od 5.03.2026) |
| Odsetki ustawowe za opóźnienie | art. 481 § 2 KC | stopa referencyjna NBP + 5,5 p.p. | 9,25% (od 5.03.2026) |
| Odsetki maksymalne za opóźnienie | art. 481 § 2¹ KC | 2 × odsetki ustawowe za opóźnienie | 18,50% (od 5.03.2026) |
| Za opóźnienie w transakcjach handlowych | art. 4 pkt 3 lit. b ustawy o przeciwdziałaniu nadmiernym opóźnieniom | stopa referencyjna NBP z 1 lipca + 10 p.p. | 13,75% (1.07–31.12.2026) |
| Transakcje handlowe, gdy dłużnikiem jest publiczny podmiot leczniczy | art. 4 pkt 3 lit. a tej ustawy | stopa referencyjna NBP z 1 lipca + 8 p.p. | 11,75% (1.07–31.12.2026) |
Gdy mowa o długach, określenie „odsetki ustawowe” zwykle oznacza stawkę za opóźnienie, czyli 9,25%. Stawka 7,25% ma węższe zastosowanie, bo należy się wtedy, gdy obowiązek zapłaty odsetek wynika z umowy albo z ustawy, ale nie określono ich wysokości. Przykładem jest umowa pożyczki, w której strony zapisały, że pożyczka jest oprocentowana, ale nie wskazały stopy. Pomylenie stawek w wezwaniu do zapłaty albo w pozwie może oznaczać żądanie niższej kwoty, niż przysługuje, albo wyższej, niż sąd zasądzi.
Odsetki ustawowe, za opóźnienie i maksymalne w Kodeksie cywilnym
Wysokość obu stawek wynika ze wzorów zapisanych w Kodeksie cywilnym. Zgodnie z art. 359 § 2 odsetki ustawowe są równe sumie stopy referencyjnej NBP i 3,5 punktu procentowego. Odsetki ustawowe za opóźnienie są według art. 481 § 2 równe sumie tej samej stopy i 5,5 punktu procentowego. Taki model obowiązuje od 1 stycznia 2016 roku, a wprowadziła go ustawa z 9 października 2015 roku, która zmieniła m.in. Kodeks cywilny i ustawę o terminach zapłaty w transakcjach handlowych. Od tego czasu Minister Sprawiedliwości jedynie ogłasza w Monitorze Polskim wysokość odsetek, która wynika ze wzoru.
Do obu stawek ustawa dodaje górny limit. Odsetki maksymalne, czyli najwyższe odsetki, jakie wolno zastrzec w umowie za korzystanie z cudzych pieniędzy, nie mogą przekroczyć dwukrotności odsetek ustawowych (art. 359 § 2¹), co dziś daje 14,50% rocznie. Odsetki maksymalne za opóźnienie są dwukrotnością odsetek ustawowych za opóźnienie (art. 481 § 2¹), czyli od 5 marca 2026 roku wynoszą 18,50% rocznie. Jeżeli umowa przewiduje więcej, wierzyciel może żądać tylko odsetek maksymalnych (art. 359 § 2² i art. 481 § 2²). Umowa nie może tych limitów wyłączyć ani ograniczyć, także wtedy, gdy strony wybrały prawo obce (art. 359 § 2³ i art. 481 § 2³).
Gdy dług był oprocentowany według stopy wyższej niż 9,25%, wierzyciel może po terminie zwrotu żądać odsetek za opóźnienie według tej wyższej stopy (art. 481 § 2 zdanie drugie). Pożyczka oprocentowana na 12% rocznie nie staje się więc po terminie tańsza dla dłużnika. Górny limit 18,50% obowiązuje jednak także w takiej sytuacji. Odsetki płacone w racie kredytu bankowego wynikają natomiast z umowy i z oprocentowania kredytu. Jak się je nalicza, możesz przeczytać w haśle odsetki od kredytu w słowniku Pieniądzopedii.
Dlaczego decyzje RPP zmieniają odsetki ustawowe
Odsetki ustawowe zmieniają się razem ze stopą referencyjną NBP, bo to jedyna zmienna we wzorach z Kodeksu cywilnego. Stopę referencyjną ustala Rada Polityki Pieniężnej, która w 2026 roku zbiera się na posiedzeniach decyzyjnych co miesiąc z wyjątkiem sierpnia. Po marcowej obniżce stopy o 0,25 punktu procentowego (z 4,00% do 3,75%) odsetki ustawowe za opóźnienie spadły z 9,50% do 9,25%. Gdyby Rada obniżyła stopę do 3,50%, stawka spadłaby do 9,00%, a przy podwyżce do 4,00% wróciłaby do 9,50%. Jak decyzje Rady działają na gospodarkę, możesz przeczytać w artykule o tym, dlaczego stopy procentowe wpływają na raty, lokaty i ceny mieszkań.
Nowa stawka odsetek obowiązuje od dnia, w którym zaczyna obowiązywać zmieniona stopa referencyjna. Obwieszczenie Ministra Sprawiedliwości tylko potwierdza stawkę wynikającą ze wzoru, dlatego może ukazać się kilka tygodni później i wskazywać datę wsteczną. Stopa 3,75% obowiązuje od 5 marca 2026 roku, a obwieszczenie o odsetkach za opóźnienie minister wydał 8 kwietnia (w Monitorze Polskim ukazało się 10 kwietnia). Podobnie było przy grudniowej obniżce w 2025 roku (stawka 9,50% od 4 grudnia, obwieszczenie z 23 grudnia). Przy liczeniu odsetek tuż po posiedzeniu RPP datę obowiązywania nowej stopy można więc sprawdzić w komunikacie NBP, bez czekania na Monitor Polski.
Najbliższe posiedzenia decyzyjne RPP zaplanowano na 3–4 listopada i 1–2 grudnia 2026 roku. Rada ogłasza decyzję drugiego dnia posiedzenia, a przy marcowej zmianie nowa stopa obowiązywała od dnia następnego (posiedzenie 3–4 marca, stopa od 5 marca). Każda zmiana stopy o 0,25 punktu procentowego zmienia odsetki za opóźnienie od 10 000 zł o 25 zł w skali roku. Nie przewidujemy decyzji Rady, dlatego wszystkie przykłady w tym tekście liczymy według stawek obowiązujących 7 października 2026 roku.
Tabela odsetek ustawowych od 2022 roku
Od stycznia 2022 roku stopa referencyjna NBP zmieniała się siedemnaście razy, a razem z nią odsetki ustawowe i odsetki ustawowe za opóźnienie. Najwyższa stawka za opóźnienie w tym okresie obowiązywała od 8 września 2022 roku do 6 września 2023 roku i wynosiła 12,25% rocznie. Przez cały 2024 rok obowiązywała jedna stawka (11,25%), bo stopa referencyjna nie zmieniła się od października 2023 do maja 2025 roku. Od maja 2025 roku stawka za opóźnienie spadała siedem razy, aż do obecnych 9,25%.
Tabela przydaje się przy długach, które powstały dawno i nadal nie zostały spłacone. Odsetki za każdy okres liczy się według stawki, która wtedy obowiązywała, więc dług niespłacony od 2024 roku podlega kilku kolejnym stawkom. Pierwsza kolumna podaje dzień, od którego obowiązuje stawka, a obowiązuje ona do dnia poprzedzającego kolejną zmianę. Odsetki maksymalne są dwukrotnością wartości z tabeli, dlatego nie podajemy ich osobno.
| Obowiązuje od | Stopa referencyjna NBP | Odsetki ustawowe | Odsetki ustawowe za opóźnienie |
|---|---|---|---|
| 5.01.2022 | 2,25% | 5,75% | 7,75% |
| 9.02.2022 | 2,75% | 6,25% | 8,25% |
| 9.03.2022 | 3,50% | 7,00% | 9,00% |
| 7.04.2022 | 4,50% | 8,00% | 10,00% |
| 6.05.2022 | 5,25% | 8,75% | 10,75% |
| 9.06.2022 | 6,00% | 9,50% | 11,50% |
| 8.07.2022 | 6,50% | 10,00% | 12,00% |
| 8.09.2022 | 6,75% | 10,25% | 12,25% |
| 7.09.2023 | 6,00% | 9,50% | 11,50% |
| 5.10.2023 | 5,75% | 9,25% | 11,25% |
| 8.05.2025 | 5,25% | 8,75% | 10,75% |
| 3.07.2025 | 5,00% | 8,50% | 10,50% |
| 4.09.2025 | 4,75% | 8,25% | 10,25% |
| 9.10.2025 | 4,50% | 8,00% | 10,00% |
| 6.11.2025 | 4,25% | 7,75% | 9,75% |
| 4.12.2025 | 4,00% | 7,50% | 9,50% |
| 5.03.2026 | 3,75% | 7,25% | 9,25% |
Jak obliczyć odsetki ustawowe za opóźnienie
Odsetki ustawowe za opóźnienie nalicza się za każdy dzień opóźnienia, proporcjonalnie do rocznej stawki. Stawka 9,25% dotyczy całego roku, a za 30 dni opóźnienia dłużnik dopłaca około 0,76% zaległej kwoty. Do obliczenia potrzebna jest zaległa kwota, pierwszy dzień opóźnienia, dzień zapłaty i stawka obowiązująca w tym czasie. Dzielnikiem jest liczba dni w roku, która w 2026 roku wynosi 365.
- Ustal zaległą kwotę. Odsetki liczy się od kwoty, która nie została zapłacona w terminie, a przy kilku fakturach od każdej osobno.
- Wyznacz pierwszy dzień opóźnienia. Jest nim dzień następujący po terminie zapłaty. Gdy termin wypada w sobotę albo w dzień ustawowo wolny od pracy, przesuwa się na najbliższy dzień roboczy (art. 115 KC).
- Policz dni do dnia zapłaty włącznie. Liczą się dni kalendarzowe, także soboty, niedziele i święta.
- Podziel okres według stawek. Jeśli w czasie opóźnienia zmieniła się stopa referencyjna NBP, każdy przedział liczy się według stawki z tabeli powyżej.
- Pomnóż i zsumuj. Wynik dla każdego przedziału zaokrąglamy do pełnych groszy, a potem sumujemy.
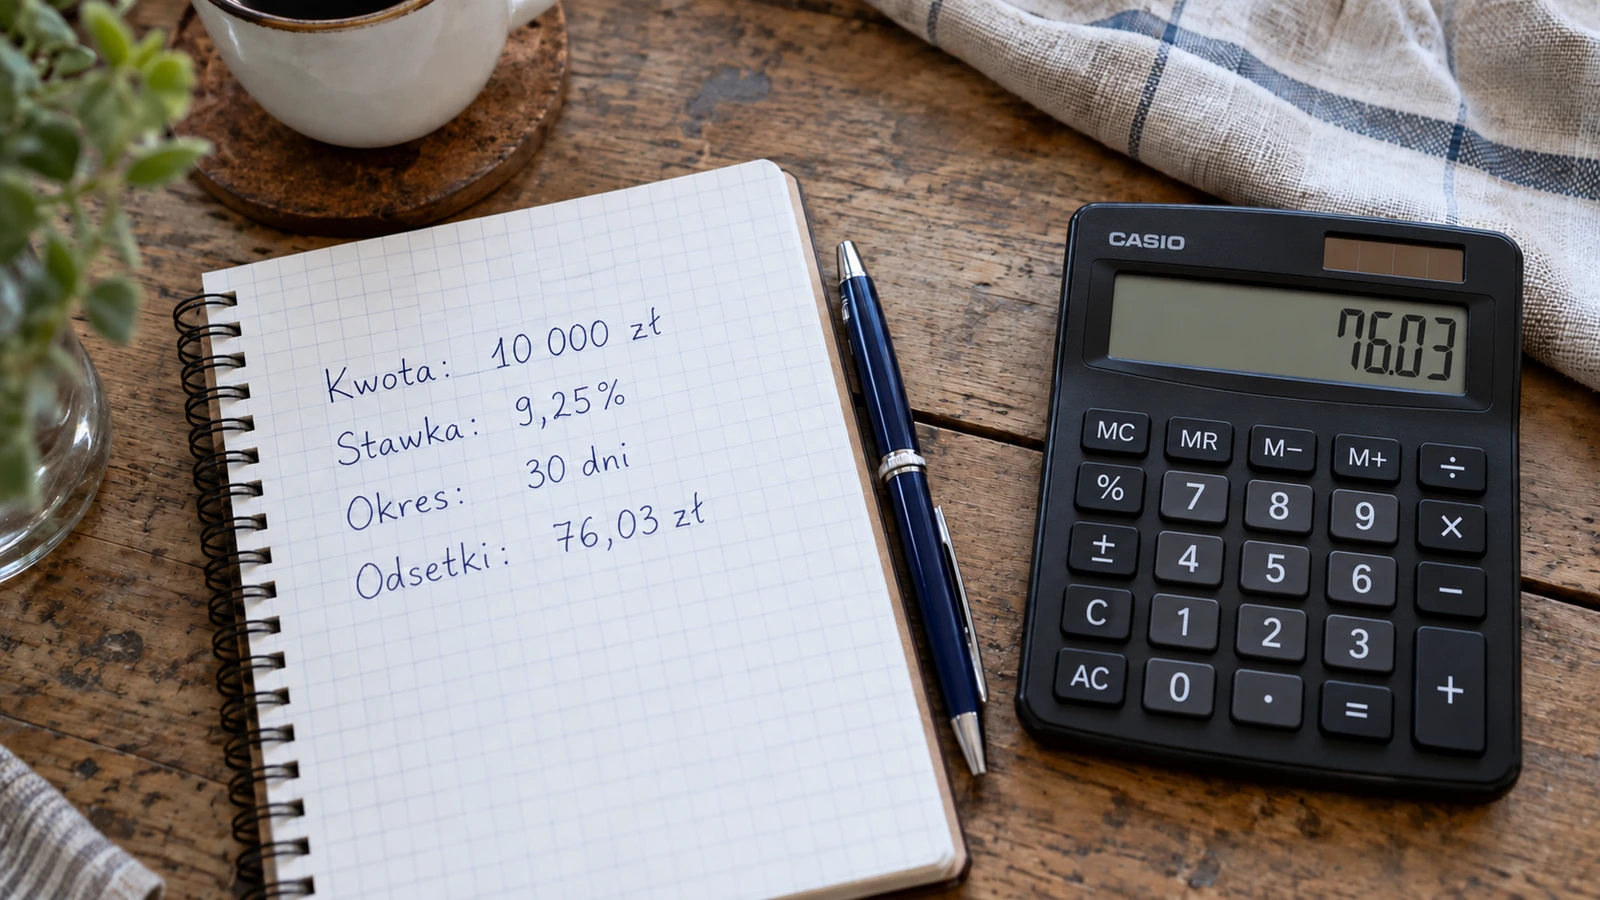
Częściowa wpłata nie zawsze zmniejsza kwotę, od której biegną dalsze odsetki. Zgodnie z art. 451 § 1 KC wierzyciel może zaliczyć wpłatę przede wszystkim na zaległe odsetki, a dopiero resztę na dług główny. Jeżeli dłużnik spłaca 10 000 zł zaległości w ratach, kwota główna może więc zmaleć tylko o nadwyżkę wpłaty ponad odsetki naliczone do dnia wpłaty. Tabela poniżej pokazuje odsetki od kilku typowych kwot przy obecnej stawce, policzone za jeden dzień, za 30 dni i za cały rok.
| Zaległa kwota | Za 1 dzień | Za 30 dni | Za 365 dni |
|---|---|---|---|
| 1 000 zł | 0,25 zł | 7,60 zł | 92,50 zł |
| 5 000 zł | 1,27 zł | 38,01 zł | 462,50 zł |
| 10 000 zł | 2,53 zł | 76,03 zł | 925,00 zł |
| 50 000 zł | 12,67 zł | 380,14 zł | 4 625,00 zł |
| 100 000 zł | 25,34 zł | 760,27 zł | 9 250,00 zł |
Przykłady obliczeń dla faktury i pożyczki
Pierwszy przykład dotyczy długu zapłaconego po terminie przy jednej stawce, a drugi długu, w czasie którego stawka się zmieniła. W pierwszym osoba prywatna zapłaciła wykonawcy fakturę za remont. Transakcja z konsumentem nie jest transakcją handlową w rozumieniu ustawy o przeciwdziałaniu nadmiernym opóźnieniom, dlatego obowiązuje zwykła stawka z Kodeksu cywilnego. Drugi przykład to pożyczka między znajomymi, której okres opóźnienia objął marcową zmianę stawki.
Różnica w drugim przykładzie jest niewielka, ale rośnie razem z kwotą i długością opóźnienia. Przy długach niespłaconych od 2022 roku przedziałów stawek jest już kilkanaście. Przy pożyczce od rodziny albo znajomych warto zapisać w umowie termin zwrotu. Bez niego pożyczkobiorca ma na zwrot sześć tygodni od wypowiedzenia umowy (art. 723 KC) i dopiero potem pozostaje w opóźnieniu. Ten sam dług może też kosztować dłużnika inną kwotę, zależnie od tego, jaka stawka go obejmuje. Zestawienie poniżej pokazuje odsetki od 5 000 zł za 45 dni opóźnienia według stawek obowiązujących w październiku 2026 roku.
| Rodzaj odsetek | Stawka roczna | Odsetki za 45 dni |
|---|---|---|
| Odsetki ustawowe za opóźnienie (dług prywatny, konsument) | 9,25% | 57,02 zł |
| Transakcja handlowa, dłużnik jest publicznym podmiotem leczniczym | 11,75% | 72,43 zł |
| Transakcja handlowa między firmami | 13,75% | 84,76 zł oraz rekompensata 40 euro |
| Odsetki maksymalne za opóźnienie (najwyższa stopa, jaką wolno zastrzec w umowie) | 18,50% | 114,04 zł |
Od kiedy należą się odsetki za opóźnienie
Odsetki za opóźnienie należą się od dnia następującego po terminie zapłaty, jeżeli termin wynika z umowy, z faktury albo z przepisu. Gdy terminu nie określono i nie wynika on z charakteru zobowiązania, dłużnik powinien zapłacić niezwłocznie po wezwaniu (art. 455 KC). Wierzyciele zwykle wskazują w wezwaniu konkretny termin, na przykład 7 albo 14 dni, a odsetek żądają od dnia następującego po jego upływie. Przy zobowiązaniu bez terminu dłużnik nie pozostaje więc w opóźnieniu, dopóki wierzyciel nie wezwie go do zapłaty.
Według art. 481 § 1 KC wierzyciel może żądać odsetek za czas opóźnienia, chociażby nie poniósł żadnej szkody i chociażby opóźnienie było następstwem okoliczności, za które dłużnik odpowiedzialności nie ponosi. Odsetki należą się więc także wtedy, gdy przelew spóźnił się przez awarię banku albo chorobę dłużnika. Kodeks odróżnia przy tym opóźnienie od zwłoki, czyli opóźnienia z przyczyn, za które dłużnik odpowiada (art. 476 KC). Przy zwłoce wierzyciel może dodatkowo żądać naprawienia szkody na zasadach ogólnych (art. 481 § 3 KC), na przykład kosztów, które poniósł, bo pieniądze nie wpłynęły w terminie.
Od odsetek, które już narosły, nie nalicza się kolejnych odsetek automatycznie. Według art. 482 § 1 KC odsetek od zaległych odsetek można żądać dopiero od dnia wytoczenia o nie powództwa, chyba że po powstaniu zaległości strony zgodziły się doliczyć zaległe odsetki do długu. Dzień zapłaty wlicza się do okresu opóźnienia. Tak przyjmuje orzecznictwo, na przykład Sąd Okręgowy w Bydgoszczy w wyroku z 20 stycznia 2014 roku (VIII Ga 124/13), według którego odsetki biegną od dnia następującego po terminie płatności do dnia zapłaty. Przy kredytach i pożyczkach konsumenckich stopę odsetek za opóźnienie określa zwykle umowa, ale także ona nie może przekroczyć odsetek maksymalnych za opóźnienie, czyli dziś 18,50%.
Odsetki w transakcjach handlowych między firmami
Faktury między przedsiębiorcami podlegają zwykle ustawie z 8 marca 2013 roku o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych. Ustawa obejmuje umowy o odpłatną dostawę towaru albo usługi, zawierane w związku z prowadzoną działalnością (art. 4 pkt 1). Dotyczy też transakcji z podmiotami publicznymi i osobami wykonującymi wolny zawód (art. 2), ale nie obejmuje umów z konsumentami. Odsetki ustawowe za opóźnienie w transakcjach handlowych są równe stopie referencyjnej NBP powiększonej o 10 punktów procentowych, a gdy dłużnikiem jest publiczny podmiot leczniczy, o 8 punktów (art. 4 pkt 3). Od 1 lipca do 31 grudnia 2026 roku wynoszą odpowiednio 13,75% i 11,75% w skali roku, co potwierdza obwieszczenie Ministra Finansów i Gospodarki z 22 czerwca 2026 roku (M.P. poz. 642).
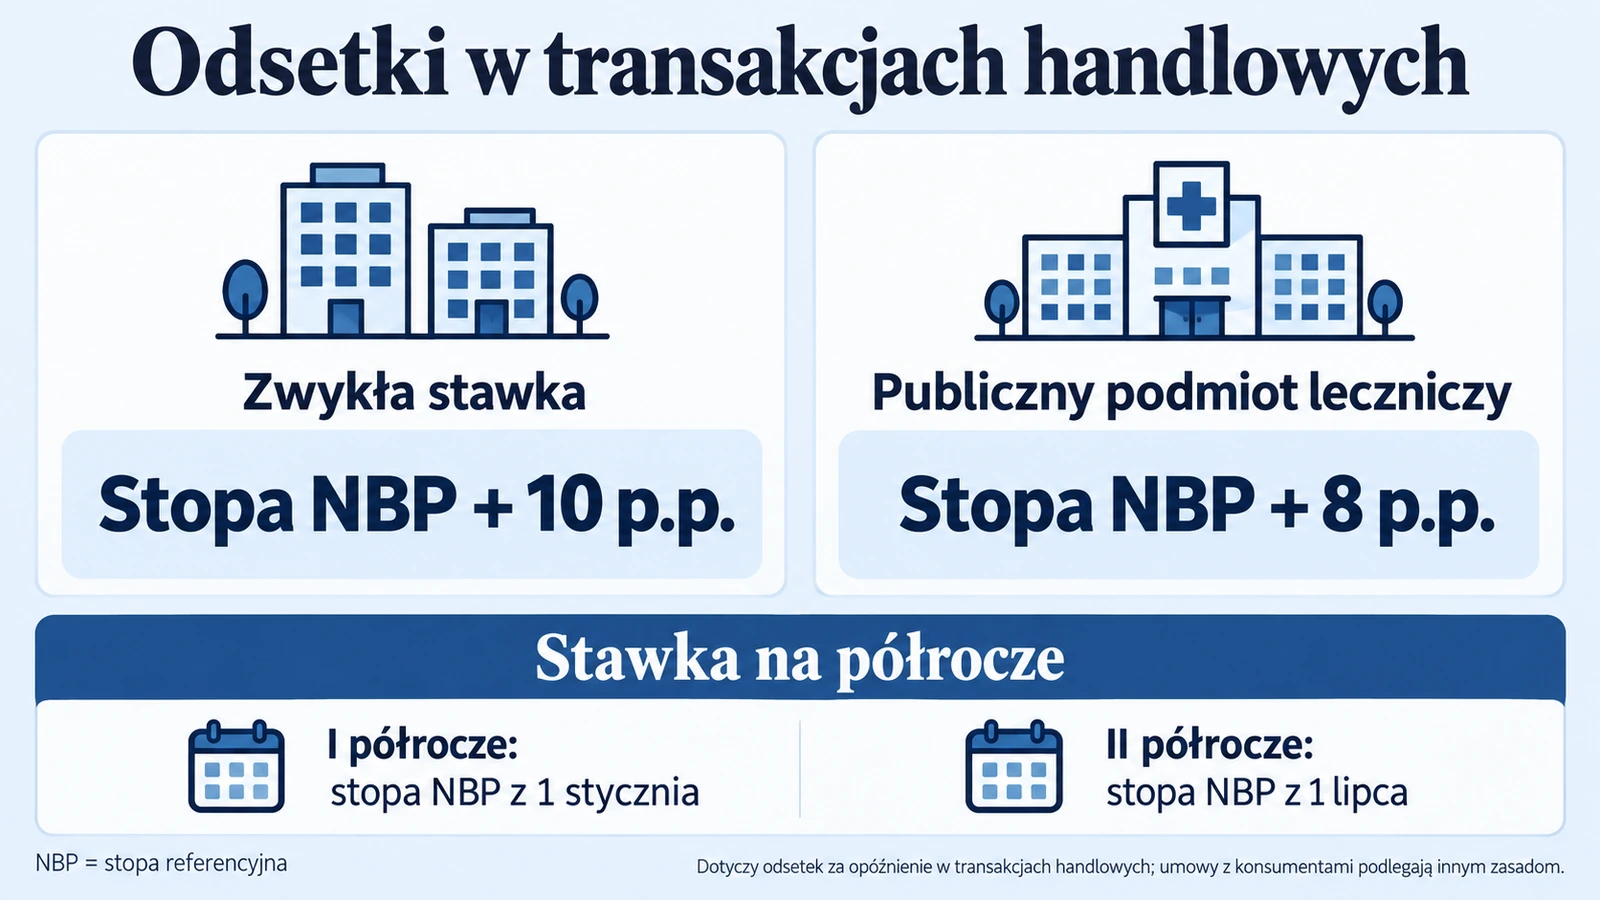
Ta stawka może się zmienić najwyżej dwa razy w roku. Zgodnie z art. 11b ustawy do odsetek za pierwsze półrocze stosuje się stopę referencyjną obowiązującą 1 stycznia, a za drugie półrocze stopę z 1 lipca. Marcowa obniżka stopy nie zmieniła więc stawki handlowej od razu. Od 1 stycznia do 30 czerwca 2026 roku obowiązywało 14%, a dla publicznych podmiotów leczniczych 12% (M.P. 2025 poz. 1257). Decyzje RPP z listopada i grudnia 2026 roku mogą wpłynąć na stawkę dopiero od 1 stycznia 2027 roku.
Wierzycielowi, który wykonał swoje świadczenie i nie dostał zapłaty w terminie z umowy, odsetki należą się bez wezwania (art. 7 ust. 1). Termin zapłaty między przedsiębiorcami nie może przekraczać 60 dni od doręczenia faktury, chyba że strony wyraźnie ustalą inaczej i nie jest to rażąco nieuczciwe wobec wierzyciela (art. 7 ust. 2). Gdy duży przedsiębiorca płaci mikro, małemu albo średniemu przedsiębiorcy, limitu 60 dni nie da się wydłużyć (art. 7 ust. 2a). W umowie z podmiotem publicznym termin zapłaty nie może przekraczać 30 dni, a z publicznym podmiotem leczniczym 60 dni (art. 8 ust. 2). Postanowienia umowy, które wyłączają albo ograniczają prawo do odsetek lub rekompensaty, są nieważne (art. 13 ust. 1).
Oprócz odsetek wierzycielowi przysługuje bez wezwania rekompensata za koszty odzyskiwania należności (art. 10). Wynosi ona równowartość 40 euro, gdy należność nie przekracza 5 000 zł, 70 euro przy kwocie powyżej 5 000 zł i poniżej 50 000 zł oraz 100 euro od 50 000 zł. Euro przelicza się po średnim kursie NBP z ostatniego dnia roboczego miesiąca poprzedzającego miesiąc, w którym należność stała się wymagalna. Jeżeli koszty windykacji były wyższe, wierzyciel może dodatkowo żądać ich zwrotu w uzasadnionej wysokości. Rekompensata przysługuje od każdej transakcji handlowej (art. 10 ust. 3), a przy zapłacie w ratach od każdej niezapłaconej raty (art. 11 ust. 2).
Odsetki za zwłokę w podatkach i składkach ZUS
Odsetki od zaległości podatkowych to odsetki za zwłokę, które nalicza się według Ordynacji podatkowej. Ich stawkę wylicza się od stopy kredytu lombardowego NBP i wynosi ona 200% tej stopy powiększone o 2%, ale nie mniej niż 8% (art. 56 § 1). Stopa lombardowa wynosi od 5 marca 2026 roku 4,25%, a podstawowa stawka odsetek za zwłokę 10,50% w skali roku. Minister Finansów i Gospodarki ogłosił ją razem ze stawką obniżoną i podwyższoną w obwieszczeniu z 6 marca 2026 roku (M.P. poz. 269).
| Stawka | Kiedy się ją stosuje | Wysokość w skali roku |
|---|---|---|
| Podstawowa | każda zaległość podatkowa, także od nieopłaconych w terminie składek ZUS | 10,50% |
| Obniżona (50% podstawowej) | korekta deklaracji złożona w ciągu 6 miesięcy od terminu jej złożenia i zapłata zaległości w ciągu 7 dni od korekty (art. 56a) | 5,25% |
| Podwyższona (150% podstawowej) | niektóre zaległości w VAT i akcyzie, ujawnione przez organ podatkowy albo skorygowane dopiero po zapowiedzi kontroli (art. 56b) | 15,75% |
Od nieopłaconych w terminie składek ZUS nalicza odsetki za zwłokę na zasadach i w wysokości z Ordynacji podatkowej (art. 23 ust. 1 ustawy o systemie ubezpieczeń społecznych). Przepis wyłącza jednak art. 56a, dlatego przy składkach nie ma stawki obniżonej. ZUS nie nalicza też odsetek, jeżeli nie przekroczyłyby 1% kwoty minimalnego wynagrodzenia. Stawki podatkowe dotyczą wyłącznie zaległości wobec urzędu skarbowego i ZUS, natomiast odsetki od prywatnego długu wynikają z umowy, z Kodeksu cywilnego albo z ustawy o transakcjach handlowych.
Jak dochodzić odsetek i kiedy się przedawniają
Odsetek można żądać razem z długiem głównym albo osobno, gdy dłużnik zapłacił należność po terminie, ale bez odsetek. Pierwszym krokiem jest zwykle pisemne wezwanie do zapłaty, w którym wierzyciel wskazuje kwotę główną, stawkę, okres naliczania i termin zapłaty. Między firmami często stosuje się w tym celu notę odsetkową, czyli dokument z wyliczeniem samych odsetek, którego przepisy nie regulują, ale który pełni funkcję wezwania. Gdy wezwanie nie skutkuje, sprawę można skierować do sądu, także w elektronicznym postępowaniu upominawczym (EPU), w którym pozew składa się i opłaca przez system e-Sąd.
W pozwie i w wyroku odsetki zapisuje się zwykle formułą „z odsetkami ustawowymi za opóźnienie od dnia … do dnia zapłaty”. Sąd nie zamraża wtedy stawki z dnia wyroku. Odsetki za kolejne miesiące liczy się według stawek, które w tych miesiącach obowiązują, a decyzje RPP po wyroku zmieniają ich wysokość. Także po kilku latach od wyroku odsetki liczy się według tabeli stawek, tak samo jak przy długu, który nie trafił do sądu.
Roszczenie o odsetki za opóźnienie przedawnia się z upływem trzech lat, jak roszczenia o świadczenia okresowe (art. 118 KC), ale najpóźniej razem z długiem głównym. Taką zasadę przyjął Sąd Najwyższy w uchwale siedmiu sędziów z 26 stycznia 2005 roku (III CZP 42/04). Ponieważ termin przekracza dwa lata, jego koniec przypada na ostatni dzień roku kalendarzowego. Przy długim opóźnieniu może się więc zdarzyć, że część najstarszych odsetek jest już przedawniona, chociaż dług główny jeszcze nie. Po upływie terminu przedawnienia nie można domagać się zaspokojenia roszczenia przysługującego przeciwko konsumentowi (art. 117 § 2¹ KC). Terminy przedawnienia samego długu, w tym kredytu i długu stwierdzonego wyrokiem, opiszemy w osobnym przewodniku o przedawnieniu długów.
Powiązane pojęcia
- Oprocentowanie kredytu — czym stopa z umowy kredytu różni się od odsetek ustawowych
- WIBOR — wskaźnik, który obok stopy referencyjnej NBP wpływa na koszt kredytów
- Różnica między kredytem a pożyczką — kto może udzielić pożyczki i jakie odsetki wolno w niej zastrzec
Zobacz też
- Stopy procentowe NBP: kiedy posiedzenie RPP i o ile zmieni się rata kredytu — kalendarz posiedzeń Rady i wpływ decyzji na ratę
- Dług 200 zł, 30 dni i jedno wezwanie wystarczą na wpis do KRD — co grozi dłużnikowi, który nie płaci po wezwaniu
- Podatek od pożyczki od znajomego — jak zawrzeć umowę pożyczki prywatnej, żeby nie płacić podatku
Najczęściej zadawane pytania
Czy odsetki ustawowe za opóźnienie trzeba zapisać w umowie?
Nie. Prawo do odsetek za opóźnienie wynika wprost z art. 481 Kodeksu cywilnego i odsetki należą się także wtedy, gdy umowa w ogóle o nich nie wspomina. Jeżeli strony nie ustaliły stopy, obowiązuje stawka ustawowa, która od 5 marca 2026 roku wynosi 9,25% w skali roku. Umowa może przewidywać wyższą stopę, ale nie wyższą niż odsetki maksymalne za opóźnienie, czyli dziś 18,50%. Tego limitu nie da się też wyłączyć, nawet gdy strony wybrały prawo obce.
Od którego dnia liczy się odsetki za opóźnienie?
Odsetki liczy się od dnia następującego po terminie zapłaty do dnia zapłaty włącznie. Jeżeli faktura była płatna 10 października, pierwszym dniem opóźnienia jest 11 października. Gdy termin wypada w sobotę albo w dzień ustawowo wolny od pracy, przesuwa się na najbliższy dzień roboczy (art. 115 KC). Gdy terminu w ogóle nie ustalono, dłużnik powinien zapłacić niezwłocznie po wezwaniu, a opóźnienie liczy się zwykle od dnia po upływie terminu wskazanego w wezwaniu. Przy pożyczce bez terminu zwrotu pożyczkobiorca ma na zwrot sześć tygodni od wypowiedzenia umowy (art. 723 KC).
Ile wynoszą odsetki ustawowe za opóźnienie od 10 000 zł?
Przy stawce 9,25% odsetki od 10 000 zł wynoszą około 2,53 zł za każdy dzień opóźnienia. Za 30 dni będzie to 76,03 zł, a za pełny rok 925 zł. Wyliczenie opiera się na wzorze 10 000 zł × 9,25% × liczba dni ÷ 365. Jeżeli opóźnienie obejmuje okres sprzed 5 marca 2026 roku, część dni trzeba policzyć według wcześniejszej stawki z tabeli zmian.
Czy można żądać odsetek od odsetek?
Tak, ale dopiero od dnia wytoczenia o nie powództwa albo wtedy, gdy strony po powstaniu zaległości zgodziły się doliczyć zaległe odsetki do długu (art. 482 § 1 Kodeksu cywilnego). Bez pozwu i bez takiej umowy wierzyciel nalicza odsetki wyłącznie od długu głównego. Zgoda na doliczenie odsetek musi zapaść już po powstaniu zaległości, więc takiego doliczenia nie da się skutecznie zastrzec z góry w umowie pożyczki. W pozwie odsetek od zaległych odsetek można żądać od dnia jego wniesienia.
Czy odsetki należą się, gdy dłużnik spóźnił się nie ze swojej winy?
Należą się, bo art. 481 § 1 Kodeksu cywilnego wiąże odsetki z samym faktem opóźnienia. Wierzyciel nie musi wykazywać szkody, a dłużnik nie zwolni się z odsetek, dowodząc, że opóźnienie wynikło z okoliczności, za które nie odpowiada. Wina dłużnika ma znaczenie dopiero dla roszczenia o naprawienie szkody ponad odsetki, które przysługuje przy zwłoce (art. 481 § 3 KC). Dłużnik, którego przelew utknął przez awarię systemu bankowego, musi się więc liczyć z odsetkami za każdy dzień po terminie.
Gdzie sprawdzić aktualną wysokość odsetek ustawowych?
Wysokość odsetek ustawowych i odsetek ustawowych za opóźnienie ogłasza Minister Sprawiedliwości w obwieszczeniach w Monitorze Polskim. Ponieważ obie stawki wynikają ze wzoru, szybciej można je wyliczyć samodzielnie, dodając 3,5 albo 5,5 punktu procentowego do stopy referencyjnej NBP z komunikatu po posiedzeniu RPP. Obwieszczenie ukazuje się zwykle kilka tygodni po zmianie stopy i wskazuje datę, od której nowa stawka obowiązuje. Stawkę w transakcjach handlowych ogłasza osobno minister właściwy do spraw gospodarki, dwa razy w roku.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Stawki odsetek zależą od stopy referencyjnej NBP i obowiązują według stanu na 7 października 2026 r.; po każdej decyzji Rady Polityki Pieniężnej warto sprawdzić aktualne obwieszczenie w Monitorze Polskim.
