Odroczona płatność bywa najbardziej kusząca w listopadzie i grudniu, kiedy przedświąteczne zakupy zbiegają się z Black Friday. BLIK Płacę Później wygląda w sklepie jak zwykły BLIK, tyle że za zakup płaci dostawca finansowania, a kupujący oddaje mu pieniądze w ciągu 30 dni. Pod tą jedną nazwą działają jednak dwie usługi z różnymi umowami, inną spłatą i innymi skutkami spóźnienia. Różnica ma znaczenie zwłaszcza wtedy, gdy w dniu spłaty na koncie zabraknie pieniędzy.
W tym artykule znajdziesz opis działania usługi krok po kroku, tabelę odsetek po terminie i porównanie z PayPo, Klarną i Allegro Pay. Osobne sekcje dotyczą statusu prawnego odroczonych płatności przed rozpoczęciem stosowania unijnej dyrektywy CCD2, zwrotów towaru i oszustw, w których wykorzystuje się kod BLIK. Warunki usług podaję według stanu na 10 listopada 2026 roku. Tekst ma charakter informacyjny i nie zastępuje lektury umowy, którą dostaje się przy aktywacji usługi.
Czym jest BLIK Płacę Później i kto pożycza pieniądze?
BLIK Płacę Później to metoda płatności w sklepach internetowych, w której zakup opłaca dostawca finansowania, a kupujący spłaca go później z przyznanego limitu. Usługę uruchamia się w aplikacji banku, a przy zakupie płaci się zwykłym sześciocyfrowym kodem BLIK. Na 10 listopada 2026 roku usługa jest dostępna dla klientów PKO BP, Banku Millennium, VeloBanku i banków Spółdzielczej Grupy Bankowej (SGB), więc klient innego banku z niej nie skorzysta.
W Millennium, VeloBanku i bankach SGB kredytu udziela Polski Standard Płatności S.A. (PSP), czyli operator systemu BLIK. Umowa jest tam kredytem albo pożyczką o charakterze odnawialnym, zawartą na czas nieokreślony. W PKO BP finansowanie daje sam bank z limitu PKO Płacę później, czyli z nieoprocentowanej pożyczki. PKO BP zastrzega przy tym, że nie pośredniczy w kredycie PSP, więc jego klient zawiera umowę wyłącznie z bankiem.
Dopóki spłata mieści się w terminie, kupujący nie płaci odsetek ani prowizji, a koszty pojawiają się dopiero po spóźnieniu. Gdy dostępny limit nie wystarcza na zakup, system kieruje klienta do zwykłej płatności BLIK. Czy taka umowa jest kredytem konsumenckim w rozumieniu ustawy, wyjaśnia sekcja o statusie prawnym. Sam kod, jego ważność i zasady bezpiecznego płacenia opisuje hasło o systemie płatności BLIK.
Kto może włączyć usługę i jaki dostanie limit?
Z BLIK Płacę Później może skorzystać klient jednego z tych banków, który ma pełną zdolność do czynności prawnych (w praktyce jest pełnoletni), korzysta z bankowości mobilnej i przejdzie ocenę zdolności kredytowej. PSP sprawdza zdolność w bazach zewnętrznych, na przykład w BIK i BIG. W Banku Millennium korzystanie z limitu wiąże się z odpytaniem baz BIK. PKO BP ocenia zdolność przy przyznaniu limitu i wymaga numeru PESEL oraz statusu rezydenta.
Są też sytuacje, w których Bank Millennium usługi nie uruchomi. Należą do nich konto wspólne albo firmowe, brak polskiego obywatelstwa, dokument tożsamości inny niż polski dowód osobisty, zaległości w spłacie kredytów lub zajęcie komornicze, zastrzeżony PESEL oraz BLIK połączony z kartą kredytową. PKO BP sprawdza zastrzeżenie PESEL przy zawarciu umowy i przy podwyższeniu limitu. Klient, który otworzył konto w PKO BP zdalnie na podstawie zdjęcia (selfie), musi najpierw potwierdzić tożsamość w oddziale.
Limit ustala się indywidualnie i w obu wariantach wynosi najwyżej 4000 zł. Najniższy możliwy limit to 500 zł u PSP i 250 zł w PKO BP. Najmniejsza transakcja to 30 zł, a w Banku Millennium 50 zł. Jednorazowo można zapłacić tyle, ile wynosi dostępny limit.
W Millennium zmiana wysokości limitu wymaga wypowiedzenia obecnej umowy i zawarcia nowej. W PKO BP umowa o limit trwa 12 miesięcy i przedłuża się automatycznie, jeśli klient nadal spełnia warunki, a umowa z PSP jest zawarta na czas nieokreślony. Umowę zawiera się dopiero przy aktywacji, więc sama obecność metody płatności w aplikacji banku do niczego nie zobowiązuje. Przed aktywacją warto przeczytać umowę i formularz informacyjny, bo u PSP tylko w nich podana jest wysokość odsetek za opóźnienie.
Jak działa BLIK Płacę Później krok po kroku?
Płatność wygląda prawie tak samo jak zwykły BLIK, a różnice zaczynają się przy spłacie. Najpierw usługę aktywuje się w aplikacji banku, co oznacza zawarcie umowy z dostawcą finansowania i ocenę zdolności kredytowej. Potem przy każdym zakupie wybiera się BLIK Płacę Później jako metodę płatności i potwierdza transakcję kodem. Od dnia zakupu biegnie 30 dni na spłatę.
- Aktywacja w aplikacji banku. Klient akceptuje umowę i formularz z warunkami, a dostawca ocenia jego zdolność kredytową i przyznaje limit.
- Wybór metody w sklepie. Przy płatności w sklepie internetowym wybiera się BLIK Płacę Później, a gdy sklep tej metody nie udostępnia, z usługi nie da się skorzystać.
- Kod i potwierdzenie. Kupujący wpisuje sześciocyfrowy kod BLIK i potwierdza transakcję w aplikacji, a kwota zakupu zmniejsza dostępny limit.
- Przypomnienie. PSP wysyła przypomnienie trzy dni przed terminem spłaty (VeloBank podaje, że przychodzi ono jako powiadomienie w aplikacji, SMS albo e-mail).
- Spłata u PSP. W Millennium, VeloBanku i bankach SGB spłaca się samodzielnie przyciskiem „Spłać teraz” w aplikacji i potwierdza PIN-em, a w bankach SGB także przelewem na rachunek wskazany w umowie.
- Spłata w PKO BP. Bank sam pobiera należność z konta do spłaty po upływie 30 dni od transakcji, a gdy termin wypada w dzień wolny, robi to w pierwszy dzień roboczy po nim.
Bank Millennium zaznacza, że spłaty nie pobierze automatycznie, więc zakup niespłacony w terminie od razu staje się zaległością. U PSP spłatę robi sam klient, także w VeloBanku i w bankach SGB. W PKO BP wystarczy mieć pieniądze na koncie do spłaty, a gdy jest ich za mało, bank pobiera całą dostępną kwotę i blokuje usługę, a brakująca część staje się zadłużeniem przeterminowanym. Takiego zadłużenia nie da się w PKO BP spłacić samodzielnie, bo bank pobiera je sam i ponawia próbę następnego dnia.
Rat nie oferuje żaden z wariantów, więc transakcję spłaca się w całości. Spłacić można też wcześniej, gdy transakcja zostanie zaksięgowana (także w PKO BP, przyciskiem „Spłać teraz”), i nic to nie kosztuje. Każda spłata odnawia limit o spłaconą kwotę, dlatego z tego samego limitu można korzystać wiele razy. Brak rat odróżnia BLIK Płacę Później od części innych odroczonych płatności, w których zakup da się rozłożyć na raty w osobnej umowie.
Ile kosztuje odroczona płatność w terminie i po 30 dniach?
Zakup spłacony w terminie nic nie kosztuje, a po terminie pojawiają się odsetki od zaległej kwoty. Przy kredycie 2000 zł u PSP RRSO wynosi 0%, a całkowity koszt 0 zł, bez prowizji i odsetek. PKO BP nie pobiera opłat za aktywację ani za korzystanie z limitu. Na spłatę bez dodatkowych opłat masz co najmniej 30 dni, a dokładny termin warto sprawdzić w aplikacji przy każdej transakcji.
W PKO BP od zadłużenia przeterminowanego bank nalicza odsetki ustawowe za opóźnienie, czyli stopę referencyjną NBP powiększoną o 5,5 punktu procentowego. Od 5 marca 2026 roku wynoszą one 9,25% w skali roku, a stopa referencyjna NBP od tego dnia się nie zmieniła (stan na 10 listopada 2026 roku). Odsetki biegną od dnia następującego po terminie spłaty do dnia faktycznej spłaty. Z każdej wpłaty bank pokrywa najpierw odsetki, potem zadłużenie przeterminowane, a dopiero na końcu pozostałe transakcje. Jak liczy się takie odsetki i od czego zależy ich wysokość, wyjaśnia artykuł o odsetkach ustawowych za opóźnienie.
U PSP, czyli w Millennium, VeloBanku i bankach SGB, wysokość odsetek za opóźnienie poznasz dopiero z umowy, którą dostajesz przy aktywacji usługi. Górną granicę wyznacza Kodeks cywilny, bo odsetki za opóźnienie nie mogą przekroczyć dwukrotności odsetek ustawowych za opóźnienie (art. 481 § 2¹ KC). Dziś daje to 18,5% rocznie, a umowa nie może tego limitu wyłączyć ani ograniczyć (art. 481 § 2³ KC).
| Zaległość i stopa roczna | 7 dni | 14 dni | 30 dni | 60 dni | 90 dni |
|---|---|---|---|---|---|
| 500 zł, 9,25% (PKO BP) | 0,89 | 1,77 | 3,80 | 7,60 | 11,40 |
| 500 zł, 18,5% (górna granica) | 1,77 | 3,55 | 7,60 | 15,21 | 22,81 |
| 1000 zł, 9,25% (PKO BP) | 1,77 | 3,55 | 7,60 | 15,21 | 22,81 |
| 1000 zł, 18,5% (górna granica) | 3,55 | 7,10 | 15,21 | 30,41 | 45,62 |
| 2000 zł, 9,25% (PKO BP) | 3,55 | 7,10 | 15,21 | 30,41 | 45,62 |
| 2000 zł, 18,5% (górna granica) | 7,10 | 14,19 | 30,41 | 60,82 | 91,23 |
| 4000 zł, 9,25% (PKO BP) | 7,10 | 14,19 | 30,41 | 60,82 | 91,23 |
| 4000 zł, 18,5% (górna granica) | 14,19 | 28,38 | 60,82 | 121,64 | 182,47 |
Przy kilkuset złotych zaległości same odsetki wynoszą zwykle kilka złotych miesięcznie. W PKO BP upomnienia i wezwania są bezpłatne, a opłaty PSP za upomnienia i koszty windykacji trzeba sprawdzić w umowie. Gdyby usługa podlegała ustawie o kredycie konsumenckim, łączne opłaty i odsetki za zaległość nie mogłyby przekroczyć odsetek maksymalnych za opóźnienie (art. 33a ustawy). Poza odsetkami zaległość zostawia też ślad w historii kredytowej, co opisuje następna sekcja.
Co grozi za spóźnienie ze spłatą?
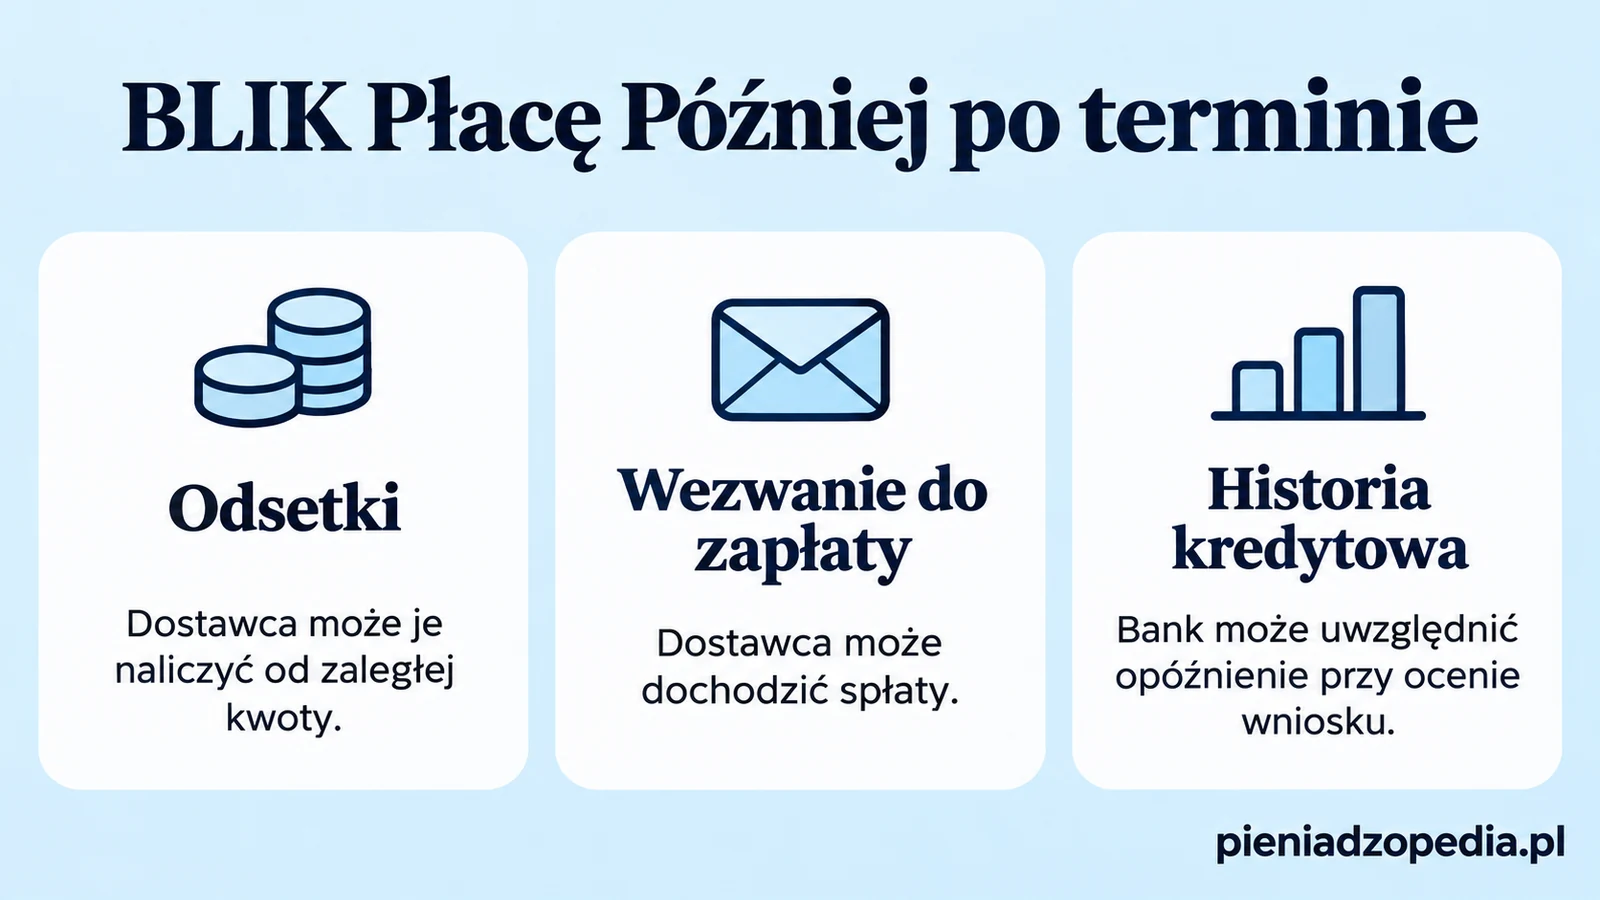
Spóźnienie uruchamia kolejno odsetki, przypomnienia i blokadę usługi, a przy dłuższej zaległości wezwanie do zapłaty, wypowiedzenie umowy i windykację. Dane o zaległości mogą też trafić do BIK, a przy dużym opóźnieniu obniżyć ocenę punktową i utrudnić uzyskanie kolejnych kredytów. W PKO BP te kroki opisuje regulamin limitu, a u PSP szczegóły zawiera umowa z aktywacji. Sklep dostaje zapłatę od razu, więc z zaległości klient rozlicza się wyłącznie z dostawcą finansowania.
W PKO BP bank przypomina o zaległości SMS-em, e-mailem, w aplikacji, telefonicznie, listem albo podczas wizyty i nie pobiera za to opłat. Gdy zadłużenie nie zostanie spłacone, bank wysyła wezwanie z terminem nie krótszym niż 14 dni roboczych. W tym czasie klient ma prawo złożyć wniosek o restrukturyzację, czyli o zmianę warunków spłaty. Bank może też zablokować limit, gdy rośnie ryzyko braku spłaty, i wypowiedzieć umowę z dwumiesięcznym okresem wypowiedzenia, między innymi z powodu niespłacania transakcji w terminie.
U PSP przypomnienie przychodzi trzy dni przed terminem, a po jego upływie dostawca może naliczyć odsetki i dochodzić należności. Odzyskaniem zaległości zajmuje się sam dostawca usługi, a zasady windykacji określa umowa z aktywacji. Reklamacje dotyczące usługi PSP przyjmuje pisemnie, telefonicznie i e-mailem, a odpowiada na nie w ciągu 30 dni (w szczególnych przypadkach do 60 dni). Jeśli reklamacja nie rozwiąże sporu, można zwrócić się do Rzecznika Finansowego.
Dostawca finansowania przekazuje do BIK informacje o osobach korzystających z limitu, a PKO BP może przekazywać tam dane na podstawie regulaminu. Według BIK zakupy w modelu BNPL co do zasady nie wpływają na ocenę punktową BIK, chyba że zaległość przekroczy 90 dni i wyniesie co najmniej 400 zł albo zakup zostanie rozłożony na raty. Bank, który później rozpatruje wniosek, na przykład o kredyt hipoteczny, może jednak oceniać historię spłat własnym modelem, niezależnie od tej oceny. Terminowe spłaty mogą wpływać na zdolność i historię kredytową pozytywnie, a opóźnienia negatywnie.
BLIK Płacę Później a PayPo, Klarna i Allegro Pay
Odroczone płatności różnią się przede wszystkim tym, co dzieje się po terminie, i tym, czy zaległość trafia do BIK. Darmowy okres wynosi wszędzie około 30 dni, ale Klarna liczy go od wysyłki towaru, a PayPo daje usługę „Zapłać za 30 dni” tylko przy pierwszych zakupach. Koszt po terminie waha się od braku odsetek i opłat w PayPo do odsetek maksymalnych za opóźnienie w Klarnie. Zestawienie poniżej nie jest rankingiem.
| Usługa | Okres bez kosztów | Koszt po terminie | Limit | Dane w BIK |
|---|---|---|---|---|
| BLIK Płacę Później w Millennium, VeloBanku i bankach SGB (kredyt PSP) | co najmniej 30 dni | odsetki według umowy z PSP, najwyżej 18,5% rocznie | 500–4000 zł | tak, PSP przekazuje dane o korzystaniu z limitu |
| BLIK Płacę Później w PKO BP (limit PKO Płacę później) | 30 dni od transakcji | odsetki ustawowe za opóźnienie, 9,25% rocznie | 250–4000 zł | bank może przekazywać dane na podstawie regulaminu |
| PayPo „Zapłać za 30 dni” | do 30 dni, tylko przy pierwszych zakupach | bez odsetek i opłat, przy zaległości ponad 30 dni możliwe wypowiedzenie i windykacja | zwykle 200–800 zł na start | nie |
| Klarna „Zapłać za 30 dni” | 30 dni od wysyłki towaru | odsetki maksymalne za opóźnienie (18,5% rocznie), po 42 dniach możliwa windykacja | brak danych | po 60 dniach zaległości |
| Allegro Pay ze spłatą w 30 dni | 30 dni | w formularzu informacyjnym wysyłanym e-mailem | brak danych | brak danych |
Wartość odroczonych płatności w Polsce szybko rośnie. W całym 2025 roku transakcje BNPL wyniosły według BIK 14,3 mld zł (o 32,3% więcej niż rok wcześniej), a pierwsze półrocze 2026 roku przyniosło kolejny wzrost. W tym półroczu odroczone płatności odpowiadały za 20,3% napływu nowych klientów na rynek kredytowy. Osobnych danych o samym BLIK Płacę Później nie ma w komunikacie BLIK za III kwartał 2026 roku.
Wszystkie cztery liczby pochodzą z komunikatu BIK o rynku kredytowym z 30 lipca 2026 roku. W listopadzie 2024 roku UOKiK rozpoczął kampanię „Sprawdź, czy Cię stać!” i przy kolejnych sezonach wyprzedaży przypomina, że odroczona płatność jest formą kredytu. W poradach z 3 lipca 2026 roku urząd ostrzega, że przy częstym korzystaniu z niej można stracić kontrolę nad zakupami i nadmiernie się zadłużyć. Ostrzeżenie dotyczy wszystkich usług z tabeli, także tych, które w terminie nic nie kosztują.
Wyprzedaże trwają krótko, a długi zostają na dłużej. Lepiej odrocz zakup, a nie płatność.
— UOKiK, porady z 3 lipca 2026 r.
PayPo przy „Zapłać za 30 dni” zawiera umowę pożyczki z art. 720 Kodeksu cywilnego i zastrzega, że nie jest to kredyt konsumencki. Allegro Pay każdą umowę, także ze spłatą w 30 dni, zawiera jako umowę o kredyt konsumencki, a warunki kosztowe wysyła w formularzu informacyjnym. Klarna nabywa od sklepu wierzytelność za zakup, a po 60 dniach zaległości może przekazać dane klienta do BIK bez jego zgody. BLIK Płacę Później mieści się między tymi przypadkami, bo PSP nazywa swoją umowę kredytem albo pożyczką, a PKO BP nieoprocentowaną pożyczką.
BLIK Płacę Później nie ma rat, a PayPo zaległości z usługi „Zapłać za 30 dni” na raty nie rozkłada. Allegro Pay pozwala rozłożyć na raty zakupy od 200 zł, na warunkach z formularza informacyjnego. Klarna pozwala w aplikacji wydłużyć termin płatności, a koszt tej opcji trzeba sprawdzić przed jej wybraniem.
Czy BLIK Płacę Później to kredyt konsumencki?
W sensie cywilnym BLIK Płacę Później jest umową kredytu albo pożyczki, ale co do zasady nie podlega ustawie o kredycie konsumenckim. Ustawa traktuje odroczenie płatności jako kredyt konsumencki tylko wtedy, gdy konsument ponosi z tego tytułu jakiekolwiek koszty (art. 3 ust. 2 pkt 3). Nie stosuje się jej też do umów, w których konsument nie płaci oprocentowania ani innych kosztów udzielenia lub spłaty kredytu (art. 4 ust. 1 pkt 1). Odsetki za opóźnienie są skutkiem spóźnienia, a nie kosztem udzielenia kredytu, dlatego odroczona płatność darmowa w terminie zwykle mieści się w tym wyłączeniu.
Podobnie ocenia to rząd. W opisie projektu nowej ustawy o kredycie konsumenckim (UC171, wpis w wykazie prac Rady Ministrów z 3 listopada 2026 roku) wskazuje potrzebę objęcia ustawą modeli „kup teraz, zapłać później”, które „dziś funkcjonują poza reżimem ustawy”. Poza ustawą klient nie ma części ochrony, którą daje ona przy zwykłym kredycie. Przepisy o kredycie wiązanym, które pozwalają odstąpić od zakupu skutecznie także wobec kredytu (art. 57) albo dochodzić roszczeń od kredytodawcy, gdy sprzedawca nie wykona umowy (art. 59), przy darmowej odroczonej płatności najpewniej nie zadziałają.
Ochrona wynika wtedy z umowy z dostawcą, z regulaminów i z Kodeksu cywilnego, który ogranicza wysokość odsetek za opóźnienie. Część dostawców sama przyjmuje rozwiązania znane z ustawy. PKO BP daje 14 dni na odstąpienie od umowy o limit, a PSP przyjmuje reklamacje z możliwością odwołania do Rzecznika Finansowego. PayPo również pozwala odstąpić od pożyczki „Zapłać za 30 dni” w ciągu 14 dni od jej zawarcia.
Ma to zmienić unijna dyrektywa 2023/2225 o umowach o kredyt konsumencki, nazywana CCD2. Państwa członkowskie miały ją wdrożyć do 20 listopada 2025 roku i stosować od 20 listopada 2026 roku (art. 48). Z jej zakresu wyłączono tylko odroczenie płatności, które daje sam sprzedawca, bez udziału osoby trzeciej, bez odsetek i opłat, ze spłatą w ciągu 50 dni (art. 2 ust. 2 lit. h). BLIK Płacę Później finansuje podmiot trzeci (PSP albo bank), więc po wdrożeniu dyrektywy usługa powinna podlegać przepisom o kredycie konsumenckim.
Polska ustawa wdrażająca dyrektywę jeszcze nie powstała. Projekt przygotowany przez UOKiK (UC82) wycofano z wykazu prac rządu, a nowy projekt ustawy o kredycie konsumenckim (UC171) przygotowuje Ministerstwo Sprawiedliwości. Według wykazu z 3 listopada 2026 roku rząd ma go przyjąć w II kwartale 2027 roku, a w Sejmie nie ma jeszcze żadnego druku. Do czasu uchwalenia nowej ustawy umowy BLIK Płacę Później podlegają obecnym przepisom, więc 20 listopada 2026 roku dla klientów najpewniej nic się automatycznie nie zmieni.
Co ze spłatą, gdy zwracasz towar?
Zwrot towaru nie kasuje zobowiązania wobec dostawcy finansowania, dopóki pieniądze nie wrócą i nie zostaną użyte na spłatę. Kwota zwrotu trafia na konto bankowe powiązane z BLIK, a zobowiązanie do spłaty w BLIK Płacę Później pozostaje. W PKO BP zwrot na rachunek limitu bank przeksięgowuje na konto do spłaty, ale nie spłaca to transakcji automatycznie. BLIK dopuszcza też wariant, w którym zwrot od razu spłaca zobowiązanie, dlatego warto sprawdzić w aplikacji, czy zaległość zniknęła.
Przy zakupie przez internet konsument może odstąpić od umowy w ciągu 14 dni bez podawania przyczyny (art. 27 ustawy o prawach konsumenta), a przy towarze termin liczy się od jego otrzymania (art. 28). Sklep musi zwrócić wszystkie płatności w ciągu 14 dni od otrzymania oświadczenia, tym samym sposobem, jakim zapłacono (art. 32 ust. 1–2). Może jednak wstrzymać zwrot do chwili otrzymania towaru albo dowodu jego odesłania (art. 32 ust. 3), a konsument ma 14 dni na odesłanie rzeczy (art. 34). Te terminy mogą się nie zmieścić w 30 dniach na spłatę, zwłaszcza gdy towar dotarł kilka dni po zamówieniu.
Zobowiązanie zwykle nadal jest otwarte. Pieniądze wracają na konto powiązane z BLIK i z tej kwoty można spłacić zakup w aplikacji, a w PKO BP wystarczy, że zostaną na koncie do spłaty. Warto sprawdzić w aplikacji, czy zaległość nie zniknęła sama.
Spłata obowiązuje w terminie. Sklep ma 14 dni na zwrot od otrzymania oświadczenia i może go wstrzymać do chwili otrzymania towaru. Spłata z własnych pieniędzy chroni przed odsetkami, a zwrot przyjdzie później na konto.
Od dnia po terminie liczą się odsetki. Zaległość warto spłacić od razu, a sprawę zwrotu prowadzić ze sklepem osobno, bo zwrot towaru nie przesuwa terminu spłaty.
PayPo zeruje pożyczkę, jeśli klient zwróci całość zakupów, a sklep odda cenę do PayPo. Klarna pozwala wstrzymać płatność na czas zwrotu i zapłacić tylko za rzeczy, które klient zatrzyma, a Allegro Pay zalicza na spłatę pieniądze od sprzedającego i czeka na nie 30 dni. Od samej umowy o limit w PKO BP można odstąpić w ciągu 14 dni bez opłat, ale nie anuluje to zakupów, a wykorzystany limit trzeba oddać w ciągu 30 dni. Reklamację wadliwego towaru składa się w sklepie, a reklamację samej usługi płatności u jej dostawcy.
Oszustwa „na BLIK-a” i zakupy na cudze dane
Przy BLIK Płacę Później obowiązują te same zasady bezpieczeństwa co przy zwykłym BLIK, bo kod potwierdza płatność tak samo, tylko obciąża limit zamiast konta. Według Raportu Antyfraudowego BIK z 27 października 2026 roku 39% badanych zetknęło się z wyłudzeniami „na BLIK-a” albo „na znajomego z Facebooka”. Prośbom o kod BLIK od rzekomych znajomych ulega niemal co piąty respondent, a mechanizm jest zwykle ten sam (przejęte konto w mediach społecznościowych i prośba o szybką pomoc kodem). Kod BLIK służy wyłącznie do potwierdzania własnych płatności, dlatego prośba o kod od sprzedawcy albo kupującego z ogłoszenia oznacza próbę oszustwa.
Drugim źródłem strat są fałszywe sklepy internetowe, a według tego samego raportu kontakt z takim sklepem kończy się utratą pieniędzy w 35% przypadków. CSIRT KNF zgłosił w 2025 roku do zablokowania 404 domeny fałszywych sklepów, zwykle reklamowanych w mediach społecznościowych i grających na presji czasu. Przed zatwierdzeniem płatności warto sprawdzić w aplikacji banku jej podsumowanie, czyli odbiorcę i kwotę. Podejrzany SMS albo stronę można bezpłatnie zgłosić do CERT Polska, wysyłając SMS na numer 8080 albo przez formularz incydent.cert.pl.
Odroczona płatność może też zostać zawarta na cudze dane, jeśli ktoś przejmie dostęp do aplikacji bankowej albo wyłudzi numer PESEL. Ustawa o kredycie konsumenckim nakazuje kredytodawcy sprawdzić przed zawarciem umowy, czy PESEL nie jest zastrzeżony, a gdy był zastrzeżony, kredytodawca nie może dochodzić spłaty od konsumenta (art. 9b). Przy darmowej odroczonej płatności, która co do zasady jest poza tą ustawą, ochrona zależy od praktyki dostawcy. PKO BP i Bank Millennium sprawdzają zastrzeżenie PESEL przy uruchomieniu usługi, natomiast PayPo przy „Zapłać za 30 dni” zastrzega, że nie musi tego robić. Instrukcję krok po kroku zawiera artykuł o tym, jak zastrzec PESEL.
Powiązane pojęcia
- BIK — czym jest Biuro Informacji Kredytowej i jakie dane o kredytach widzi bank
- Scoring kredytowy — czym jest ocena punktowa i czym różni się od zdolności kredytowej
- Historia kredytowa — jakie dane o spłatach trafiają do BIK i jak długo są przetwarzane
- Kredyt odnawialny — jak działa limit, który po spłacie można wykorzystać ponownie
- Zdolność kredytowa — jak bank ocenia, czy klient spłaci zobowiązanie
Zobacz też
- Chargeback — jak odzyskać pieniądze za zakup opłacony kartą, gdy sklep nie wywiązał się z umowy
- Po ilu latach przedawnia się dług — terminy przedawnienia kredytu, pożyczki i długu z wyrokiem
- Różnica między kredytem a pożyczką — czym te dwie umowy różnią się w przepisach
- Kredyt konsolidacyjny — co to jest i kiedy połączenie kilku rat w jedną się opłaca
Najczęściej zadawane pytania
Czy BLIK Płacę Później sprawdza BIK?
Tak, bo przyznanie limitu zależy od oceny zdolności kredytowej. PSP sprawdza klienta w bazach zewnętrznych, na przykład w BIK i BIG, a Bank Millennium informuje o odpytaniu baz BIK. PKO BP ocenia zdolność kredytową przed przyznaniem limitu PKO Płacę później. Później dostawca przekazuje do BIK informacje o korzystaniu z limitu, więc terminowe spłaty budują historię kredytową. Zaległość ponad 90 dni na co najmniej 400 zł obniża ocenę punktową BIK.
Czy spłatę BLIK Płacę Później można rozłożyć na raty?
Nie, transakcję spłaca się w całości, co potwierdzają zarówno BLIK, jak i PKO BP. Po terminie niespłacona kwota staje się zaległością, od której liczą się odsetki. W PKO BP po wezwaniu do zapłaty klient może złożyć wniosek o restrukturyzację zadłużenia. Raty oferują inne usługi, na przykład Allegro Pay przy zakupach od 200 zł, ale to osobne umowy z własnymi warunkami.
Jak limit BLIK Płacę Później wpływa na zdolność kredytową?
Informacje o korzystaniu z limitu trafiają do BIK, więc bank rozpatrujący później wniosek o kredyt może je uwzględnić. Terminowe spłaty wpływają na historię kredytową pozytywnie, a opóźnienia negatywnie. Sposób, w jaki bank liczy sam przyznany limit, zależy od jego modelu oceny i nie ma tu jednej publicznej reguły. Kto w najbliższych miesiącach planuje kredyt hipoteczny i nie korzysta z limitu, może rozważyć zamknięcie umowy na zasadach z regulaminu. Przed złożeniem wniosku warto też sprawdzić własny raport w BIK.
Jak wcześniej spłacić BLIK Płacę Później?
Wcześniejsza spłata jest możliwa, gdy transakcja zostanie zaksięgowana, i nic nie kosztuje. W Millennium, VeloBanku i bankach SGB spłaca się przyciskiem „Spłać teraz” w aplikacji i potwierdza PIN-em, a w bankach SGB także przelewem na rachunek wskazany w umowie. W PKO BP ten sam przycisk jest dostępny przy zaksięgowanej transakcji w aplikacji i w serwisie internetowym banku. Spłacona kwota zwiększa dostępny limit, więc można z niego znowu skorzystać.
W których bankach działa BLIK Płacę Później?
Na 10 listopada 2026 roku usługa jest dostępna dla klientów PKO BP, Banku Millennium, VeloBanku i banków Spółdzielczej Grupy Bankowej. W PKO BP metoda BLIK Płacę Później korzysta z bankowego limitu PKO Płacę później, a w pozostałych bankach z kredytu Polskiego Standardu Płatności. Klienci innych banków z tej usługi nie skorzystają. W sklepach dostępne są też inne odroczone płatności, na przykład PayPo, Klarna albo Allegro Pay, każda na własnych warunkach.
Co zastrzeżony PESEL oznacza dla BLIK Płacę Później?
Przy zastrzeżonym PESEL-u nie da się uruchomić usługi w PKO BP ani w Banku Millennium. PKO BP sprawdza zastrzeżenie przy zawarciu umowy i przy podwyższeniu limitu, a w Millennium zastrzeżony PESEL jest jednym z powodów, dla których usługa jest niedostępna. Zastrzeżenie można czasowo cofnąć w aplikacji mObywatel na czas zawarcia umowy. Chroni ono przed odroczoną płatnością zawartą na cudze dane, choć nie u każdego dostawcy, bo PayPo przy „Zapłać za 30 dni” zastrzega, że nie musi go sprawdzać.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. Warunki usług podaję według stanu na 10 listopada 2026 r., a dostawcy mogą je zmieniać. Przed aktywacją odroczonej płatności warto przeczytać umowę i formularz informacyjny, w których podana jest wysokość odsetek za opóźnienie.
