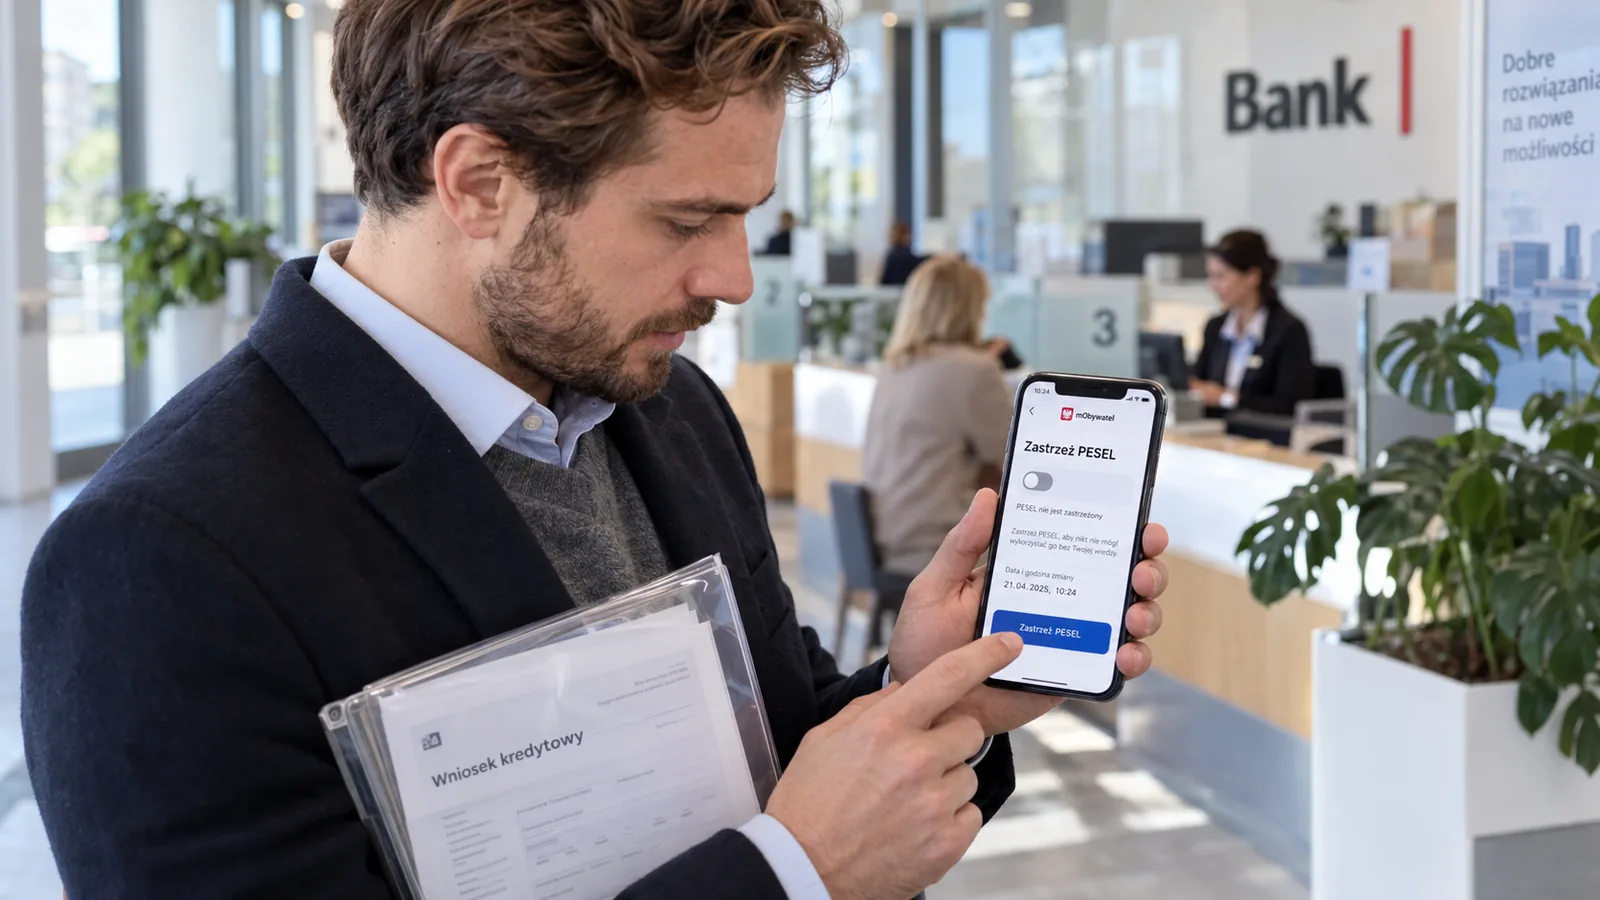
Zastrzeżenie numeru PESEL to wpis w państwowym rejestrze, który od 1 czerwca 2024 roku banki, firmy pożyczkowe, notariusze i operatorzy telekomunikacyjni muszą sprawdzić przed określonymi czynnościami, takimi jak zawarcie umowy kredytu czy wydanie duplikatu karty SIM. Jeżeli numer jest zastrzeżony, umowy kredytu czy pożyczki co do zasady nie da się zawrzeć. Gdyby mimo to do niej doszło, instytucja nie może żądać spłaty od osoby, na której dane ją zawarto. Usługa działa od 17 listopada 2023 roku, a w aplikacji mObywatel jest dostępna od 10 stycznia 2024 roku.
W tym artykule znajdziesz wszystkie sposoby, żeby zastrzec PESEL i cofnąć zastrzeżenie, z krokami w aplikacji i w urzędzie gminy. Najdłuższa część dotyczy kredytu, bo przy nim pytań jest najwięcej, zaczynając od tego, ile wcześniej cofnąć zastrzeżenie, a kończąc na wizycie u notariusza przy zakupie mieszkania. W zestawieniach znajdziesz też to, czego zastrzeżony numer nie blokuje i przed czym nie chroni. Opis odpowiada ustawie o ewidencji ludności w tekście jednolitym z 2026 roku, Prawu bankowemu oraz opisom usługi na gov.pl i w serwisie mObywatel z początku października 2026 roku.
Na czym polega zastrzeżenie numeru PESEL
Zastrzeżenie nie zmienia numeru PESEL i go nie wyłącza. Ustawa o ewidencji ludności definiuje je jako zamieszczenie w rejestrze zastrzeżeń numerów PESEL informacji o zastrzeżeniu (art. 23d ust. 1). Rejestr prowadzi minister właściwy do spraw informatyzacji, a dostęp do niego mają między innymi banki, kredytodawcy, notariusze, operatorzy telekomunikacyjni i biura informacji gospodarczej. Przed zawarciem umowy z listy ustawowej taka instytucja sprawdza, czy numer jest w danej chwili zastrzeżony.
System zapisuje każdą zmianę statusu z dokładnością do sekundy (art. 23d ust. 4), a danych z rejestru się nie usuwa (art. 23c ust. 3). Dzięki temu da się później ustalić, czy w chwili podpisania konkretnej umowy numer był zastrzeżony, a od tego zależy, czy instytucja może żądać spłaty. Rejestr zastrzeżeń gromadzi wyłącznie dane osób pełnoletnich, więc zastrzec można tylko numer osoby dorosłej (art. 23a ust. 2 i art. 23e ust. 1). Zastrzeżenie dotyczy konkretnego numeru, więc przy zmianie numeru PESEL nie przechodzi na nowy (art. 23d ust. 6).
Jak zastrzec PESEL w mObywatelu krok po kroku
W aplikacji mObywatel zastrzeżenie zajmuje kilka chwil i poza zalogowaniem nie wymaga żadnych dokumentów. Usługa jest bezpłatna i działa przez całą dobę, także w nocy i w dni wolne od pracy. Zmiana trafia do rejestru w czasie rzeczywistym, więc od razu widzą ją banki i inne instytucje sprawdzające numer. Nie trzeba podawać powodu zastrzeżenia ani dokumentować wycieku danych, bo ustawa takiego warunku nie stawia.
- Zaloguj się do aplikacji mObywatel. Wystarczy zwykłe logowanie, którego używasz na co dzień.
- Na dole ekranu wybierz Usługi. Otworzy się lista usług dostępnych w aplikacji.
- Otwórz usługę Zastrzeż PESEL. Na ekranie widać aktualny status numeru.
- Naciśnij przycisk lub przełącznik i potwierdź zastrzeżenie. Status zmienia się na zastrzeżony natychmiast po potwierdzeniu.
- Sprawdź historię w tej samej usłudze. Znajdziesz tam daty zastrzeżeń i cofnięć oraz informację o tym, kto i kiedy weryfikował Twój numer.
Po potwierdzeniu informacja o chwili zastrzeżenia trafia do rejestru. Od tego momentu bank czy firma pożyczkowa, która sprawdzi numer przed zawarciem umowy, otrzyma odpowiedź, że PESEL jest zastrzeżony. Zastrzeżenie nie wygasa samo i obowiązuje do chwili, w której je cofniesz. W razie problemów z usługą Ministerstwo Cyfryzacji prowadzi wsparcie pod adresem zastrzeganie-pomoc@cyfra.gov.pl i pod numerem +48 422 535 460.
Zastrzeżenie przez internet, w urzędzie gminy i w banku
Bez aplikacji zastrzeżenie można zrobić w serwisie mObywatel.gov.pl. Strona usługi na gov.pl przekierowuje do niego po zalogowaniu profilem zaufanym, podpisem kwalifikowanym, e-dowodem albo danymi do logowania do bankowości elektronicznej. Po zalogowaniu wybiera się Zastrzeż PESEL albo Cofnij zastrzeżenie, a zmiana działa tak samo jak w aplikacji, czyli od razu. Logowanie danymi z banku pozwala więc zastrzec PESEL bez instalowania aplikacji i bez zakładania profilu zaufanego.
Osobiście zastrzeżenie i jego cofnięcie załatwisz w dowolnym urzędzie gminy, niezależnie od miejsca zameldowania. Potrzebny jest dowód osobisty (można go okazać w aplikacji mObywatel) albo paszport oraz wniosek, który można wypełnić w domu albo poprosić urzędnika o wydruk z systemu. Urzędnik od razu rejestruje zastrzeżenie albo cofnięcie i wydaje potwierdzenie (art. 23i ust. 4). W urzędzie nie da się natomiast cofnąć zastrzeżenia czasowo, bo ustawa przewiduje ten wariant tylko w usłudze elektronicznej (art. 23d ust. 3).
Osoba, która z powodu choroby, niepełnosprawności albo innej przeszkody nie może przyjść do urzędu, może zastrzec PESEL przez pełnomocnika z pełnomocnictwem szczególnym (art. 23e ust. 4). Pełnomocnik może numer tylko zastrzec, bo przepis nie daje mu prawa do cofnięcia zastrzeżenia. W imieniu osoby, która nie ma zdolności do czynności prawnych albo ma ją ograniczoną, wniosek o zastrzeżenie i o cofnięcie składa opiekun prawny albo kurator (art. 23e ust. 5). Obie te sprawy załatwia się tylko w urzędzie gminy.
Ustawa pozwala też bankom, spółdzielczym kasom oszczędnościowo-kredytowym i placówkom Poczty Polskiej przyjmować wnioski o zastrzeżenie w placówce albo w bankowości elektronicznej (art. 23f). Instytucja może z tego uprawnienia skorzystać po uzyskaniu zgody ministra, ale nie musi, więc dostępność takiej funkcji zależy od konkretnego banku. Przepis obejmuje wyłącznie zastrzeżenie. Cofnięcie zrobisz w aplikacji, w serwisie mObywatel.gov.pl albo w urzędzie gminy.
| Kanał | Czego potrzebujesz | Zastrzeżenie | Cofnięcie |
|---|---|---|---|
| Aplikacja mObywatel | zalogowanie w aplikacji | od razu | od razu, bezterminowo albo do wskazanej daty i godziny |
| Serwis mObywatel.gov.pl (wejście z gov.pl) | profil zaufany, e-dowód, podpis kwalifikowany albo logowanie przez bankowość elektroniczną | od razu | od razu, bezterminowo albo do wskazanej daty i godziny |
| Dowolny urząd gminy | dowód osobisty lub paszport i podpisany wniosek | od razu, z potwierdzeniem na miejscu | od razu, tylko bezterminowo |
| Urząd gminy przez pełnomocnika | pełnomocnictwo szczególne i dokument pełnomocnika | możliwe przy chorobie lub innej przeszkodzie | niedostępne |
| Bank, SKOK, placówka Poczty Polskiej | dokument tożsamości albo logowanie do bankowości, jeśli instytucja udostępnia usługę | możliwe | niedostępne |
Zastrzeżenie może też nastąpić bez żadnego wniosku. Gdy zgłosisz utratę dowodu osobistego albo podejrzenie, że ktoś wykorzystuje Twoje dane, dowód zostaje unieważniony, a PESEL zastrzega się z urzędu (art. 23g ust. 1). Takie zgłoszenie można złożyć w aplikacji mObywatel, na gov.pl albo w urzędzie gminy. Status numeru po zgłoszeniu widać w tej samej usłudze Zastrzeż PESEL.
Jak cofnąć zastrzeżenie PESEL bezterminowo albo na określony czas
Cofnięcie robi się w tej samej usłudze co zastrzeżenie. W aplikacji wybierasz Zastrzeż PESEL, wyłączasz zastrzeżenie i decydujesz, czy ma być cofnięte bezterminowo, czy do konkretnej daty i godziny. W serwisie mObywatel.gov.pl ten sam wybór pojawia się po kliknięciu Cofnij zastrzeżenie. Cofnięcie działa tak samo jak zastrzeżenie, czyli natychmiast i o każdej porze.
Cofnięcie bezterminowe zostawia numer niezastrzeżony do chwili, w której ponownie go zastrzeżesz. Przy cofnięciu czasowym wskazujesz chwilę, w której system automatycznie przywróci zastrzeżenie (art. 23d ust. 3). Przed kredytem, otwarciem konta czy zakupem na raty ten drugi wariant jest zwykle wygodniejszy, bo nie trzeba pamiętać o ponownym włączeniu ochrony. Godzinę powrotu warto ustawić z zapasem, tak żeby zastrzeżenie nie wróciło w trakcie wizyty w banku albo zanim bank zakończy zawieranie umowy.
Po cofnięciu przez 30 minut nie można ponownie zastrzec numeru (art. 23d ust. 5). To ograniczenie dotyczy wyłącznie ponownego zastrzeżenia i nie jest czasem oczekiwania na to, aż cofnięcie zacznie działać. Jeżeli cofniesz zastrzeżenie o 14:05, bank może zobaczyć niezastrzeżony numer już minutę później, a ponownie zastrzec PESEL możesz najwcześniej o 14:35. Gdy zechcesz włączyć ochronę ręcznie zaraz po wizycie w banku, te pół godziny liczy się od chwili cofnięcia, a nie od podpisania umowy.
Ile wcześniej cofnąć zastrzeżenie przed kredytem?
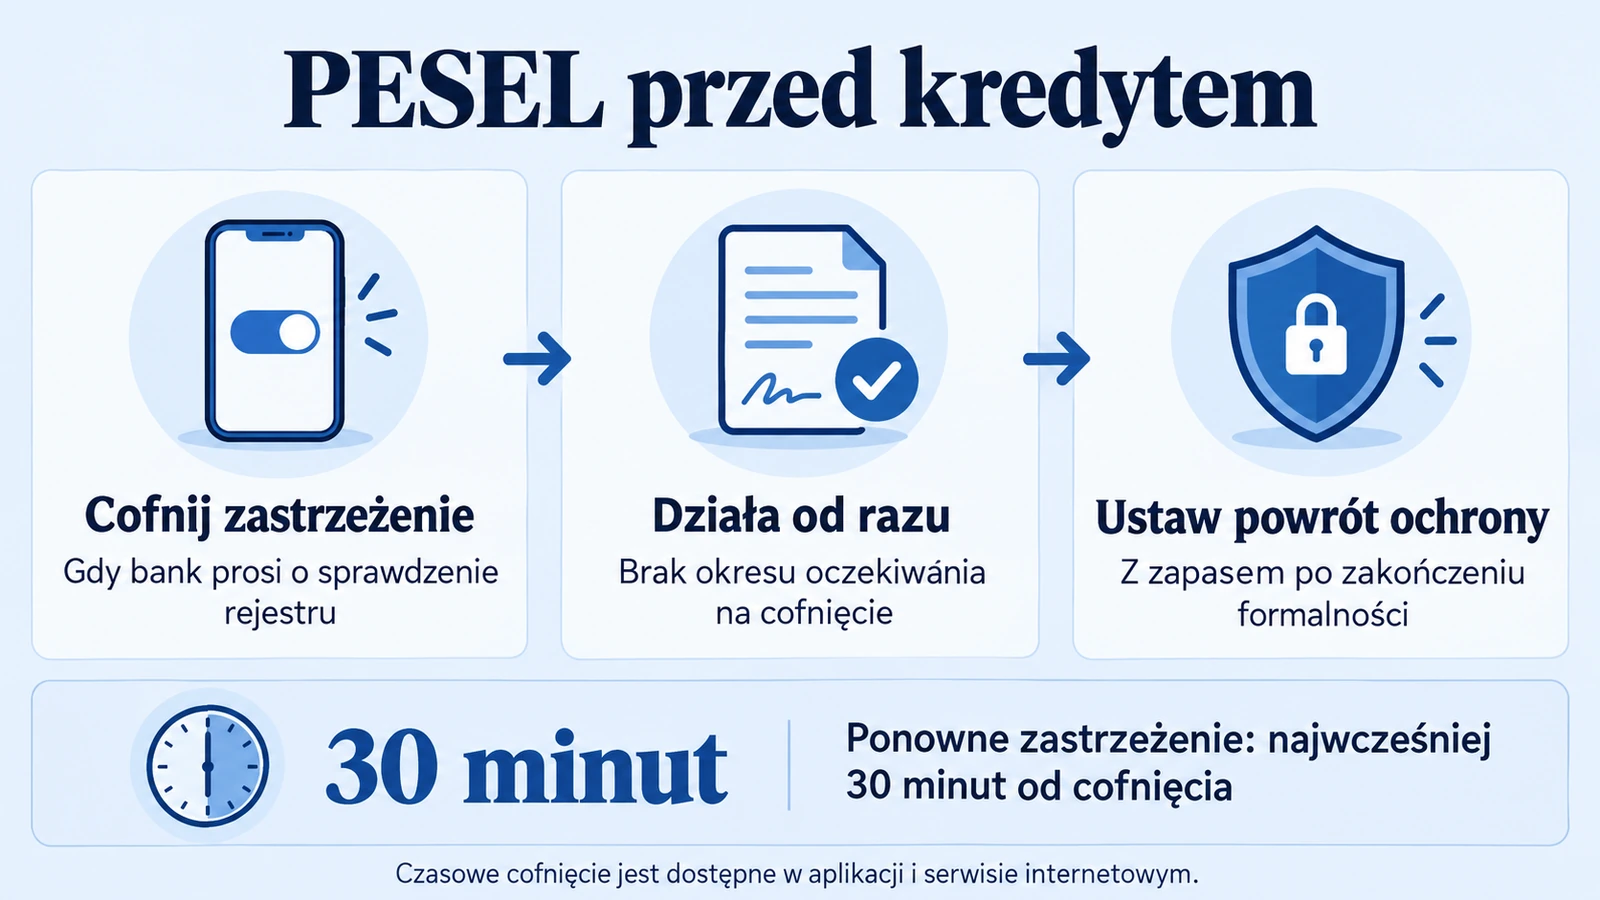
Cofnięcia nie trzeba robić z wyprzedzeniem, bo działa od razu, a przepisy nie przewidują żadnego okresu oczekiwania. Bank ma obowiązek sprawdzić rejestr przed zawarciem umowy kredytu, pożyczki lub leasingu oraz przed zmianą umowy, która zwiększa zadłużenie (art. 105d ust. 1 Prawa bankowego). Taki sam obowiązek mają pozostali kredytodawcy przy kredycie konsumenckim (art. 9b ustawy o kredycie konsumenckim), więc zasada obejmuje też firmy pożyczkowe i zakupy na raty. Wystarczy zatem cofnąć zastrzeżenie przed etapem, na którym instytucja sprawdza rejestr.
Ten etap nie zawsze wypada w dniu podpisania umowy. Ustawa wyznacza moment graniczny, czyli zawarcie umowy, ale bank może sprawdzić rejestr wcześniej, na przykład przy wniosku składanym w aplikacji, i wstrzymać proces, dopóki numer jest zastrzeżony. Przy kredycie hipotecznym bank często wymaga też konta osobistego, a umowa rachunku oszczędnościowo-rozliczeniowego również należy do umów, przed którymi sprawdza się rejestr. Najbezpieczniej jest więc cofać zastrzeżenie wtedy, gdy bank o to poprosi, albo przed czynnością, która prowadzi bezpośrednio do zawarcia umowy.
Przy podpisywaniu przydaje się zresztą czas na spokojną lekturę umowy kredytowej bez zerkania na zegarek. Dlatego przy czasowym cofnięciu lepiej ustawić powrót zastrzeżenia kilka godzin po planowanym spotkaniu niż kwadrans po nim. Przy umowie zawieranej przez internet warto doliczyć czas na weryfikację tożsamości i podpis elektroniczny. Po zakończeniu procedury zastrzeżenie wróci automatycznie o ustawionej godzinie.
Co blokuje zastrzeżony PESEL, a czego nie blokuje
Zastrzeżenie działa w chwili zawierania nowej umowy, więc nie wpływa na produkty, które już masz. Z zastrzeżonym numerem nadal spłacasz raty, płacisz kartą i kodem BLIK, wypłacasz pieniądze z bankomatu i zlecasz przelewy. Bez przeszkód załatwisz też sprawy urzędowe, wizytę u lekarza, wykupienie recepty, wyjazd za granicę czy podpisanie umowy o pracę. Blokada obejmuje natomiast czynności, przed którymi przepisy nakazują sprawdzenie rejestru.
| Sytuacja | Skutek zastrzeżenia | Podstawa |
|---|---|---|
| Umowa kredytu, pożyczki lub leasingu w banku albo SKOK-u | instytucja odmawia zawarcia umowy | art. 105d ust. 1 Prawa bankowego (w SKOK-ach odpowiednio) |
| Kredyt konsumencki w firmie pożyczkowej, zakup na raty | kredytodawca odmawia zawarcia umowy (wyjątek dla części umów ramowych, opisany niżej) | art. 9b ustawy o kredycie konsumenckim |
| Podwyższenie limitu lub inna zmiana umowy zwiększająca zadłużenie | wymaga cofnięcia zastrzeżenia | art. 105d ust. 1 pkt 2, art. 9b ust. 1 |
| Otwarcie konta osobistego, oszczędnościowego albo rachunku płatniczego (także w instytucji płatniczej) | instytucja odmawia zawarcia umowy | art. 105d ust. 1, art. 4b ustawy o usługach płatniczych |
| Wypłata gotówki w placówce banku powyżej 14 418 zł w ciągu dnia (2026 r.) | bank wstrzymuje wypłatę na 12 godzin, nawet po cofnięciu zastrzeżenia | art. 105d ust. 2 Prawa bankowego |
| Akt notarialny: kupno, sprzedaż lub obciążenie nieruchomości, pełnomocnictwo do tych czynności | notariusz odmawia dokonania czynności | art. 85a Prawa o notariacie |
| Duplikat karty SIM | operator odmawia wydania | przepisy prawa telekomunikacyjnego |
| Spłata rat, przelewy, karta, BLIK, bankomat, sprawy urzędowe, leczenie, podróże, praca | bez zmian | zastrzeżenie dotyczy tylko nowych umów z listy ustawowej |
Przy wypłacie gotówki w placówce banku rejestr sprawdza się dopiero przy dużych kwotach. Obowiązek powstaje, gdy suma wypłat z Twojego rachunku dokonanych danego dnia we wszystkich jego placówkach przekroczy trzykrotność minimalnego wynagrodzenia, czyli w 2026 roku 14 418 zł. Jeżeli w chwili złożenia dyspozycji numer jest zastrzeżony, bank wstrzymuje wypłatę na 12 godzin, a cofnięcie zastrzeżenia w tym czasie niczego nie przyspiesza (art. 105d ust. 2). Przed dużą wypłatą w oddziale zastrzeżenie trzeba więc cofnąć jeszcze przed złożeniem dyspozycji. Próg zmienia się co roku razem z płacą minimalną.
Przepisy o weryfikacji mówią o konsumencie, czyli o osobie, która zawiera umowę niezwiązaną bezpośrednio ze swoją działalnością gospodarczą. Przy kredycie firmowym, także dla jednoosobowej działalności, obowiązek z art. 105d i zakaz żądania spłaty nie wynikają więc wprost z ustawy, choć bank może stosować własne procedury bezpieczeństwa. Wyjątek przewiduje też ustawa o kredycie konsumenckim dla umów ramowych, w których kredytodawca na bieżąco finansuje zakupy u sprzedawców, na przykład w odroczonych płatnościach w sklepach internetowych. Jeżeli suma takich zobowiązań nie przekracza płacy minimalnej, a rejestr sprawdzono przy zawieraniu umowy ramowej, przy pojedynczych zakupach weryfikacja nie jest wymagana (art. 9b ust. 3).
Co się dzieje, gdy ktoś weźmie kredyt mimo zastrzeżenia
Jeżeli w chwili zawarcia umowy kredytu, pożyczki, leasingu albo umowy rachunku numer PESEL konsumenta był zastrzeżony, bank nie może domagać się od niego ani od jego następców prawnych (na przykład spadkobierców) zaspokojenia roszczeń z tej umowy. Nie może też sprzedać wierzytelności, która z niej wynika (art. 105d ust. 3 Prawa bankowego). Te same zasady obowiązują firmy pożyczkowe i innych kredytodawców (art. 9b ust. 2 ustawy o kredycie konsumenckim) oraz instytucje płatnicze (art. 4b ust. 2 ustawy o usługach płatniczych). Osoba, na której dane zaciągnięto zobowiązanie, nie musi więc udowadniać, że umowy nie zawierała.
Zobowiązanie zawarte przy zastrzeżonym numerze nie powinno też trafić do historii kredytowej. Prawo bankowe zwalnia bank z przekazywania informacji o takim zobowiązaniu do Biura Informacji Kredytowej, a przed przekazaniem danych nakazuje sprawdzić, czy numer był zastrzeżony w chwili zawarcia umowy (art. 105 ust. 4j i 4k). Dla osoby, która planuje kredyt hipoteczny, ma to duże znaczenie, bo wyłudzona pożyczka z niespłaconymi ratami mogłaby obniżyć jej ocenę w BIK i utrudnić uzyskanie finansowania. Informacja o takim zobowiązaniu nie powinna więc pojawić się w raporcie BIK, który bank sprawdza przy kolejnym wniosku kredytowym.
Wyjątkiem jest sytuacja, w której rejestr był niedostępny dłużej niż 15 minut z powodu awarii, a nie planowanej przerwy ogłoszonej przez ministra. Bank mógł wtedy zawrzeć umowę po starannej weryfikacji tożsamości i wówczas zakaz dochodzenia roszczeń nie obowiązuje (art. 105d ust. 5 i 6). Jeżeli instytucja żąda spłaty umowy zawartej na Twoje dane bez Twojej wiedzy, pierwszym krokiem jest reklamacja w tej instytucji, a po jej odrzuceniu wniosek do Rzecznika Finansowego. Kradzież tożsamości warto też zgłosić policji.
Jak sprawdzić status i historię weryfikacji PESEL
Usługa Zastrzeż PESEL pokazuje bieżący status numeru, historię zastrzeżeń i cofnięć oraz informację o tym, kto i kiedy weryfikował status Twojego numeru (art. 23l). Zapisy o weryfikacjach rejestr przechowuje przez 6 lat od końca roku, w którym powstały (art. 23c ust. 4). Zaświadczenie z danymi z rejestru można pobrać bezpłatnie przez internet albo otrzymać w dowolnym urzędzie gminy (art. 23k). Aplikacja mObywatel wysyła też powiadomienia dotyczące usługi Zastrzeż PESEL.
Jeżeli w historii pojawi się weryfikacja wykonana przez instytucję finansową, z którą nie załatwiasz żadnej sprawy, może to oznaczać, że ktoś próbował zawrzeć umowę na Twoje dane. Wtedy warto sprawdzić raporty o sobie w BIK, BIG InfoMonitor i KRD, bo w nich widać kredyty, zapytania kredytowe i zaległości zapisane na Twoje dane. Historia pozwala też potwierdzić, że bank sprawdził rejestr w trakcie Twojego procesu kredytowego. Status zastrzeżenia może sprawdzić również osoba trzecia, ale tylko wtedy, gdy zna Twój PESEL oraz serię i numer ostatniego dowodu osobistego lub paszportu, a jeżeli działa w imieniu firmy, musi ją wskazać (art. 23j).
Raporty i powiadomienia o zapytaniach kredytowych oferuje z kolei Biuro Informacji Kredytowej. Płatne Alerty BIK (w październiku 2026 roku 48 zł rocznie) wysyłają między innymi powiadomienia o próbach wyłudzenia kredytu na Twoje dane. Obejmują też informacje o opóźnieniach w spłacie i o wpisach do BIG InfoMonitor. Zastrzeżenie blokuje zawarcie umowy, a alert informuje o samej próbie, więc oba narzędzia się uzupełniają.
Czego zastrzeżenie nie chroni i co zrobić po wycieku danych
Zastrzeżenie chroni przed zawarciem nowej umowy na Twoje dane, ale nie zabezpiecza pieniędzy, które już leżą na koncie. Nie zatrzyma przestępcy, który przejmie dostęp do bankowości elektronicznej, wyłudzi kod BLIK albo nakłoni do przelewu na fałszywe konto. Przy takich zdarzeniach znaczenie mają zasady bezpieczeństwa bankowości i przepisy o nieautoryzowanych transakcjach, o których możesz przeczytać w artykule o tym, czy bank odda pieniądze skradzione z konta. Zastrzeżenie nie wpływa też na umowy zawarte przed jego włączeniem.
W sierpniu 2026 roku, po incydencie bezpieczeństwa w firmie MyDr, zastrzeżenie PESEL znalazło się na pierwszym miejscu zaleceń Ministerstwa Zdrowia i Ministerstwa Cyfryzacji. Ministerstwo Cyfryzacji zaleca, żeby numer był zastrzeżony domyślnie, a zastrzeżenie cofać tylko tymczasowo, przy otwieraniu konta, kredycie albo zakupie na raty. Przy takim podejściu kolejny wyciek danych nie wymaga pośpiechu, bo numer jest już chroniony. Po wycieku kolejność działań zależy od tego, czy wyciekły same dane, czy zginął dokument, czy ktoś zdążył zawrzeć umowę.
Zastrzeż PESEL w aplikacji mObywatel, jeżeli numer nie jest jeszcze zastrzeżony. Sprawdź historię weryfikacji numeru oraz raporty o sobie w BIK, BIG InfoMonitor i KRD. Zmień hasła do usług, z których wyciekły dane.
Zgłoś utratę dowodu w aplikacji mObywatel, na gov.pl albo w urzędzie gminy. Dowód zostanie unieważniony, a PESEL zastrzeżony z urzędu. Kradzież warto zgłosić policji.
Złóż reklamację w instytucji, która zawarła umowę, i zgłoś sprawę policji. Jeżeli PESEL był wtedy zastrzeżony, instytucja nie może żądać spłaty. Po odrzuceniu reklamacji pomocy możesz szukać u Rzecznika Finansowego.
Powiązane pojęcia
- Historia kredytowa — co trafia do BIK i jak wpływa na ocenę wniosku
- BIG — czym są biura informacji gospodarczej i jakie dane o długach gromadzą
- Wniosek kredytowy — od czego zaczyna się proces, w którym bank sprawdza zastrzeżenie
Zobacz też
- KRD — jak sprawdzić, czy jesteś w rejestrze — darmowy raport o sobie i co zrobić z wpisem
- BIG InfoMonitor — jak sprawdzić raport o sobie — raport przed wnioskiem kredytowym
- BLIK — co to jest i jak używać go bezpiecznie — oszustwa, przed którymi zastrzeżenie PESEL nie chroni
Najczęściej zadawane pytania
Czy można zastrzec PESEL dziecka?
Nie, rejestr zastrzeżeń obejmuje wyłącznie osoby pełnoletnie (art. 23a ust. 2 ustawy o ewidencji ludności), więc rodzic nie zastrzeże numeru niepełnoletniego dziecka ani w aplikacji, ani w urzędzie. Osoba niepełnoletnia co do zasady nie zawrze sama umowy kredytu, bo nie ma pełnej zdolności do czynności prawnych. Po 18. urodzinach zastrzeżenie można zrobić od razu, na przykład w aplikacji mObywatel. W imieniu dorosłej osoby ubezwłasnowolnionej wniosek w urzędzie gminy składa opiekun prawny albo kurator.
Jak cofnąć zastrzeżenie PESEL w banku?
Bank może przyjąć od Ciebie wyłącznie zastrzeżenie, i to tylko wtedy, gdy udostępnia taką usługę (art. 23f ustawy o ewidencji ludności). Cofnięcie robi się w aplikacji mObywatel, w serwisie mObywatel.gov.pl albo w dowolnym urzędzie gminy. Do serwisu mObywatel.gov.pl można się jednak zalogować danymi z bankowości elektronicznej, więc cofnięcie da się załatwić bez aplikacji, za pomocą logowania z banku. Czasowe cofnięcie z automatycznym powrotem zastrzeżenia jest dostępne tylko w aplikacji i w serwisie internetowym.
Czy zastrzeżony PESEL chroni przed włamaniem na konto bankowe?
Nie, zastrzeżenie działa przy zawieraniu nowych umów, takich jak kredyt, pożyczka czy otwarcie rachunku, a nie przy logowaniu do konta, które już masz. Nie zatrzyma więc przestępcy, który przejmie dane do bankowości elektronicznej, wyłudzi kod BLIK albo nakłoni do przelewu. Przed takimi zdarzeniami chronią zasady bezpieczeństwa bankowości, silne hasła i weryfikacja dwuetapowa. W razie nieautoryzowanej transakcji sprawę zgłasza się od razu w banku.
Czy po zgubieniu dowodu osobistego trzeba osobno zastrzec PESEL?
Zgłoszenie utraty dowodu osobistego powoduje jego unieważnienie, a wraz z nim zastrzeżenie numeru PESEL z urzędu (art. 23g ust. 1 ustawy o ewidencji ludności). To samo dzieje się po zgłoszeniu podejrzenia, że ktoś wykorzystuje Twoje dane. Utratę dowodu zgłasza się w aplikacji mObywatel, na gov.pl albo w dowolnym urzędzie gminy. Status zastrzeżenia po zgłoszeniu widać w usłudze Zastrzeż PESEL.
Ile kosztuje zastrzeżenie PESEL i ile razy można je cofać?
Zastrzeżenie i cofnięcie zastrzeżenia są bezpłatne (art. 23e ust. 1 ustawy o ewidencji ludności), zarówno w aplikacji i serwisie internetowym, jak i w urzędzie gminy. Ustawa nie ogranicza liczby zastrzeżeń i cofnięć, więc numer można zastrzegać i cofać zastrzeżenie przy każdej czynności, która tego wymaga. Jedynym ograniczeniem jest 30 minut, przez które po cofnięciu nie można ponownie zastrzec numeru. Bezpłatne jest też zaświadczenie z rejestru pobierane przez internet.
Co daje zastrzeżenie PESEL, gdy moje dane już wyciekły?
Zastrzeżenie od chwili jego włączenia blokuje zawarcie na Twoje dane kredytu, pożyczki, leasingu, umowy rachunku, części czynności notarialnych i wydanie duplikatu karty SIM. Jeżeli mimo zastrzeżenia instytucja zawrze taką umowę, nie może żądać spłaty ani sprzedać długu, a zobowiązanie nie powinno trafić do BIK. Zastrzeżenie nie działa wstecz, więc umowy zawarte przed jego włączeniem trzeba wyjaśniać osobno, reklamacją w instytucji i zawiadomieniem policji. Po wycieku warto też sprawdzić raporty o sobie w BIK, BIG InfoMonitor i KRD.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Opis odpowiada przepisom i opisom usług obowiązującym na początku października 2026 r. Wygląd i nazwy ekranów w aplikacji mObywatel mogą się zmieniać, więc przy wątpliwościach warto sprawdzić aktualny opis usługi na gov.pl.
