Podwyżka najniższej krajowej na 2027 rok wynosi 144 zł brutto, czyli 3%, tyle samo procentowo, co rok wcześniej. Rząd zaproponował te stawki 9 czerwca 2026 r., związki zawodowe chciały 5 200 zł, pracodawcy 4 860 zł, a Rada Dialogu Społecznego nie wypracowała wspólnego stanowiska w ustawowym terminie. W takiej sytuacji ustawa oddaje decyzję Radzie Ministrów, która potwierdziła swoją czerwcową propozycję w rozporządzeniu z 14 września 2026 r. Według wyliczeń rządu podwyżka obejmie około 1,58 mln osób.
W tym tekście liczymy, ile z 4 950 zł zostaje na koncie w różnych sytuacjach, ile z 32,30 zł za godzinę zostaje zleceniobiorcy, ile kosztuje to pracodawcę oraz które kwoty w innych przepisach rosną razem z płacą minimalną.
Płaca minimalna 2027 w liczbach
Ustawa wymaga, by minimalne wynagrodzenie rosło co najmniej o prognozowaną na dany rok inflację. Dla 2027 roku rząd przyjął prognozę 2,5%, a zdecydował się na podwyżkę o 3%. W przeliczeniu na rękę różnica jest mniejsza, bo od wyższej pensji rosną też składki i podatek. Zestawienie stawek na 2026 i 2027 rok wygląda następująco:
| Pozycja | 2026 | 2027 | Zmiana |
|---|---|---|---|
| Minimalne wynagrodzenie brutto | 4 806 zł | 4 950 zł | +144 zł (+3,0%) |
| Minimalne wynagrodzenie netto na standardowym etacie | 3 605,85 zł | 3 703,93 zł | +98,08 zł (+2,7%) |
| Minimalna stawka godzinowa brutto | 31,40 zł | 32,30 zł | +0,90 zł (+2,9%) |
| Roczne wynagrodzenie brutto | 57 672 zł | 59 400 zł | +1 728 zł |
| Roczne wynagrodzenie netto na standardowym etacie | 43 270,20 zł | 44 447,16 zł | +1 176,96 zł |
Standardowy etat oznacza w tym zestawieniu pracownika po 26. roku życia, z jednym miejscem pracy, kosztami uzyskania przychodu 250 zł, złożonym PIT-2 (pomniejszenie zaliczki o 300 zł), bez PPK i bez dodatkowych ulg. Roczne kwoty zakładają dwanaście miesięcy pracy na tej samej pensji, bez trzynastek i premii. W 2027 roku obowiązuje jedna stawka przez cały rok; podwójna podwyżka (styczeń i lipiec) wchodzi w grę tylko wtedy, gdy prognozowana inflacja na kolejny rok wynosi co najmniej 5%, a rząd przyjął dla 2027 roku prognozę 2,5%.
Ile to jest 4 950 zł brutto na rękę?
Od kwoty brutto odchodzą najpierw składki na ubezpieczenia społeczne finansowane przez pracownika, potem składka zdrowotna liczona od pozostałej podstawy, a na końcu zaliczka na podatek dochodowy. Kolejność ma znaczenie, bo składkę zdrowotną i podstawę podatku liczy się od kwoty pomniejszonej o składki społeczne. Przy standardowym etacie z 4 950 zł zostaje 3 703,93 zł. Tabela pokazuje każdy krok tego rozliczenia.
| Składnik | Kwota |
|---|---|
| Wynagrodzenie brutto | 4 950,00 zł |
| Składka emerytalna (9,76%) | −483,12 zł |
| Składka rentowa (1,5%) | −74,25 zł |
| Składka chorobowa (2,45%) | −121,28 zł |
| Podstawa składki zdrowotnej | 4 271,35 zł |
| Składka zdrowotna (9%) | −384,42 zł |
| Zaliczka na PIT (12% od 4 021 zł minus 300 zł, po zaokrągleniu) | −183,00 zł |
| Wynagrodzenie netto | 3 703,93 zł |
Składki społeczne pracownika to łącznie 13,71% brutto, czyli 678,65 zł. Podstawa opodatkowania powstaje po odjęciu od 4 271,35 zł kosztów uzyskania przychodu w wysokości 250 zł i zaokrągleniu do pełnych złotych, a zaliczka 12% (482,52 zł) maleje o miesięczną kwotę zmniejszającą podatek 300 zł, wynikającą z 30 tys. zł kwoty wolnej. Zapowiedziana na 2027 rok zmiana skali PIT (pierwszy próg 130 tys. zł, nowa stawka 24% do 150 tys. zł) nie ma tu żadnego znaczenia, bo roczny dochód z płacy minimalnej pozostaje daleko poniżej pierwszego progu. Mechanikę składek i podatku od zera tłumaczymy w osobnym tekście o tym, jak z brutto powstaje netto i koszt pracodawcy.
Płaca minimalna 2027 netto w różnych sytuacjach
Nie każdy z pensją 4 950 zł brutto zobaczy na koncie dokładnie 3 703,93 zł. Wynik zmieniają koszty uzyskania przychodu, PIT-2, wiek pracownika, uczestnictwo w PPK i wymiar etatu. Różnice sięgają od kilku złotych przy podwyższonych kosztach do ponad 180 zł przy uldze dla młodych. Poniżej najczęstsze warianty policzone według tych samych zasad co wyżej.
| Sytuacja | Brutto | Netto |
|---|---|---|
| Standardowy etat (PIT-2, koszty 250 zł) | 4 950,00 zł | 3 703,93 zł |
| Podwyższone koszty uzyskania (300 zł, dojazdy z innej miejscowości) | 4 950,00 zł | 3 709,93 zł |
| Bez PIT-2 u pracodawcy | 4 950,00 zł | 3 403,93 zł |
| Pracownik do 26 lat z ulgą dla młodych | 4 950,00 zł | 3 886,93 zł |
| Uczestnik PPK z podstawową wpłatą 2% | 4 950,00 zł | 3 604,93 zł |
| 3/4 etatu | 3 712,50 zł | 2 861,19 zł |
| 1/2 etatu | 2 475,00 zł | 1 943,46 zł |
| 1/4 etatu | 1 237,50 zł | 971,73 zł |
Brak PIT-2 nie oznacza trwałej straty 300 zł miesięcznie. Jeżeli kwota wolna przysługuje i nie wykorzystuje jej inny płatnik, nadpłacony podatek wraca w rozliczeniu rocznym. Ulga dla młodych zwalnia z podatku przychody do 85 528 zł rocznie, więc roczna płaca minimalna (59 400 zł) mieści się w limicie z zapasem; składki społeczne i zdrowotna są jednak potrącane normalnie. Wpłata do PPK w wysokości 99 zł nie jest podatkiem, bo trafia na rachunek pracownika, a pracodawca dokłada do niej co najmniej 74,25 zł. Przy niepełnym etacie minimum obowiązuje proporcjonalnie do wymiaru czasu pracy, ale netto nie skaluje się liniowo, bo przy niskich kwotach zaliczka na PIT spada do zera dzięki kwocie zmniejszającej podatek.
Minimalna stawka godzinowa 32,30 zł, czyli ile zostaje na zleceniu
Stawka godzinowa chroni osoby pracujące na umowach zlecenia i umowach o świadczenie usług, w tym część samozatrudnionych wykonujących zlecenie osobiście. Pracownik etatowy ma zagwarantowane minimum miesięczne, więc jego stawka za godzinę zmienia się z liczbą godzin roboczych w danym miesiącu i bywa niższa niż 32,30 zł, co potwierdza Państwowa Inspekcja Pracy. Przy 160 godzinach zlecenia w miesiącu stawka minimalna daje 5 168 zł brutto, a na rękę zostaje kwota zależna od tego, jakim składkom podlega zleceniobiorca.
| Sytuacja zleceniobiorcy | Netto miesięcznie | Netto za godzinę |
|---|---|---|
| Student do 26 lat (bez składek ZUS, ulga dla młodych) | 5 168,00 zł | 32,30 zł |
| Osoba do 26 lat bez statusu studenta (składki społeczne i zdrowotna, bez PIT) | 4 173,33 zł | 26,08 zł |
| Zlecenie obok etatu z pensją co najmniej minimalną (tylko składka zdrowotna, PIT bez PIT-2) | 4 206,88 zł | 26,29 zł |
| Zlecenie jako jedyne źródło dochodu, bez dobrowolnej składki chorobowej, bez PIT-2 | 3 733,33 zł | 23,33 zł |
| Jak wyżej, ale z dobrowolną składką chorobową i PIT-2 | 3 930,11 zł | 24,56 zł |
Wyliczenia dla zlecenia przyjmują koszty uzyskania przychodu 20% i stawkę podatku 12%. Warto zwrócić uwagę na paradoks ostatnich dwóch wierszy. Zleceniobiorca, który opłaca dobrowolną składkę chorobową, dostaje na rękę więcej niż ten, który z niej rezygnuje, ale tylko dlatego, że w tym przykładzie złożył PIT-2; bez pomniejszenia zaliczki składka chorobowa obniżyłaby wypłatę o około 100 zł miesięcznie. Praktyczne skutki pierwszej umowy dla wypłaty, od składek po termin przelewu, opisujemy w tekście o pierwszej pracy.
Ile płaca minimalna kosztuje pracodawcę
Dla firmy 4 950 zł to wynagrodzenie brutto, do którego dochodzą składki finansowane przez pracodawcę. Największe z nich to składka emerytalna i rentowa, a do tego dochodzą składka wypadkowa oraz odpisy na Fundusz Pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych. Przy przykładowej składce wypadkowej 1,67% pełny koszt jednego etatu na płacy minimalnej wynosi w 2027 roku około 5 963,77 zł miesięcznie. Między kwotą, którą firma wydaje, a kwotą, którą pracownik dostaje na konto, jest więc ponad 2 250 zł różnicy.
| Pozycja | Kwota |
|---|---|
| Wynagrodzenie brutto | 4 950,00 zł |
| Składka emerytalna pracodawcy (9,76%) | 483,12 zł |
| Składka rentowa pracodawcy (6,5%) | 321,75 zł |
| Składka wypadkowa (przykładowo 1,67%) | 82,67 zł |
| Fundusz Pracy (2,45%) | 121,28 zł |
| FGŚP (0,1%) | 4,95 zł |
| Łączny koszt bez PPK | ok. 5 963,77 zł |
| Wpłata pracodawcy do PPK (1,5%), jeżeli pracownik uczestniczy | +74,25 zł |
Składka wypadkowa zależy od grupy ryzyka i liczby ubezpieczonych, więc w konkretnej firmie łączny koszt będzie nieco inny. Pracodawca nie płaci Funduszu Pracy i FGŚP m.in. za kobiety po 55. i mężczyzn po 60. roku życia, co obniża koszt takiego etatu o około 126 zł.
Co jeszcze rośnie razem z płacą minimalną
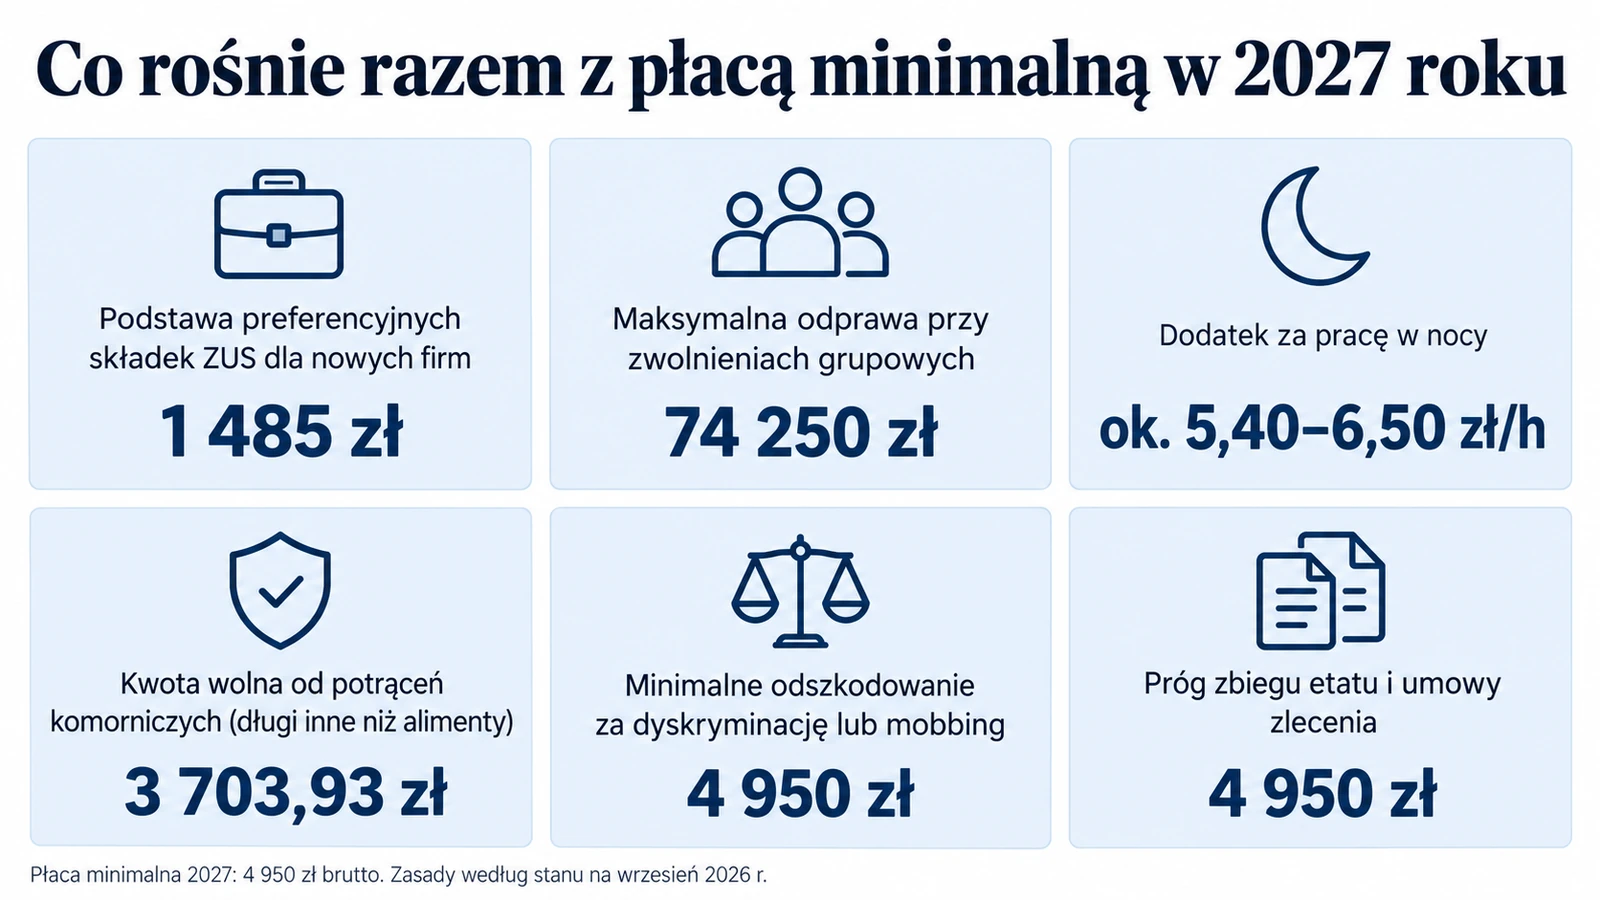
Najniższa krajowa jest punktem odniesienia dla wielu innych kwot w przepisach, dlatego jej zmiana odczuwalna jest także przez osoby, które zarabiają więcej, oraz przez przedsiębiorców. Część z tych kwot rośnie automatycznie od 1 stycznia, jak podstawa preferencyjnych składek dla nowych firm, inne dopiero wtedy, gdy zdarzy się sytuacja, której dotyczą, na przykład zwolnienie grupowe. Zestawienie obejmuje najczęściej spotykane przypadki.
| Co się zmienia | Zasada | Kwota w 2027 r. |
|---|---|---|
| Podstawa preferencyjnych składek ZUS dla nowych firm | 30% minimalnego wynagrodzenia | 1 485 zł (składki społeczne ok. 470 zł miesięcznie, bez zdrowotnej) |
| Maksymalna odprawa przy zwolnieniach grupowych | 15-krotność minimalnego wynagrodzenia | 74 250 zł |
| Dodatek za pracę w nocy | 20% stawki godzinowej wynikającej z minimalnego wynagrodzenia | ok. 5,40–6,50 zł za godzinę, zależnie od liczby godzin roboczych w miesiącu |
| Kwota wolna od potrąceń komorniczych (długi inne niż alimenty) | minimalne wynagrodzenie netto | 3 703,93 zł na standardowym etacie |
| Minimalne odszkodowanie za dyskryminację lub mobbing | nie mniej niż minimalne wynagrodzenie | 4 950 zł |
| Próg zbiegu tytułów do ubezpieczeń (etat plus zlecenie) | podstawa składek z etatu co najmniej równa minimalnemu wynagrodzeniu zwalnia zlecenie z obowiązkowych składek społecznych | 4 950 zł |
W tabeli podano zasady obowiązujące we wrześniu 2026 r.; przepisy o poszczególnych świadczeniach mogą się zmienić niezależnie od rozporządzenia o płacy minimalnej.
Jak rosła płaca minimalna i ile wynosi w relacji do średniej
W 2015 roku najniższa krajowa wynosiła 1 750 zł, w 2027 roku wyniesie 4 950 zł, czyli nominalnie ponad 2,8 raza więcej. Po uwzględnieniu inflacji z lat 2015–2025 (ceny wzrosły w tym okresie łącznie o około 55%) stawka na 2025 rok była, po odliczeniu wzrostu cen, o około 70% wyższa niż dziesięć lat wcześniej. Zmieniła się też relacja płacy minimalnej do przeciętnego wynagrodzenia w gospodarce narodowej.
| Rok | Minimalne wynagrodzenie brutto | Minimalna stawka godzinowa | Relacja do przeciętnego wynagrodzenia |
|---|---|---|---|
| 2015 | 1 750 zł | — | 44,9% |
| 2018 | 2 100 zł | 13,70 zł | 45,8% |
| 2020 | 2 600 zł | 17,00 zł | 50,3% |
| 2022 | 3 010 zł | 19,70 zł | 47,4% |
| 2023 | 3 490 zł (I–VI) / 3 600 zł (VII–XII) | 22,80 zł / 23,50 zł | 49,5% |
| 2024 | 4 242 zł (I–VI) / 4 300 zł (VII–XII) | 27,70 zł / 28,10 zł | 52,2% |
| 2025 | 4 666 zł | 30,50 zł | 52,4% |
| 2026 | 4 806 zł | 31,40 zł | — |
| 2027 | 4 950 zł | 32,30 zł | 49,3% (prognoza) |
Relacja liczona jest do przeciętnego wynagrodzenia w gospodarce narodowej ogłaszanego przez GUS (w 2025 roku 8 903,56 zł), a dla 2027 roku do prognozy z projektu ustawy budżetowej (10 033 zł); dla lat z dwiema stawkami przyjęto ich średnią. Widać z niej, że w latach 2023–2024 płaca minimalna rosła szybciej niż przeciętna pensja i zbliżyła się do połowy średniej, a przy trzyprocentowej podwyżce na 2027 rok ta relacja lekko spada. Minimalna stawka godzinowa istnieje od 2017 roku, dlatego w wierszu 2015 jej nie ma.
Kto ustala płacę minimalną i co może się jeszcze zmienić
Mechanizm z ustawy z 2002 roku ma stały kalendarz. Do 15 czerwca rząd przedstawia Radzie Dialogu Społecznego propozycję na kolejny rok, przez 30 dni partnerzy społeczni próbują uzgodnić wspólną kwotę, a gdy się to nie uda, Rada Ministrów sama ustala stawki rozporządzeniem do 15 września. Ustawa daje przy tym pracownikom jedną gwarancję. Kwota z rozporządzenia nie może być niższa od tej, którą rząd zaproponował w czerwcu. Do płacy minimalnej wlicza się sumę składników wynagrodzenia, z wyjątkiem m.in. nadgodzin, dodatku za pracę w nocy, dodatku stażowego, dodatku za szczególne warunki pracy, nagród jubileuszowych i odpraw emerytalno-rentowych, więc pensja zasadnicza może być dziś niższa niż 4 950 zł, o ile premia uzupełnia ją do minimum.
Ten ostatni element może się zmienić. W Sejmie jest poselski projekt nowej ustawy o minimalnym wynagrodzeniu za pracę (druk nr 1811). Projekt zakłada, że do minimum przestaną się wliczać także dodatek funkcyjny, pozostałe dodatki oraz premie i nagrody, czyli minimalne wynagrodzenie zbliży się do wynagrodzenia zasadniczego. Pierwsze czytanie zakończyło się 11 czerwca 2026 r. skierowaniem projektu do komisji i według stanu na wrzesień 2026 r. projekt nie został uchwalony, więc zasady ustalania stawek na 2027 rok pozostają dotychczasowe. Osobno rząd przygotowuje własny projekt nowej ustawy (UC62 w wykazie prac Rady Ministrów), który ma wdrożyć unijną dyrektywę o adekwatnych wynagrodzeniach minimalnych: on także przewiduje minimalne wynagrodzenie jako wynagrodzenie zasadnicze i wprowadza wartość referencyjną do oceny, czy minimum jest adekwatne. Ten projekt nie trafił jeszcze do Sejmu. Trybunał Sprawiedliwości UE w listopadzie 2025 r. utrzymał dyrektywę w mocy, a termin jej wdrożenia minął Polsce w listopadzie 2024 r.
Powiązane pojęcia
- Inflacja w Polsce na przestrzeni lat 2006–2026 — dlaczego nominalna podwyżka nie zawsze oznacza wyższą siłę nabywczą
- Dlaczego stopy procentowe wpływają na raty, lokaty i ceny mieszkań? — druga strona polityki gospodarczej
- Recesja, spowolnienie, kryzys — czym się różnią? — koniunktura, od której zależą płace
Zobacz też
- Kwota wolna od podatku — skąd bierze się 300 zł pomniejszenia zaliczki
- Jak obliczyć podatek dochodowy — skala, koszty uzyskania i zaliczki krok po kroku
Najczęściej zadawane pytania
Ile wynosi najniższa krajowa w 2027 roku?
4 950 zł brutto miesięcznie od 1 stycznia 2027 r., czyli o 144 zł (3%) więcej niż w 2026 roku. Tyle zaproponował rząd 9 czerwca 2026 r. i tyle ustaliła Rada Ministrów w rozporządzeniu z 14 września 2026 r. (Dz.U. 2026 poz. 1213). Minimalna stawka godzinowa dla zleceń wynosi 32,30 zł brutto.
Ile to jest 4 950 zł brutto na rękę?
Na standardowym etacie (PIT-2, koszty uzyskania 250 zł, bez PPK) zostaje 3 703,93 zł netto. Składki społeczne zabierają 678,65 zł, składka zdrowotna 384,42 zł, a zaliczka na podatek 183 zł. Pracownik do 26. roku życia z ulgą dla młodych dostanie 3 886,93 zł, uczestnik PPK z wpłatą 2% około 3 604,93 zł, a osoba bez złożonego PIT-2 3 403,93 zł, z możliwością odzyskania nadpłaty w rozliczeniu rocznym.
O ile wzrośnie płaca minimalna w 2027 roku?
O 144 zł brutto względem 2026 roku, czyli o 3%. Na rękę różnica wynosi około 98 zł miesięcznie i około 1 177 zł w skali roku. To druga z rzędu podwyżka o 3%; dla porównania w 2024 roku najniższa krajowa wzrosła o ponad 19%. Minimalna stawka godzinowa rośnie w tym samym rytmie, z 31,40 zł do 32,30 zł.
Czy w 2027 roku będą dwie podwyżki płacy minimalnej?
Nie. Dwa terminy podwyżki (styczeń i lipiec) ustawa przewiduje tylko wtedy, gdy prognozowana inflacja na dany rok wynosi co najmniej 5%. Rząd przyjął dla 2027 roku prognozę 2,5%, więc obowiązuje jedna stawka 4 950 zł przez cały rok. Ostatnio dwie podwyżki w jednym roku były w 2023 i 2024 roku, gdy inflacja prognozowana na te lata przekraczała próg.
Ile wynosi 32,30 zł brutto na rękę na zleceniu?
To zależy od składek, jakim podlega zleceniobiorca. Student do 26. roku życia nie płaci składek ZUS ani podatku, więc dostaje pełne 32,30 zł za godzinę. Zleceniobiorca, dla którego zlecenie jest jedynym źródłem dochodu, po składkach społecznych, zdrowotnej i podatku otrzyma około 23–25 zł za godzinę, a osoba z etatem na co najmniej płacę minimalną w innej firmie około 26 zł.
Czy pensja zasadnicza musi wynosić 4 950 zł?
Według obowiązujących przepisów nie. Minimum może zostać osiągnięte sumą składników, na przykład pensji zasadniczej i premii regulaminowej. Do wyliczenia nie wlicza się jednak nadgodzin, dodatku nocnego, stażowego i za szczególne warunki pracy ani nagród jubileuszowych i odpraw emerytalno-rentowych. Poselski projekt nowej ustawy (druk 1811) zmierza do tego, by minimalne wynagrodzenie było wynagrodzeniem zasadniczym, ale we wrześniu 2026 r. nie został jeszcze uchwalony.
Stan prawny na
Zastrzeżenie. Kwoty netto zależą od indywidualnej sytuacji podatkowo-składkowej (PIT-2, ulgi, PPK, liczba płatników, składka wypadkowa pracodawcy). Tekst ma charakter informacyjny i nie jest poradą prawną ani podatkową; ostateczne stawki na 2027 r. określa rozporządzenie Rady Ministrów, a zasady ustalania płacy minimalnej mogą zmienić się po uchwaleniu nowej ustawy.
