Pytanie, po ilu latach przedawnia się dług, pada zwykle wtedy, gdy po kilku latach ciszy przychodzi pismo od firmy windykacyjnej albo z sądu. Odpowiedź „po trzech latach” dotyczy tylko części długów i zakłada, że w międzyczasie nic się nie wydarzyło. O wyniku decyduje rodzaj długu, dzień, w którym stał się wymagalny, reguła końca roku kalendarzowego oraz to, czy wierzyciel poszedł do sądu albo do komornika. Znaczenie ma też zachowanie samego dłużnika, bo częściowa wpłata albo prośba o rozłożenie zaległości na raty mogą uruchomić termin od nowa.
W tym artykule znajdziesz terminy przedawnienia typowych długów konsumenta w jednej tabeli, z podstawą prawną i dniem, od którego liczy się termin. Opisuję też, co przerywa bieg przedawnienia, jak liczy się sześć lat przy długu z wyrokiem i jak samodzielnie sprawdzić, czy konkretny dług jest już przedawniony. Opis odpowiada Kodeksowi cywilnemu w tekście jednolitym z 2026 roku (Dz.U. 2026 poz. 795) oraz uchwałom Sądu Najwyższego z lat 2023–2025, które rozstrzygnęły najczęstsze spory o liczenie terminów. Tekst ma charakter informacyjny, a wynik w konkretnej sprawie zależy od jej dokumentów i historii.
Co się przedawnia, czyli dług a roszczenie
Przedawnienie odbiera wierzycielowi możliwość skutecznego dochodzenia długu przed sądem, ale samego długu nie kasuje. Kodeks cywilny mówi o przedawnieniu roszczeń majątkowych (art. 117 § 1), czyli żądania zapłaty, a samo zobowiązanie trwa dalej. Po upływie terminu dłużnik może odmówić zapłaty, a gdy jest konsumentem, wierzyciel w ogóle nie może domagać się zaspokojenia przedawnionego roszczenia (art. 117 § 2¹). Sąd bierze więc przedawnienie pod uwagę z urzędu, nawet jeśli konsument nie podniesie zarzutu albo nie przyjdzie na rozprawę.
W wyjątkowych przypadkach sąd może jednak nie uwzględnić upływu terminu wobec konsumenta, jeżeli wymagają tego względy słuszności (art. 117¹). Bierze wtedy pod uwagę długość terminu przedawnienia, czas, jaki minął od jego końca do wniesienia pozwu, oraz powody zwłoki wierzyciela, w tym to, czy przyczynił się do niej sam dłużnik. Z tego przepisu korzysta sąd, a wierzyciel może jedynie przedstawić okoliczności, które usprawiedliwiają spóźnienie. Przepis mówi o wyjątkowych przypadkach, więc wierzyciel nie może zakładać, że sąd uzna spóźniony pozew.
Przedawniony dług można dobrowolnie spłacić, a wierzyciel może o to prosić. Zapłaconej w ten sposób kwoty nie da się odzyskać (art. 411 pkt 3 KC), niezależnie od tego, czy płacący znał wtedy datę przedawnienia. Dlatego przy starym długu warto najpierw ustalić, czy termin minął, a dopiero potem rozmawiać z wierzycielem o kwocie i ratach. Przedawnienie nie usuwa też automatycznie informacji o długu z rejestrów dłużników.
Po ilu latach przedawnia się dług?
Większość długów konsumenta przedawnia się po trzech albo po sześciu latach. Trzy lata obowiązują przy roszczeniach związanych z prowadzeniem działalności gospodarczej i przy świadczeniach okresowych, a sześć lat to termin ogólny, stosowany wtedy, gdy przepis szczególny nie przewiduje innego (art. 118 KC). Bank, firma pożyczkowa czy operator telekomunikacyjny prowadzą działalność gospodarczą, więc ich roszczenia wobec klienta mają co do zasady krótszy termin. Pożyczka od znajomego albo kogoś z rodziny, kto nie pożycza pieniędzy zawodowo, przedawnia się dopiero po sześciu latach.
Przy trzy- i sześcioletnich terminach z art. 118 KC koniec przypada na 31 grudnia (art. 118 zdanie drugie). Sąd Najwyższy potwierdził, że ta reguła obejmuje też sześcioletni termin dla długów z wyrokiem. Inaczej liczy się podatki i składki ZUS, bo regulują je odrębne ustawy z własnymi zasadami przerywania i zawieszania biegu. Przy rachunkach za prąd, gaz i ciepło obowiązuje krótszy, dwuletni termin dla sprzedaży energii (art. 554 w związku z art. 555 KC). Czy jego koniec także przesuwa się na koniec roku, przepisy nie przesądzają wprost, dlatego ostrożniej jest liczyć dwa lata od terminu płatności faktury.
| Rodzaj długu | Termin przedawnienia | Od kiedy biegnie | Podstawa prawna |
|---|---|---|---|
| Kredyt lub pożyczka w banku | 3 lata, koniec 31 grudnia | od terminu płatności każdej raty, a po wypowiedzeniu umowy od wymagalności pozostałej części kredytu | art. 118 i 120 KC, uchwała SN III CZP 52/22 |
| Chwilówka (pożyczka z firmy pożyczkowej) | 3 lata, koniec 31 grudnia | od terminu zwrotu pożyczki albo raty | art. 118 i 120 KC |
| Karta kredytowa | 3 lata, koniec 31 grudnia | od terminu minimalnej spłaty, a po wypowiedzeniu umowy od wymagalności całego salda | art. 118 i 120 KC |
| Pożyczka od osoby prywatnej | 6 lat, koniec 31 grudnia | od terminu zwrotu (bez terminu: 6 tygodni od chwili, w której pożyczkę można było najwcześniej wypowiedzieć) | art. 118, 120 § 1 i 723 KC |
| Czynsz najmu | 3 lata, koniec 31 grudnia | od terminu płatności każdego czynszu | art. 118 KC (świadczenie okresowe) |
| Telefon, internet, telewizja | 3 lata, koniec 31 grudnia | od terminu płatności faktury | art. 118 KC, uchwała SN III CZP 20/09 |
| Prąd, gaz, ciepło | 2 lata | od terminu płatności faktury | art. 554 w zw. z art. 555 KC |
| Odsetki za opóźnienie | 3 lata, najpóźniej razem z długiem głównym | osobno za każdy dzień opóźnienia | art. 118 KC, uchwała SN III CZP 42/04 |
| Dług stwierdzony prawomocnym wyrokiem, nakazem zapłaty lub ugodą sądową | 6 lat, koniec 31 grudnia | od uprawomocnienia orzeczenia albo zawarcia ugody | art. 125 § 1 KC, uchwała SN III CZP 21/25 |
| Odsetki i raty zasądzone na przyszłość | 3 lata | od terminu płatności każdego świadczenia po wyroku | art. 125 § 1 zdanie drugie KC |
| Alimenty | 3 lata | od terminu płatności każdej raty (roszczenia dziecka wobec rodzica nie przedawniają się w czasie władzy rodzicielskiej) | art. 137 § 1 KRO, art. 121 pkt 1 KC |
| Podatek, np. PIT | 5 lat, potem zobowiązanie wygasa | od końca roku, w którym upłynął termin płatności | art. 70 § 1 i art. 59 § 1 pkt 9 Ordynacji podatkowej |
| Składki ZUS | 5 lat | od dnia wymagalności składki | art. 24 ust. 4 ustawy o systemie ubezpieczeń społecznych |
Przy usługach telefonicznych Sąd Najwyższy uznał, że opłaty abonamentowe przedawniają się w trzyletnim terminie z art. 118 KC, a nie w dwuletnim terminie przewidzianym dla usług w art. 751 (uchwała z 7 maja 2009 roku, III CZP 20/09). Uchwała zapadła na gruncie Prawa telekomunikacyjnego z 2004 roku, a od 10 listopada 2024 roku umowy z operatorami reguluje Prawo komunikacji elektronicznej. Przy odsetkach za opóźnienie obowiązuje trzyletni termin dla świadczeń okresowych, ale odsetki przedawniają się najpóźniej razem z długiem głównym (uchwała siedmiu sędziów z 26 stycznia 2005 roku, III CZP 42/04). Odsetki za opóźnienie narastają za każdy dzień zwłoki, więc najstarsze z nich przedawniają się wcześniej niż nowsze.
Od kiedy liczy się przedawnienie
Bieg przedawnienia zaczyna się w dniu, w którym roszczenie stało się wymagalne (art. 120 § 1 KC), czyli wtedy, gdy wierzyciel mógł już skutecznie żądać zapłaty. Przy racie kredytu wymagalność wyznacza termin płatności z harmonogramu, a przy fakturze termin zapłaty. Jeżeli wymagalność zależy od czynności wierzyciela, na przykład od wypowiedzenia pożyczki bez terminu zwrotu, termin liczy się tak, jakby wierzyciel zrobił to w najwcześniejszym możliwym momencie. Wierzyciel nie przedłuży więc sobie przedawnienia tym, że latami zwleka z wypowiedzeniem.
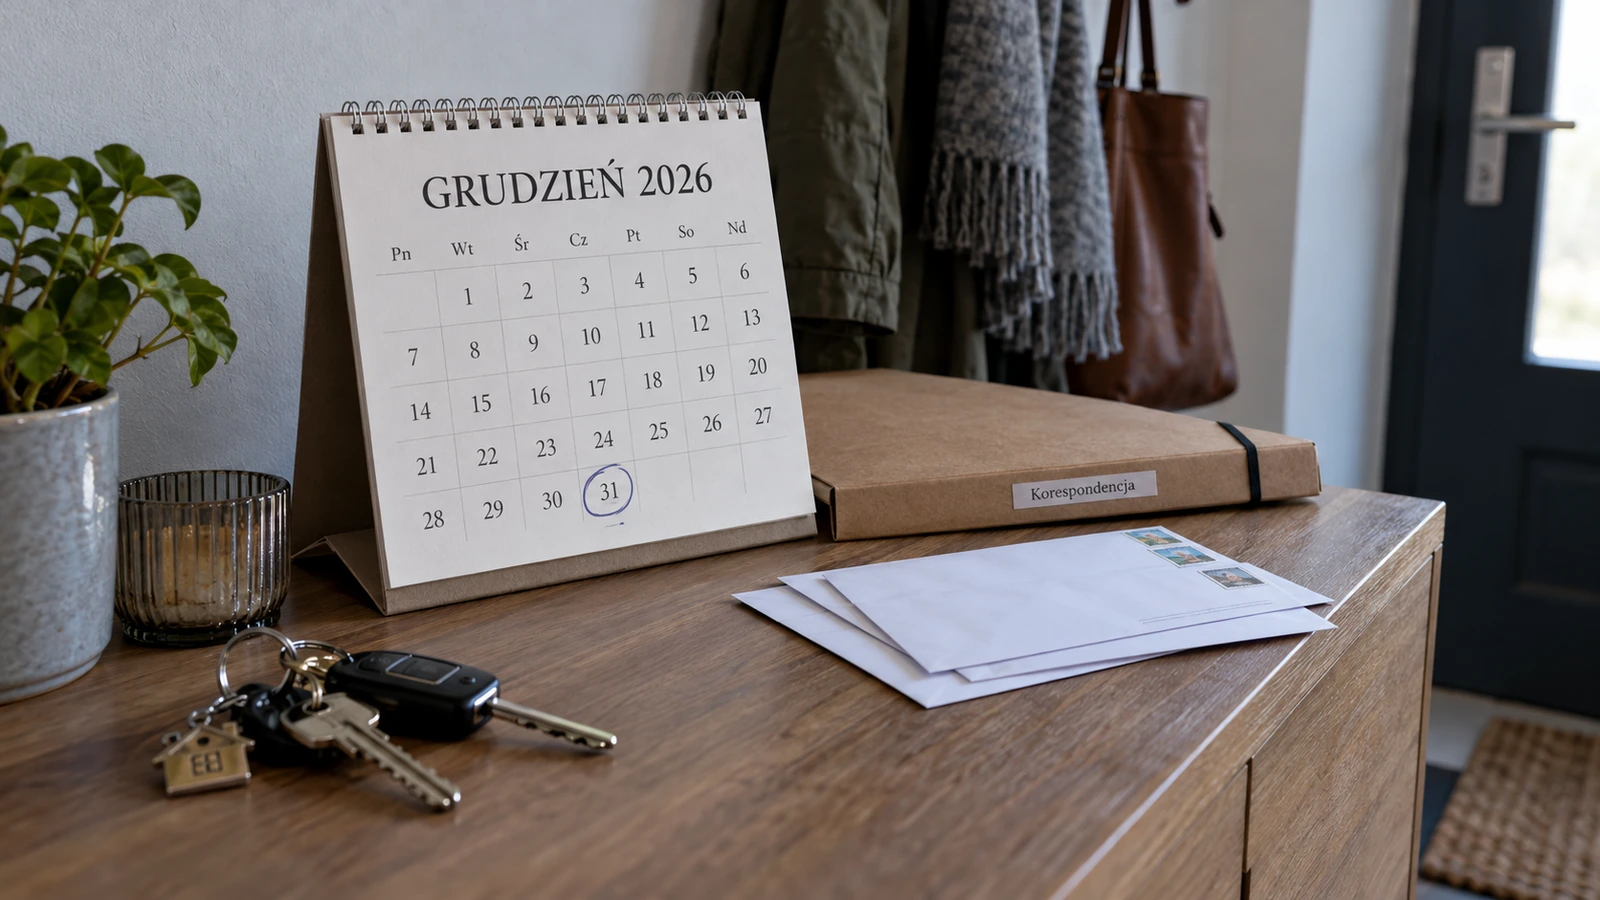
Regułę końca roku wprowadziła nowelizacja Kodeksu cywilnego, która weszła w życie 9 lipca 2018 roku. Jeżeli termin przedawnienia wynosi co najmniej dwa lata, jego koniec przypada na ostatni dzień roku kalendarzowego (art. 118 zdanie drugie KC). Trzyletni termin może więc trwać prawie cztery lata, a sześcioletni prawie siedem. Rata, która stała się wymagalna 15 kwietnia 2023 roku, przedawni się dopiero 31 grudnia 2026 roku, choć trzy lata od jej terminu płatności miną w kwietniu.
Dla długów sprzed 9 lipca 2018 roku obowiązują przepisy przejściowe. Do roszczeń, które w tym dniu nie były jeszcze przedawnione, stosuje się nowe terminy (art. 5 ust. 1 ustawy z 13 kwietnia 2018 roku o zmianie Kodeksu cywilnego). Jeżeli nowy termin jest krótszy od dawnego, zaczyna biec od 9 lipca 2018 roku (art. 5 ust. 2). Gdy jednak dawny termin skończyłby się wcześniej, przedawnienie następuje z jego upływem. Dotyczy to przede wszystkim długów objętych dawnym dziesięcioletnim terminem ogólnym, takich jak pożyczki prywatne i roszczenia stwierdzone wyrokiem.
Ta sama ustawa objęła ochroną konsumentów także długi przedawnione wcześniej. Jeżeli do 9 lipca 2018 roku dłużnik nie podniósł zarzutu przedawnienia, od tego dnia przedawnienie takiego długu działa według nowych zasad, czyli sąd uwzględnia je z urzędu (art. 5 ust. 4). Stara chwilówka sprzed dekady, której nikt nie dochodził w sądzie, jest więc wobec konsumenta przedawniona bez względu na to, czy dłużnik kiedykolwiek podniósł zarzut. Inaczej jest wtedy, gdy wierzyciel uzyskał w tym czasie nakaz zapłaty albo prowadził egzekucję, bo te zdarzenia zmieniają liczenie terminów.
Przedawnienie kredytu, karty kredytowej i chwilówki
Roszczenie banku o spłatę kredytu przedawnia się po trzech latach, bo bank udziela kredytów w ramach działalności gospodarczej. Przy kredycie spłacanym w ratach każda niezapłacona rata ma własny termin przedawnienia, liczony od jej terminu płatności. Najstarsze zaległe raty mogą więc być już przedawnione, a nowsze jeszcze nie. Z tego powodu zdarza się, że w sprawie o stary kredyt sąd zasądza tylko część żądanej kwoty.
Wypowiedzenie umowy kredytu nie wpływa na bieg przedawnienia rat, które były wymagalne już wcześniej. Tak przesądził Sąd Najwyższy w uchwale siedmiu sędziów z 10 maja 2023 roku (III CZP 52/22), podjętej na wniosek Rzecznika Finansowego. Wypowiedzenie stawia w stan wymagalności tylko tę część kredytu, której termin spłaty jeszcze nie nadszedł, i dla niej trzyletni termin liczy się od dnia, w którym upłynął okres wypowiedzenia. Daty wymagalności wynikają z harmonogramu spłat i z pisma wypowiadającego umowę, a okres wypowiedzenia określa sama umowa, o czym możesz przeczytać w artykule o tym, jak czytać umowę kredytową.
Przy karcie kredytowej obowiązuje ten sam trzyletni termin, choć zwykle nie ma harmonogramu rat. Co miesiąc wymagalna jest kwota minimalnej spłaty z zestawienia transakcji, a po wypowiedzeniu umowy całe saldo zadłużenia. Każda niezapłacona kwota minimalna ma więc własny termin, a całe saldo po wypowiedzeniu ma termin liczony od końca okresu wypowiedzenia. Przy dłuższej zwłoce bank zwykle wypowiada umowę, więc o terminie decyduje najczęściej data wymagalności całego salda.
Chwilówka udzielona przez firmę pożyczkową przedawnia się tak samo jak kredyt, czyli po trzech latach od terminu zwrotu. Wiele takich długów trafia później do firm windykacyjnych i funduszy sekurytyzacyjnych, które kupują je od pierwotnego wierzyciela. Według 59. edycji raportu Związku Przedsiębiorstw Finansowych firmy zarządzające wierzytelnościami obsługiwały na koniec marca 2026 roku 20,2 mln wierzytelności. Ich łączna wartość nominalna wynosiła 205,1 mld zł. Sprzedaż długu (cesja) nie przerywa przedawnienia, bo nie ma jej wśród zdarzeń z art. 123 KC, więc nowy wierzyciel przejmuje dług z terminem, który już biegnie.
Co przerywa i co zawiesza bieg przedawnienia
Przerwanie biegu przedawnienia oznacza, że termin liczy się od nowa (art. 124 § 1 KC). Przerywa go każda czynność przed sądem albo innym organem powołanym do rozpoznawania lub egzekwowania roszczeń, podjęta bezpośrednio w celu ich dochodzenia, ustalenia, zaspokojenia lub zabezpieczenia (art. 123 § 1 pkt 1). Przerywa go także uznanie roszczenia przez dłużnika (art. 123 § 1 pkt 2). Chodzi więc o pozew, wniosek o nakaz zapłaty (także w elektronicznym postępowaniu upominawczym, czyli w e-sądzie), wniosek o wszczęcie egzekucji u komornika oraz o zachowanie samego dłużnika. Jeżeli przerwanie nastąpiło przez czynność w postępowaniu, termin nie biegnie na nowo, dopóki to postępowanie się nie zakończy (art. 124 § 2).
| Zdarzenie | Skutek dla przedawnienia | Podstawa |
|---|---|---|
| Wezwanie do zapłaty, telefon, SMS od wierzyciela lub windykatora | brak wpływu, termin biegnie dalej | art. 123 § 1 KC (nie ma go na liście) |
| Sprzedaż długu firmie windykacyjnej lub funduszowi (cesja) | brak wpływu, nowy wierzyciel przejmuje biegnący termin | art. 123 § 1 KC (nie ma jej na liście) |
| Wypowiedzenie umowy kredytu | brak wpływu na raty wymagalne przed wypowiedzeniem | uchwała SN III CZP 52/22 |
| Pozew albo wniosek o nakaz zapłaty, także w e-sądzie | przerwanie, termin nie biegnie do końca postępowania | art. 123 § 1 pkt 1 i art. 124 § 2 KC |
| Wniosek o wszczęcie egzekucji u komornika | przerwanie, termin nie biegnie do końca egzekucji | art. 123 § 1 pkt 1 i art. 124 § 2 KC |
| Ugoda, oświadczenie o uznaniu długu, prośba o rozłożenie na raty | przerwanie, termin biegnie od nowa | art. 123 § 1 pkt 2 KC, wyrok SN II CKN 1312/00 |
| Częściowa wpłata | może zostać oceniona jako uznanie długu, zależnie od okoliczności | art. 123 § 1 pkt 2 KC, wyrok SN I CSK 703/10 |
| Mediacja, zawezwanie do próby ugodowej | zawieszenie na czas trwania procedury | art. 121 pkt 5 i 6 KC |
Uznanie długu może być wyraźne, na przykład w podpisanej ugodzie albo w oświadczeniu o uznaniu kwoty, ale sądy przyjmują też tzw. uznanie niewłaściwe. Dłużnik nie składa wtedy formalnego oświadczenia, ale jego zachowanie pozwala wierzycielowi zasadnie przyjąć, że dłużnik wie o długu i zamierza go spłacić. Tak opisał je Sąd Najwyższy w wyroku z 11 sierpnia 2011 roku (I CSK 703/10). Według Sądu Najwyższego takim uznaniem może być prośba o rozłożenie należności na raty, także wtedy, gdy do porozumienia ostatecznie nie doszło (wyrok z 19 września 2002 roku, II CKN 1312/00). Częściowa wpłata może zostać oceniona podobnie, choć sąd bada wtedy, czego dotyczyła wpłata i co wynikało z towarzyszącej jej korespondencji.
Inaczej jest, gdy dług jest już przedawniony. Terminu, który upłynął, nie da się przerwać, a oświadczenie złożone po jego końcu sąd może najwyżej ocenić jako zrzeczenie się zarzutu przedawnienia. Takie zrzeczenie musi być jednak świadome i celowe (wyrok SN z 12 października 2011 roku, II CSK 73/11), więc samo przyznanie, że dług kiedyś powstał, nie musi go oznaczać. Przed podpisaniem ugody albo harmonogramu spłaty starego długu warto mimo to sprawdzić daty, bo podpis może mieć skutki, których nie da się później cofnąć.
Zawieszenie działa inaczej niż przerwanie, bo po jego ustaniu termin biegnie dalej od miejsca, w którym się zatrzymał. Kodeks przewiduje zawieszenie między innymi na czas mediacji objętej umową o mediację i na czas postępowania pojednawczego po zawezwaniu do próby ugodowej (art. 121 pkt 5 i 6). Bieg terminu zawiesza też siła wyższa, która uniemożliwia wierzycielowi dochodzenie roszczenia (art. 121 pkt 4). Przepis, według którego wszczęcie mediacji przerywało bieg przedawnienia, został uchylony. Mediacja i próba ugodowa wstrzymują więc bieg terminu tylko na czas trwania tych procedur.
Przedawnienie długu po wyroku sądu i u komornika
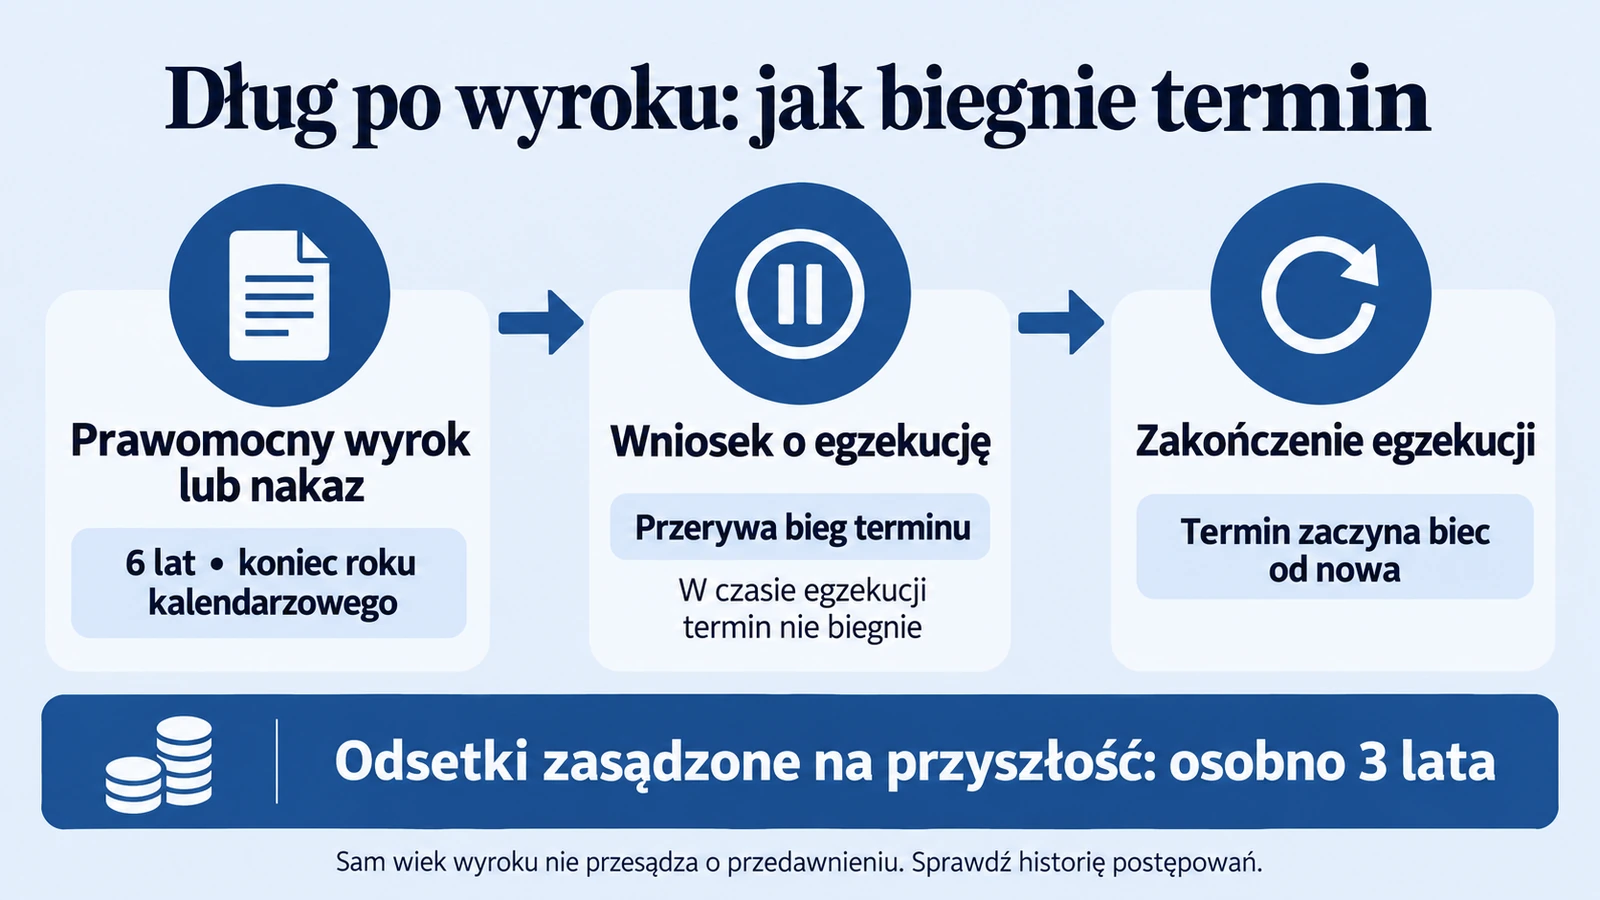
Prawomocny wyrok, prawomocny nakaz zapłaty i ugoda zawarta przed sądem albo zatwierdzona przez sąd zmieniają termin przedawnienia na sześć lat (art. 125 § 1 KC). Dotyczy to także długów, które wcześniej przedawniały się po trzech latach, takich jak kredyt czy chwilówka. Nakaz zapłaty, od którego nikt nie wniósł sprzeciwu, ma skutki prawomocnego wyroku (art. 480² § 4 KPC). Po przeoczeniu listu z sądu dług z trzyletnim terminem może więc stać się długiem z terminem sześcioletnim. Termin liczy się od dnia, w którym orzeczenie się uprawomocniło.
Po nowelizacji z 2018 roku sądy różnie oceniały, czy sześcioletni termin z art. 125 także kończy się z końcem roku kalendarzowego. Sąd Najwyższy rozstrzygnął to w uchwale z 23 października 2025 roku (III CZP 21/25), według której reguła ostatniego dnia roku z art. 118 obejmuje również roszczenia stwierdzone wyrokiem i ugodą. Nakaz zapłaty, który uprawomocnił się 10 marca 2026 roku, przedawni się więc 31 grudnia 2032 roku, o ile wierzyciel wcześniej nie skieruje sprawy do komornika. Odsetki i inne świadczenia okresowe zasądzone na przyszłość przedawniają się natomiast po trzech latach, liczonych osobno dla każdego okresu.
Wniosek o wszczęcie egzekucji przerywa bieg przedawnienia, a dopóki postępowanie egzekucyjne trwa, termin nie biegnie (art. 123 § 1 pkt 1 i art. 124 § 2 KC). Po zakończeniu egzekucji, na przykład po jej umorzeniu z powodu bezskuteczności, sześcioletni termin zaczyna biec od nowa. Samo to, że wyrok ma ponad sześć lat, nie przesądza więc o przedawnieniu, bo trzeba jeszcze sprawdzić, kiedy wierzyciel składał wnioski do komornika i kiedy kończyły się kolejne postępowania. Znaczenie może mieć też sposób zakończenia egzekucji, dlatego przy starych sprawach warto zebrać postanowienia komornika o jej umorzeniu.
Komornik nie ocenia, czy obowiązek stwierdzony tytułem wykonawczym jest zasadny i wymagalny (art. 804 § 1 KPC). Wyjątek dotyczy sytuacji, w której już z treści tytułu widać, że termin przedawnienia upłynął. Wierzyciel musi wtedy dołączyć do wniosku dokument, z którego wynika przerwanie biegu przedawnienia, na przykład postanowienie z wcześniejszej egzekucji (art. 797 § 1¹). Bez takiego dokumentu komornik odmawia wszczęcia egzekucji (art. 804 § 2). Ta kontrola nie obejmuje odsetek, które stały się wymagalne po wydaniu tytułu.
Wyroki i nakazy zapłaty, które uprawomocniły się przed 9 lipca 2018 roku, przedawniały się dawniej po dziesięciu latach. Według przepisów przejściowych nowy, sześcioletni termin biegnie dla nich od 9 lipca 2018 roku, chyba że dawny termin upływał wcześniej. Jeżeli koniec liczyć według reguły z uchwały III CZP 21/25, dług stwierdzony takim wyrokiem, którego wierzyciel nie egzekwował, przedawnił się najpóźniej 31 grudnia 2024 roku. Każdy wniosek do komornika złożony w tym czasie zmienia jednak to wyliczenie.
Kredyt hipoteczny, podatki i składki ZUS
Przy kredycie hipotecznym obowiązuje szczególna zasada z art. 77 ustawy o księgach wieczystych i hipotece. Przedawnienie wierzytelności zabezpieczonej hipoteką nie narusza prawa wierzyciela do zaspokojenia się z obciążonej nieruchomości. Bank może więc dochodzić spłaty z mieszkania obciążonego hipoteką nawet wtedy, gdy samego kredytobiorcy nie mógłby już skutecznie pozwać o zapłatę z pozostałego majątku. Ta ochrona nie obejmuje świadczeń ubocznych, takich jak odsetki.
Zobowiązanie podatkowe przedawnia się po pięciu latach, licząc od końca roku, w którym upłynął termin płatności podatku (art. 70 § 1 Ordynacji podatkowej). Po przedawnieniu zobowiązanie wygasa (art. 59 § 1 pkt 9), więc urząd skarbowy nie może już żądać zapłaty takiego podatku. Bieg tego terminu przerywa między innymi zastosowanie środka egzekucyjnego, o którym podatnik został zawiadomiony, oraz ogłoszenie upadłości, a zawiesza go na przykład rozłożenie zaległości na raty decyzją urzędu (art. 70 § 2–4). Podatek dochodowy za 2024 rok, płatny do 30 kwietnia 2025 roku, przedawni się więc co do zasady 31 grudnia 2030 roku.
Należności z tytułu składek ZUS przedawniają się po pięciu latach od dnia, w którym stały się wymagalne (art. 24 ust. 4 ustawy o systemie ubezpieczeń społecznych). Bieg tego terminu zawiesza między innymi umowa o rozłożenie należności na raty oraz egzekucja, o której dłużnik został zawiadomiony, a przerywa go ogłoszenie upadłości (art. 24 ust. 5a–5c). Składki zabezpieczone hipoteką lub zastawem się nie przedawniają, ale po upływie pięciu lat ZUS może je egzekwować tylko z przedmiotu zabezpieczenia (art. 24 ust. 5). Te zasady dotyczą głównie osób, które prowadzą albo prowadziły działalność gospodarczą.
Jak sprawdzić, czy dług jest przedawniony
Żeby sprawdzić, czy dług jest przedawniony, trzeba odtworzyć jego historię, bo sama data zaciągnięcia zobowiązania zwykle nie wystarcza. Potrzebny jest dzień wymagalności, informacja, kim jest wierzyciel, oraz lista późniejszych zdarzeń, które mogły przerwać albo zawiesić bieg terminu. Dopiero na tej podstawie można dobrać termin z tabeli i ustalić jego koniec. Przy kilku zaległych ratach wyliczenie robi się osobno dla każdej z nich.
- Ustal wierzyciela i pochodzenie długu. Od firmy windykacyjnej możesz zażądać danych pierwotnego wierzyciela, numeru umowy i daty cesji, zanim zaczniesz rozmawiać o spłacie.
- Znajdź dzień wymagalności. Termin pierwszej niezapłaconej raty wynika z harmonogramu, wyciągów albo z pisma wypowiadającego umowę.
- Dobierz termin z tabeli. Trzy lata dotyczą banku, firmy pożyczkowej i operatora, sześć lat pożyczki prywatnej i długu z wyrokiem, a koniec terminu przypada zwykle na 31 grudnia.
- Sprawdź korespondencję z sądów. Nakaz zapłaty bez sprzeciwu staje się prawomocny, więc liczy się każdy list z sądu, także ten, który mógł trafić na dawny adres.
- Ustal, czy była egzekucja. O wszczęciu egzekucji komornik zawiadamia dłużnika, a jej koniec potwierdza postanowienie o umorzeniu.
- Zbierz daty własnych wpłat i pism. Częściowa spłata, ugoda albo prośba o raty mogły przerwać bieg terminu, więc liczy się data ostatniego takiego zdarzenia.
Wpisy w biurach informacji gospodarczej nie wygasają razem z przedawnieniem. Ustawa o udostępnianiu informacji gospodarczych pozwala wierzycielowi przekazać informację o długu konsumenta do biura, takiego jak BIG InfoMonitor, KRD czy ERIF, dopóki od dnia wymagalności nie minęło 6 lat (art. 14 ust. 1 pkt 4). Przy długu stwierdzonym wyrokiem te sześć lat liczy się od jego uprawomocnienia. Biuro usuwa taki wpis najpóźniej po upływie tych sześciu lat (art. 31 ust. 1 pkt 9). Trzyletni dług może więc być już przedawniony i nadal widnieć w rejestrze. Dłużnik, który uważa dług za przedawniony, może złożyć sprzeciw wobec przekazania danych, a wierzyciel, który go nie uwzględni, musi zamieścić tę informację we wpisie (art. 15a ust. 3).
W Biurze Informacji Kredytowej obowiązują inne zasady, bo jego bazę regulują przepisy Prawa bankowego. Bank może przetwarzać dane o niespłaconym kredycie bez zgody klienta przez 5 lat od wygaśnięcia zobowiązania (art. 105a ust. 3 i 5). Warunkiem jest opóźnienie dłuższe niż 60 dni i upływ co najmniej 30 dni od poinformowania klienta o takim zamiarze. Przedawnienie nie wygasza zobowiązania, więc przedawniona, niespłacona rata nie znika z historii kredytowej tylko z tego powodu. Przed wnioskiem o kredyt hipoteczny warto więc pobrać raporty o sobie z BIK i z biur informacji gospodarczej, bo stary dług może obniżyć ocenę wniosku.
Zdarza się też, że firma windykacyjna żąda spłaty umowy, której wezwana osoba nigdy nie zawierała. Wtedy ważniejsze od przedawnienia jest zakwestionowanie samego istnienia długu, reklamacja u pierwotnego wierzyciela i zawiadomienie policji. Przed zaciągnięciem zobowiązań na cudze dane chroni na przyszłość zastrzeżenie numeru PESEL w mObywatelu, które blokuje zawarcie umowy kredytu czy pożyczki na Twoje dane. Zastrzeżenie nie działa wstecz, więc umowy zawarte wcześniej wyjaśnia się osobno.
Co zrobić, gdy wierzyciel dochodzi przedawnionego długu
Sposób reakcji zależy od tego, na jakim etapie jest sprawa. Na zwykłe wezwanie do zapłaty od windykatora nie trzeba odpowiadać, a odpowiedź, jeżeli ją wysyłasz, lepiej sformułować tak, żeby nie zawierała uznania długu. W piśmie do wierzyciela wskazuje się zwykle, którego długu dotyczy (numer umowy, pierwotny wierzyciel) i od kiedy zdaniem dłużnika biegnie termin. Dalej pada zarzut przedawnienia oraz prośba o przekazanie dokumentów albo o zaprzestanie kontaktu. Wzory takich pism łatwo znaleźć, ale ich treść trzeba dopasować do dat konkretnej sprawy.
Warto najpierw sprawdzić daty według tabeli i kroków z tego artykułu. Wezwanie nie przerywa przedawnienia, a w odpowiedzi można podnieść zarzut przedawnienia bez uznawania długu, ugody czy deklaracji spłaty.
Sprzeciw wnosi się w ciągu dwóch tygodni od doręczenia i podnosi się w nim zarzut przedawnienia. Bez sprzeciwu nakaz się uprawomocni, a do długu zacznie się stosować sześcioletni termin przedawnienia.
Trzeba ustalić, na podstawie jakiego tytułu toczy się egzekucja. Przedawnienie, które nastąpiło po wydaniu tytułu, podnosi się w sądzie w powództwie przeciwegzekucyjnym.
Najważniejszy jest termin na sprzeciw od nakazu zapłaty, który w postępowaniu upominawczym, także elektronicznym, wynosi dwa tygodnie od doręczenia (art. 480² § 2 pkt 1 i art. 505²⁸ § 1 KPC). W sprzeciwie podnosi się zarzut przedawnienia. Po sprzeciwie od nakazu w zwykłym postępowaniu upominawczym sąd rozpoznaje sprawę na zasadach ogólnych (art. 480¹ § 2), a w e-sądzie umarza postępowanie (art. 505³⁶). Jeżeli wierzyciel w ciągu trzech miesięcy złoży wtedy zwykły pozew, skutki wytoczenia powództwa, w tym przerwanie przedawnienia, liczą się od dnia pozwu w e-sądzie (art. 505³⁷ § 2). Gdy termin na sprzeciw minął bez winy dłużnika, na przykład dlatego, że nakaz trafił pod dawny adres, można złożyć wniosek o przywrócenie terminu razem ze sprzeciwem. Wniosek składa się w ciągu tygodnia od ustania przeszkody (art. 168 i 169 KPC).
Jeżeli dług ma już tytuł wykonawczy, a przedawnienie nastąpiło później, na przykład dlatego, że wierzyciel przez ponad sześć lat nie prowadził egzekucji, drogą jest powództwo przeciwegzekucyjne. Pozwala ono żądać pozbawienia tytułu wykonawczego wykonalności, gdy po jego powstaniu nastąpiło zdarzenie, wskutek którego zobowiązanie nie może być egzekwowane (art. 840 § 1 pkt 2 KPC). Pozew składa się do sądu, w którego okręgu toczy się egzekucja (art. 843 § 1). Na wniosek sąd może na czas procesu zawiesić postępowanie egzekucyjne w ramach zabezpieczenia (art. 755 § 1 pkt 3). Przedawnienie sprzed wydania nakazu trzeba było co do zasady podnieść w sprzeciwie, bo to powództwo dotyczy zdarzeń późniejszych.
Gdy długi nie są przedawnione, a ich spłata przekracza możliwości budżetu, wyjściem może być ugoda z wierzycielem albo upadłość konsumencka. Ugoda zawarta przed upływem terminu przerywa jego bieg, więc przed jej podpisaniem warto wiedzieć, które pozycje są już przedawnione. Upadłość konsumencka kończy się zwykle ustaleniem planu spłaty, a po jego wykonaniu umorzeniem pozostałych zobowiązań. O tym, ile kosztuje upadłość konsumencka i z jakich opłat składa się ta kwota, możesz przeczytać w osobnym artykule.
Długi zmarłego a przedawnienie
Śmierć dłużnika nie przerywa ani nie zawiesza biegu przedawnienia długów cywilnych, bo Kodeks cywilny nie wymienia jej wśród takich zdarzeń. Długi zmarłego wchodzą do spadku i przechodzą na spadkobierców (art. 922 KC), a termin przedawnienia biegnie dalej od dnia wymagalności. Spadkobierca może więc podnieść zarzut przedawnienia tak samo, jak mógłby to zrobić spadkodawca. Gdy wierzyciel pozwał dłużnika jeszcze za jego życia, sąd po jego śmierci zawiesza postępowanie (art. 174 § 1 pkt 1 KPC), a przedawnienie nie biegnie do zakończenia sprawy.
Przy składkach ZUS bieg przedawnienia zawiesza się od śmierci spadkodawcy do stwierdzenia nabycia spadku, ale najwyżej na dwa lata (art. 24 ust. 6 ustawy o systemie ubezpieczeń społecznych). Spadkobierca, który nie chce odpowiadać za długi, może spadek odrzucić w ciągu sześciu miesięcy od dnia, w którym dowiedział się o tytule swojego powołania (art. 1015 § 1 KC). Brak oświadczenia w tym terminie oznacza przyjęcie spadku z dobrodziejstwem inwentarza, czyli odpowiedzialność za długi do wartości stanu czynnego spadku (art. 1015 § 2 i art. 1031 § 2). Przy zadłużonym spadku warto więc ustalić, które długi zmarłego są już przedawnione, zanim zapadnie decyzja o przyjęciu albo odrzuceniu spadku.
Powiązane pojęcia
- BIG — czym są biura informacji gospodarczej i jakie dane o długach gromadzą
- Historia kredytowa — co trafia do BIK i jak długo zostaje w bazie
- Odsetki — jak powstają odsetki od kredytu i czym różnią się od odsetek za opóźnienie
Zobacz też
- KRD — jak sprawdzić, czy jesteś w rejestrze — darmowy raport o sobie i co zrobić z wpisem
- BIG InfoMonitor — jak sprawdzić raport o sobie — raport przed wnioskiem kredytowym
- ERIF — jak pobrać raport o sobie za darmo — trzecie biuro informacji gospodarczej i informacje pozytywne
- Odsetki ustawowe za opóźnienie 2026: ile wynoszą i jak je obliczyć — stawki i wzór na odsetki od zaległego długu
- Jak ogłosić upadłość konsumencką krok po kroku — procedura dla długów, których nie da się spłacić
Najczęściej zadawane pytania
Czy przedawniony dług trzeba spłacić?
Nie, przedawnionego długu nie da się od konsumenta skutecznie dochodzić przed sądem, a sąd oddali powództwo o jego zapłatę z urzędu (art. 117 § 2¹ KC), chyba że wyjątkowo zastosuje art. 117¹. Dług nadal jednak istnieje, więc wierzyciel może prosić o dobrowolną spłatę, a zapłaconej kwoty nie da się później odzyskać (art. 411 pkt 3 KC). Przedawnienie nie oznacza też, że wpis w rejestrze dłużników zniknie od razu. Przed podpisaniem ugody albo zgodą na raty warto sprawdzić daty, bo takie oświadczenie może zostać ocenione jako uznanie długu albo zrzeczenie się zarzutu przedawnienia.
Czy dług przedawnia się po 10 latach?
Nie, od 9 lipca 2018 roku ogólny termin przedawnienia wynosi sześć lat, a dziesięć lat obowiązywało przed tą datą, także dla długów stwierdzonych wyrokiem. Dawny termin ma jeszcze znaczenie dla długów sprzed lipca 2018 roku, bo przepisy przejściowe każą porównać stary termin z nowym, liczonym od 9 lipca 2018 roku, i przyjąć ten, który kończy się wcześniej. Długi wobec banków, firm pożyczkowych i operatorów przedawniały się po trzech latach także przed nowelizacją. Nowelizacja dodała natomiast regułę końca roku kalendarzowego i ochronę konsumenta przed dochodzeniem przedawnionych długów.
Po ilu latach przedawnia się dług u komornika?
Dług, który egzekwuje komornik, ma zwykle tytuł wykonawczy, czyli prawomocny wyrok albo nakaz zapłaty, więc przedawnia się po sześciu latach liczonych do końca roku kalendarzowego. W czasie trwania egzekucji termin nie biegnie, a po jej zakończeniu zaczyna biec od nowa (art. 124 KC). Odsetki naliczane po wyroku przedawniają się osobno po trzech latach. Przedawnienie, które nastąpiło po wydaniu tytułu, podnosi się w sądzie w powództwie przeciwegzekucyjnym (art. 840 § 1 pkt 2 KPC), bo komornik co do zasady nie ocenia zasadności egzekwowanego obowiązku.
Czy przedawniony dług może być w BIG albo w KRD?
Może, jeżeli od dnia wymagalności nie minęło 6 lat, bo do tego czasu wierzyciel może przekazać informację o długu konsumenta do biura informacji gospodarczej (art. 14 ust. 1 pkt 4 ustawy o udostępnianiu informacji gospodarczych). Najpóźniej po sześciu latach biuro usuwa wpis, nawet jeśli dług nie został spłacony (art. 31 ust. 1 pkt 9). Dłużnik, który uważa dług za przedawniony, może zgłosić sprzeciw wobec przekazania danych, a wierzyciel, który go nie uwzględni, musi zawrzeć tę informację we wpisie (art. 15a ust. 3). Raport o sobie z każdego biura można bezpłatnie pobrać raz na sześć miesięcy (art. 22b ust. 3).
Czy można odzyskać pieniądze wpłacone na przedawniony dług?
Zwrotu takiej wpłaty co do zasady nie da się żądać, bo art. 411 pkt 3 KC wyłącza zwrot świadczenia spełnionego w celu zadośćuczynienia przedawnionemu roszczeniu. Wpłata po upływie terminu nie przywraca przy tym wierzycielowi możliwości dochodzenia reszty długu przed sądem, chyba że sąd uzna zachowanie dłużnika za świadome zrzeczenie się zarzutu przedawnienia. Inaczej wygląda sytuacja wpłaty dokonanej przed końcem terminu, bo częściowa spłata może zostać oceniona jako uznanie długu i przerwać bieg przedawnienia. Dlatego przy starym długu daty warto sprawdzić przed jakąkolwiek wpłatą.
Jak sprawdzić daty długu, gdy nie mam już dokumentów?
Daty można odtworzyć z raportu o sobie w BIK, z raportów biur informacji gospodarczej i z dokumentów, których można zażądać od wierzyciela, takich jak umowa, harmonogram spłat i potwierdzenie cesji. W raportach widać zwykle, kiedy powstało opóźnienie i kto jest obecnym wierzycielem. Znaczenie ma też to, czy w sprawie zapadł nakaz zapłaty, dlatego warto przejrzeć dawną korespondencję z sądów i od komornika. Przy niejasnej historii długu pomocna może być konsultacja z adwokatem, radcą prawnym albo w punkcie nieodpłatnej pomocy prawnej prowadzonym przez powiat.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i nie stanowi porady prawnej w indywidualnej sprawie. Opis odpowiada przepisom obowiązującym w październiku 2026 r. i orzecznictwu Sądu Najwyższego dostępnemu na ten dzień. Wynik w konkretnej sprawie zależy od dat wymagalności, treści umowy, przebiegu postępowań sądowych i egzekucyjnych oraz zachowania stron, dlatego przy wątpliwościach warto skonsultować dokumenty z adwokatem lub radcą prawnym.
