Obligacje oszczędnościowe Skarbu Państwa należą do instrumentów, które wymagają najmniej formalności. Jedna obligacja kosztuje 100 zł, zakup nie wiąże się z prowizją, a do rozpoczęcia nie trzeba rachunku maklerskiego ani konta w konkretnym banku. Mimo to przy pierwszym zakupie pojawia się kilka pytań. Który z ośmiu rodzajów wybrać, gdzie założyć dostęp, jak opłacić dyspozycję i co się stanie, gdy pieniądze będą potrzebne wcześniej. Na te pytania odpowiadamy po kolei, w porządku, w jakim pojawiają się przy pierwszym zakupie.
W tym tekście zestawiamy ofertę Ministerstwa Finansów na wrzesień 2026 roku i porównujemy procedurę zakupu u obu agentów emisji. Rozpisujemy też, co dzieje się z obligacjami po zakupie, od naliczania odsetek, przez podatek, po przedterminowy wykup i zamianę. Opis odpowiada listom emisyjnym serii sprzedawanych od 1 do 30 września 2026 roku oraz regulaminom obu banków odczytanym 5 września 2026 roku. Oferta zmienia się co miesiąc, dlatego przy zakupie w kolejnych miesiącach warto sprawdzić bieżący komunikat na stronie obligacjeskarbowe.pl. Jeżeli obligacje mają być pierwszym instrumentem w Twoim portfelu, dobrym punktem wyjścia jest tekst o tym, co zrozumieć przed zakupem pierwszego instrumentu finansowego.
Czym są detaliczne obligacje skarbowe i czym różnią się od obligacji z giełdy
Kupując obligację skarbową, pożyczasz pieniądze Skarbowi Państwa. Ustawa o finansach publicznych definiuje skarbowy papier wartościowy jako papier, w którym Skarb Państwa stwierdza, że jest dłużnikiem jego właściciela, i zobowiązuje się do spełnienia określonego świadczenia (art. 95 ust. 1). Obligacja skarbowa jest takim papierem oprocentowanym w postaci odsetek albo dyskonta (art. 100). Szczegółowe warunki każdej emisji Minister Finansów ogłasza w liście emisyjnym, a ramy dla nich wyznacza rozporządzenie w sprawie warunków emitowania obligacji skarbowych oferowanych w sieci sprzedaży detalicznej. Z listu emisyjnego wynika wszystko, co ma znaczenie przy zakupie, czyli oprocentowanie, okresy odsetkowe, cena zamiany i opłata za przedterminowy wykup.
Obligacje z rynku hurtowego działają inaczej. Ministerstwo sprzedaje je na przetargach bankom, a inwestor indywidualny może je kupić dopiero na rynku wtórnym, przez rachunek maklerski, po cenie rynkowej, która bywa wyższa albo niższa od wartości nominalnej. Detaliczne obligacje oszczędnościowe kupuje się bezpośrednio od emitenta, po stałej cenie 100 zł, i to o nich jest ten tekst. Skarb Państwa odpowiada za wykup i odsetki całym swoim majątkiem, co Ministerstwo Finansów podkreśla w materiałach o obligacjach. Obligacje nie są depozytem bankowym, więc nie obejmuje ich gwarancja Bankowego Funduszu Gwarancyjnego. BFG wymienia je jednak na swojej liście z adnotacją, że mają gwarancję Skarbu Państwa i należą do najbezpieczniejszych instrumentów finansowych.
Popularność tych obligacji widać w danych o sprzedaży. Według komunikatu Ministerstwa Finansów z 7 sierpnia 2026 roku w samym lipcu 2026 roku Polacy kupili obligacje oszczędnościowe za 9,8 mld zł. Najwięcej, bo 3,96 mld zł, trafiło do rocznych ROR, 2,04 mld zł do trzyletnich TOS, a 1,72 mld zł do czteroletnich COI. Dziesięcioletnie EDO zebrały 927 mln zł, dwuletnie DOR 788 mln zł, trzymiesięczne OTS 225 mln zł, a obligacje rodzinne 125 mln zł. Do serii z terminem wykupu do czterech lat trafiło w lipcu niemal 90% tej kwoty, a najwięcej pieniędzy poszło do obligacji, które wypłacają odsetki co miesiąc.
Jakie obligacje są w ofercie we wrześniu 2026 roku
Nowa seria każdego rodzaju pojawia się co miesiąc, a jej symbol koduje rodzaj obligacji oraz miesiąc i rok wykupu. Obligacje czteroletnie sprzedawane we wrześniu 2026 roku mają symbol COI0930, gdzie „09” oznacza wrzesień, a „30” rok 2030. Dziesięcioletnie EDO sprzedawane w tym samym miesiącu to EDO0936. Dzięki temu po samym symbolu widać, kiedy przypada wykup. Oprocentowanie serii wrześniowych obowiązuje w pierwszym okresie odsetkowym, a w kolejnych okresach jest wyznaczane według reguły z listu emisyjnego, którą podajemy w tabeli.
| Rodzaj (seria) | Okres | Oprocentowanie we wrześniu 2026 | W kolejnych okresach odsetkowych | Odsetki |
|---|---|---|---|---|
| 3-miesięczne OTS (OTS1226) | 3 miesiące | 2,00 % w skali roku, stałe | bez zmian | wypłata przy wykupie |
| roczne ROR (ROR0927) | 1 rok | 4,00 % w pierwszym miesiącu | stopa referencyjna NBP + 0,00 p.p., aktualizacja co miesiąc | wypłata co miesiąc |
| 2-letnie DOR (DOR0928) | 2 lata | 4,15 % w pierwszym miesiącu | stopa referencyjna NBP + 0,15 p.p., aktualizacja co miesiąc | wypłata co miesiąc |
| 3-letnie TOS (TOS0929) | 3 lata | 4,40 % stałe przez 3 lata | bez zmian | kapitalizacja roczna, wypłata przy wykupie |
| 4-letnie COI (COI0930) | 4 lata | 4,75 % w pierwszym roku | inflacja + 1,50 p.p., co roku | wypłata co roku |
| 10-letnie EDO (EDO0936) | 10 lat | 5,35 % w pierwszym roku | inflacja + 2,00 p.p., co roku | kapitalizacja roczna, wypłata przy wykupie |
| 6-letnie rodzinne ROS (ROS0932) | 6 lat | 5,00 % w pierwszym roku | inflacja + 2,00 p.p., co roku | kapitalizacja roczna, wypłata przy wykupie; tylko dla beneficjentów 800+ |
| 12-letnie rodzinne ROD (ROD0938) | 12 lat | 5,60 % w pierwszym roku | inflacja + 2,50 p.p., co roku | kapitalizacja roczna, wypłata przy wykupie; tylko dla beneficjentów 800+ |
Trzy mechanizmy z tabeli wymagają dopowiedzenia. ROR i DOR mają oprocentowanie zmienne, aktualizowane co miesiąc na podstawie stopy referencyjnej NBP powiększonej o marżę. Na początku września 2026 roku stopa referencyjna wynosiła 3,75% i obowiązywała od 5 marca 2026 roku. Od drugiego miesiąca oprocentowanie ROR jest więc równe stopie referencyjnej z danego okresu, a DOR wyższe od niej o 0,15 punktu procentowego. Oprocentowanie na kolejny miesiąc jest ogłaszane na obligacjeskarbowe.pl. Przy 100 obligacjach ROR pierwsza miesięczna wypłata wynosi 33,33 zł brutto, czyli 27,00 zł po podatku, a przy stopie 3,75% kolejne wypłaty to 31,25 zł brutto i 25,31 zł netto.
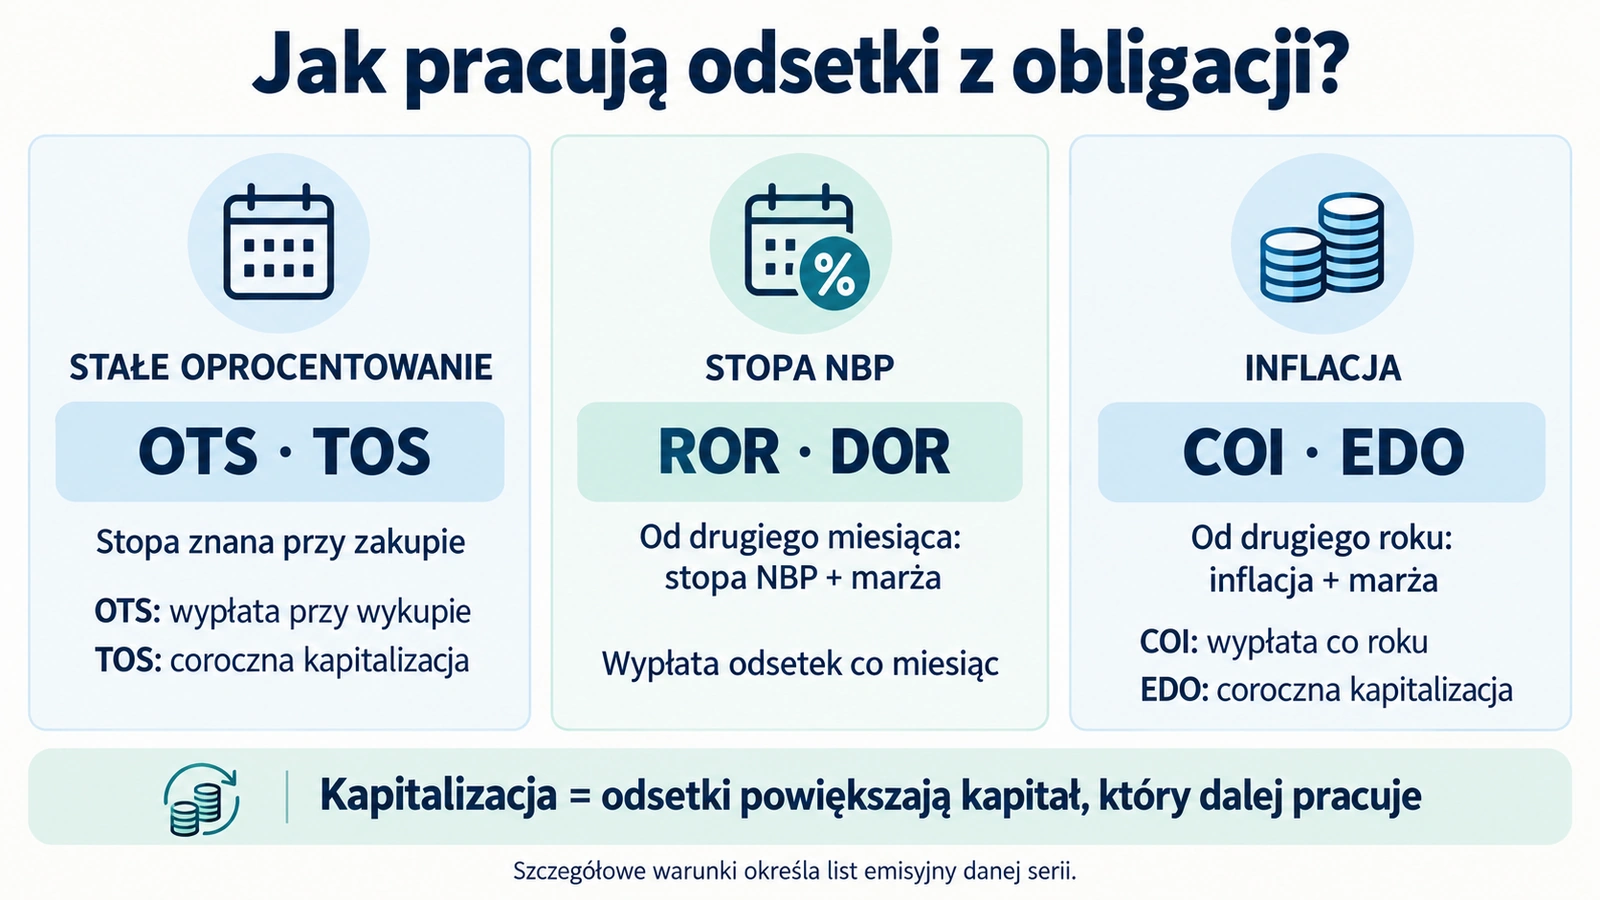
COI, EDO, ROS i ROD są indeksowane inflacją. Po pierwszym roku ich oprocentowanie na kolejny rok jest sumą marży z listu emisyjnego i wskaźnika inflacji za dwanaście miesięcy, ogłaszanego przez GUS w miesiącu poprzedzającym nowy okres odsetkowy. Przy ujemnej inflacji do wzoru wchodzi zero, więc oprocentowanie nie spada poniżej marży. Różnica między COI a EDO leży w tym, co dzieje się z odsetkami. COI wypłaca je co roku na rachunek, natomiast EDO dopisuje je do kapitału i w kolejnym roku nalicza odsetki od większej kwoty. TOS działa podobnie jak EDO, ale ze stałą stopą przez trzy lata, dzięki czemu wynik jest znany w dniu zakupu.
Obligacje rodzinne ROS i ROD dla beneficjentów 800+
ROS i ROD są odmianą obligacji indeksowanych inflacją z wyższą marżą, zarezerwowaną dla osób, które nabyły prawo do świadczenia wychowawczego z programu Rodzina 800+. We wrześniu 2026 roku sześcioletnie ROS mają 5,00% w pierwszym roku, a potem inflację plus 2,00 punktu procentowego. Dwunastoletnie ROD mają 5,60% w pierwszym roku, a potem inflację plus 2,50 punktu procentowego. W obu przypadkach odsetki są co roku kapitalizowane i wypłacane przy wykupie, a sprzedaje je wyłącznie PKO Bank Polski, w tych samych kanałach co pozostałe obligacje.
Limit zakupu wynika z otrzymanego świadczenia. Kwota, za którą można kupić obligacje rodzinne, to suma miesięcznych kwot świadczenia od początku jego przyznania, wraz z miesiącem zakupu, pomniejszona o wartość wcześniej kupionych obligacji rodzinnych. Rodzic, który pobiera 800 zł na jedno dziecko od stycznia, może więc we wrześniu kupić obligacje rodzinne za 7 200 zł, czyli 72 sztuki. Po roku pobierania świadczenia limit rośnie do 9 600 zł. Przy zakupie składa się oświadczenie o otrzymywanym świadczeniu. Pieniędzy z przedterminowego wykupu obligacji rodzinnych nie da się ponownie ulokować w obligacjach rodzinnych nowej emisji, bo limit liczy się wyłącznie od otrzymanego świadczenia.
Krok 1. Wybierz rodzaj obligacji i policz kwotę
Pierwsza decyzja dotyczy rodzaju obligacji, a dopiero druga banku. Rodzaje różnią się okresem, sposobem ustalania oprocentowania po pierwszym okresie oraz tym, czy odsetki wracają na konto w trakcie oszczędzania, czy są dopisywane do kapitału. Te trzy cechy trzeba dopasować do tego, kiedy pieniądze mają być z powrotem dostępne i czy w międzyczasie mają dawać bieżące wpływy. Sama stawka z pierwszego okresu niewiele przesądza, bo w ROR obowiązuje przez miesiąc, w COI i EDO przez rok, a potem zaczyna działać reguła z tabeli.
OTS — 3 miesiące, stała stopa, odsetki przy wykupie; wyjście wcześniej bez opłaty, ale bez odsetek. ROR — rok, odsetki co miesiąc według stopy NBP; wyjście wcześniej kosztuje 0,50 zł od sztuki.
DOR — 2 lata, odsetki co miesiąc według stopy NBP + 0,15 p.p.; opłata 0,70 zł. TOS — 3 lata, stała stopa z kapitalizacją, wynik znany od razu; opłata 1,00 zł. COI — 4 lata, po pierwszym roku inflacja + 1,50 p.p., odsetki co roku; opłata 2,00 zł.
EDO — 10 lat, inflacja + 2,00 p.p. z kapitalizacją; opłata 3,00 zł; dostępne też w ramach IKE-Obligacje i IKZE-Obligacje. ROS i ROD — 6 i 12 lat, inflacja + 2,00 albo 2,50 p.p.; wyłącznie dla beneficjentów 800+, do wysokości otrzymanego świadczenia, tylko w PKO BP.
Drzewko porządkuje konstrukcję poszczególnych rodzajów i nie wskazuje, który z nich wybrać. Ten sam horyzont da się obsłużyć kilkoma obligacjami, a decyzja zależy od tego, czy ważniejsza jest znana z góry stopa (TOS), ochrona przed inflacją (COI, EDO) czy bieżące wypłaty (ROR, DOR). Liczba obligacji wynika z podzielenia kwoty przez 100 zł. Ułamków obligacji się nie kupuje, więc za 1 050 zł kupisz 10 sztuk, a 50 zł zostanie na rachunku do następnego zakupu. Przy dyspozycji na więcej niż 50 000 sztuk jednej emisji, czyli powyżej 5 mln zł, regulamin serwisu PKO BP przewiduje wcześniejszy kontakt telefoniczny z biurem maklerskim.
Krok 2. Wybierz agenta emisji, czyli PKO Bank Polski albo Bank Pekao
Detaliczne obligacje skarbowe sprzedaje dwóch agentów emisji. PKO Bank Polski prowadzi sprzedaż przez serwis obligacjeskarbowe.pl, aplikacje iPKO i IKO, oddziały i telefon, a Bank Pekao przez Pekao24, aplikację PeoPay, punkty Biura Maklerskiego Pekao i wybrane oddziały. Zwykłe obligacje OTS, ROR, DOR, TOS, COI i EDO kupisz u obu. Obligacje rodzinne ROS i ROD są wyłącznie w PKO BP, tam też prowadzone są konta IKE-Obligacje i IKZE-Obligacje. Warunki emisji są identyczne niezależnie od agenta, bo ustala je list emisyjny, a nie bank.
Różnica leży w sposobie obsługi. W PKO BP obligacje zapisuje się na rachunku rejestrowym, zakładanym i prowadzonym bezpłatnie, który nie jest rachunkiem maklerskim. W Pekao podpisuje się umowę o obsługę obligacji skarbowych, do której bank otwiera bezpłatny rachunek pieniężny do rozliczeń, a same obligacje trafiają do rejestru nabywców prowadzonego przez Biuro Maklerskie Pekao. Oba systemy są od siebie niezależne. Obligacji kupionych u jednego agenta nie da się przenieść do drugiego, co Pekao zaznacza wprost w swoich pytaniach i odpowiedziach. Można natomiast mieć obligacje u obu agentów naraz.
Z tego powodu przed pierwszym zakupem warto wybrać system, z którego będziesz korzystać przez lata. Dla klienta PKO BP naturalna jest rejestracja z poziomu iPKO lub IKO, dla klienta Pekao umowa podpisywana w Pekao24 albo PeoPay. Osoba bez konta w żadnym z tych banków ma do wyboru rejestrację e-dowodem w serwisie PKO BP albo zdalne nawiązanie relacji z Pekao z potwierdzeniem tożsamości przez e-dowód lub mObywatel. Ani PKO BP, ani Pekao nie wymaga przy tym zakładania konta osobistego ani innych produktów.
Krok 3. Załóż rachunek rejestrowy w PKO BP albo podpisz umowę w Pekao
W PKO BP dostęp do serwisu obligacyjnego i rachunek rejestrowy można założyć zdalnie na trzy sposoby, które wymienia regulamin Biura Maklerskiego PKO BP. Pierwszy to rejestracja z użyciem e-dowodu w serwisie zakup.obligacjeskarbowe.pl; potrzebny jest dowód osobisty z warstwą elektroniczną i czterocyfrowy PIN nadany przy odbiorze dokumentu, aplikacja eDO App oraz telefon z NFC. Drugi to rejestracja z aplikacji PKO Banku Polskiego, w tym z wykorzystaniem mObywatela, dostępna dla osób z dostępem do iPKO lub IKO. Trzeci to przelew weryfikacyjny, zarezerwowany dla osób z rachunkiem w PKO BP albo wcześniej zidentyfikowanych w Punkcie Sprzedaży Obligacji. W każdym wariancie trzeba podać e-mail, numer telefonu komórkowego i numer własnego rachunku bankowego, na który będą wracać odsetki i kapitał.
Przy rejestracji przelewem weryfikacyjnym procedura ma dodatkowy warunek. W ciągu siedmiu dni od rejestracji trzeba złożyć pierwszą dyspozycję zakupu i opłacić ją przelewem z rachunku podanego przy rejestracji, a dane z przelewu muszą zgadzać się z danymi z formularza. Po spełnieniu tych warunków bank w ciągu trzech dni roboczych wysyła e-mail o otwarciu rachunku rejestrowego. Przed pierwszą dyspozycją serwis prosi jeszcze o wypełnienie ankiety MiFID, zawarcie umowy o przyjmowanie zleceń oraz potwierdzenie, że znasz warunki emisji z listów emisyjnych. Kto woli załatwić to na miejscu, może zarejestrować się z dokumentem tożsamości w Punkcie Sprzedaży Obligacji, czyli w oddziale PKO BP albo w Punkcie Obsługi Klientów Biura Maklerskiego. Nierezydenci mogą kupować obligacje wyłącznie w takich punktach.
W Pekao punktem wyjścia jest aktywny dostęp do Pekao24. Klient banku podpisuje umowę o obsługę obligacji skarbowych w Pekao24 w zakładce Inwestycje albo w aplikacji PeoPay; do umowy potrzebna jest też umowa o składaniu oświadczeń w postaci elektronicznej. Osoba, która nie jest klientem Pekao, wypełnia wniosek online, potwierdza tożsamość e-dowodem lub mObywatelem w aplikacji PeoPay, otrzymuje dostęp do Pekao24 i dopiero wtedy zawiera umowę obligacyjną. Umowa nie wymaga konta osobistego ani innych produktów banku, a prowadzenie rachunku pieniężnego, zawarcie umowy, zakup i zamiana obligacji są bezpłatne. Umowę można też zawrzeć w Punktach Sprzedaży Obligacji w Punktach Obsługi Klientów Biura Maklerskiego Pekao i w wybranych oddziałach banku.
Kroki 4–6. Złóż dyspozycję, zapłać i sprawdź zapis w rejestrze
Po uzyskaniu dostępu wybierasz serię z bieżącej oferty, wpisujesz liczbę sztuk i zatwierdzasz dyspozycję. Za 10 000 zł w COI0930 składasz dyspozycję na 100 obligacji, a system pokazuje kwotę do zapłaty równą 10 000 zł. Nie ma przetargu ani zlecenia giełdowego, bo cena sprzedaży jest ustalona z góry na 100 zł. W PKO BP dyspozycję składa się w serwisie obligacyjnym, w aplikacjach banku, w oddziale albo przez telefon po wcześniejszej aktywacji tej usługi w punkcie sprzedaży. W Pekao służą do tego Pekao24 (zakładka Inwestycje), PeoPay (Panel inwestycyjny), punkty sprzedaży i serwis telefoniczny Biura Maklerskiego.
Dyspozycja staje się zakupem dopiero po wpłacie. W PKO BP pieniądze muszą wpłynąć na rachunek rejestrowy w ciągu trzech dni roboczych od złożenia dyspozycji, a jednocześnie nie później niż ostatniego dnia sprzedaży danej emisji. Jeżeli przelew zaksięguje się po zamknięciu sprzedaży, dyspozycja jest anulowana i można ją złożyć na nowo na kolejną emisję. Pekao stosuje ten sam termin trzech dni roboczych i pozwala złożyć dyspozycję bez środków na rachunku pieniężnym. Klient z kontem w Pekao zasila go w kilka sekund z Pekao24, a przelew z innego banku idzie na indywidualny numer rachunku wskazany w umowie. Wpłata niższa od kwoty dyspozycji nie przepada. Regulamin PKO BP przewiduje realizację zakupu do liczby obligacji, na które wystarczy pieniędzy, a różnica zostaje na rachunku rejestrowym do kolejnego zakupu albo do przelewu na konto. Datą zakupu jest dzień wpływu pieniędzy na rachunek rejestrowy.
Po zaksięgowaniu wpłaty obligacje są zapisywane elektronicznie w rejestrze nabywców obligacji prowadzonym przez agenta. Papierowego dokumentu nie ma, a potwierdzenie zakupu, które można odebrać w punkcie sprzedaży, nie jest papierem wartościowym, więc jego zgubienie nic nie zmienia. Serwis PKO BP wysyła informację o zakupie e-mailem, a stan posiadania widać po zalogowaniu; w Pekao historię i portfel obligacji pokazują Pekao24 i PeoPay. Poniższa tabela zbiera całą ścieżkę u obu agentów.
| Krok | PKO Bank Polski | Bank Pekao |
|---|---|---|
| 1. Dostęp | rachunek rejestrowy w serwisie obligacjeskarbowe.pl: rejestracja e-dowodem (eDO App), z aplikacji PKO BP (także mObywatel), przelewem weryfikacyjnym dla klientów PKO BP albo w Punkcie Sprzedaży Obligacji | umowa o obsługę obligacji skarbowych z bezpłatnym rachunkiem pieniężnym, podpisywana w Pekao24 lub PeoPay; nowy klient potwierdza tożsamość e-dowodem lub mObywatelem |
| 2. Formalności | ankieta MiFID, umowa o przyjmowanie zleceń, akceptacja listów emisyjnych | umowa o Pekao24 i o składaniu oświadczeń elektronicznie, wniosek online |
| 3. Dyspozycja | serwis obligacyjny, iPKO lub IKO, oddział, telefon po aktywacji | Pekao24 (Inwestycje), PeoPay (Panel inwestycyjny), punkt sprzedaży, telefon BM |
| 4. Zapłata | przelew na rachunek rejestrowy w 3 dni robocze, najpóźniej w ostatnim dniu sprzedaży emisji | zasilenie rachunku pieniężnego w 3 dni robocze (z konta w Pekao w kilka sekund) |
| 5. Potwierdzenie | e-mail o zakupie, zapis w rejestrze, potwierdzenie do odbioru w punkcie sprzedaży | zapis w rejestrze nabywców BM Pekao, podgląd w Pekao24 i PeoPay |
| 6. Odsetki i wykup | na wskazany rachunek bankowy albo do odbioru na rachunku rejestrowym | na rachunek pieniężny, dalej do wypłaty na rachunek bankowy |
| Rodzinne ROS i ROD | tak | brak w ofercie |
| IKE-Obligacje, IKZE-Obligacje | tak | brak w ofercie |
Odsetki, wykup i zamiana, czyli co dzieje się po zakupie
Dalszy bieg zależy od rodzaju obligacji. Odsetki z ROR i DOR są wypłacane co miesiąc, z COI raz w roku, a z OTS, TOS, EDO, ROS i ROD dopiero przy wykupie. W TOS, EDO, ROS i ROD odsetki są po każdym roku dopisywane do kapitału. Wypłaty i wykup trafiają na rachunek bankowy wskazany przy rejestracji albo pozostają do odebrania na rachunku rejestrowym. Po dniu wykupu pieniądze przestają być oprocentowane, dlatego wskazanie rachunku bankowego oszczędza pilnowania terminów. W dniu wykupu Skarb Państwa zwraca 100 zł za każdą obligację razem z należnymi odsetkami, więc kupujący nie musi szukać nabywcy na rynku wtórnym.
Zamiast odbierać pieniądze, można je od razu przeznaczyć na nową serię w drodze zamiany. Cena zamiany jest niższa od ceny sprzedaży i we wrześniu 2026 roku wynosi 99,90 zł zamiast 100 zł dla wszystkich rodzajów poza OTS, które w zamianie kosztują 100 zł. Dyskonto 10 groszy na sztuce daje 100 zł dodatkowego dochodu przy zamianie 1 000 obligacji. Dyspozycję zamiany składa się od czwartego dnia roboczego przed pierwszym dniem miesiąca wykupu do trzeciego dnia roboczego przed dniem wykupu, a data wykupu starej serii jest dniem zakupu nowej. Środków z obligacji rodzinnych nie da się zamienić na nowe obligacje rodzinne, bo ich limit jest liczony od otrzymanego świadczenia.
Comiesięczne serie umożliwiają też regularne kupowanie mniejszych kwot zamiast jednej dużej wpłaty. Osoba, która przez rok kupuje roczne ROR za 1 000 zł miesięcznie, po dwunastu miesiącach ma dwanaście serii z terminami wykupu rozłożonymi w czasie. W takim układzie, nazywanym drabinką, co miesiąc jedna seria jest wykupywana, a pieniądze można odebrać albo zamienić na nową serię. Obligacje można również sprzedać innej osobie fizycznej na podstawie umowy sprzedaży lub darowizny, choć podstawową drogą wyjścia pozostaje przedterminowy wykup.
Ile kosztuje wyjście przed terminem
Detalicznych obligacji nie trzeba trzymać do końca. Dyspozycję przedterminowego wykupu dowolnej liczby sztuk można złożyć po upływie siedmiu dni od zakupu (dla części serii COI po miesiącu) i nie później niż dwadzieścia dni przed dniem wykupu. Pieniądze trafiają na rachunek po pięciu dniach roboczych. Ceną za wcześniejsze wyjście jest opłata określona w liście emisyjnym, potrącana z narosłych odsetek. Dla emisji kupowanych od 1 września 2024 roku opłaty są wyższe niż dla starszych serii i wyglądają następująco.
| Rodzaj | Opłata od sztuki | Co z odsetkami przy wcześniejszym wykupie |
|---|---|---|
| OTS | 0 zł | odsetki nie przysługują, wraca 100 zł za sztukę |
| ROR | 0,50 zł | w pierwszym miesiącu do wysokości narosłych odsetek; w kolejnych miesiącach w pełnej wysokości, także z kapitału |
| DOR | 0,70 zł | jak ROR |
| TOS | 1,00 zł | w pełnej wysokości, ale nie więcej niż narosłe odsetki |
| COI | 2,00 zł | w pierwszym roku do wysokości narosłych odsetek; w kolejnych latach w pełnej wysokości z należności do wykupu |
| EDO | 3,00 zł | w pełnej wysokości, ale nie więcej niż narosłe, skapitalizowane odsetki |
| ROS | 2,00 zł | jak EDO |
| ROD | 3,00 zł | jak EDO |
Konstrukcja opłaty sprawia, że wyjście w pierwszych miesiącach zwykle oznacza utratę odsetek, ale nie kapitału. Przy 100 obligacjach EDO0936 wykupionych po trzech miesiącach narosłe odsetki wynoszą około 133,75 zł. Opłata 300 zł jest pobierana tylko do ich wysokości, więc na konto wraca 10 000 zł bez odsetek i bez podatku. Po dwóch latach ta sama setka obligacji ma około 1 061,75 zł narosłych odsetek, jeżeli przyjąć 5,00% w drugim roku. Po opłacie 300 zł i podatku 19% zostaje około 617 zł, czyli wypłata około 10 617 zł. W ROR i DOR działa jeszcze jeden mechanizm. Od drugiego miesiąca opłata jest pobierana w pełnej wysokości nawet wtedy, gdy narosłe odsetki są od niej niższe, a wtedy zmniejsza kapitał. W przykładzie z materiałów PKO BP posiadacz obligacji DOR, który wykupił ją kilkanaście dni po wypłacie miesięcznych odsetek, otrzymał 99,64 zł zamiast 100 zł.
Z tej samej tabeli wynika, że koszt wcześniejszego wyjścia z długich obligacji jest ograniczony do 3 zł od sztuki, czyli do 3% kapitału w najgorszym scenariuszu. Zakup EDO na dziesięć lat nie blokuje więc 10 000 zł do 2036 roku. Cenę wcześniejszego wyjścia da się policzyć z góry, jeszcze przed złożeniem dyspozycji. Przy wcześniejszym wykupie odsetki są naliczane do piątego dnia roboczego po dniu złożenia dyspozycji i dopiero wtedy podlegają opodatkowaniu.
Podatek Belki, IKE-Obligacje i OKI od 2027 roku
Od odsetek i dyskonta z obligacji pobierany jest 19-procentowy zryczałtowany podatek od dochodów kapitałowych, potocznie nazywany podatkiem Belki (art. 30a ust. 1 pkt 2 ustawy o PIT). Płatnikiem jest agent emisji, który potrąca podatek przy każdej wypłacie odsetek i przy wykupie, więc dochodu z obligacji nie wykazuje się w rocznym zeznaniu. Ze 100 zł odsetek brutto na konto trafia 81 zł. Opodatkowane jest także dyskonto przy zakupie w drodze zamiany, czyli 10 groszy różnicy między ceną zamiany a wartością nominalną. Podatek dotyczy tylko odsetek i dyskonta, kapitał 100 zł wraca w całości.
Konta emerytalne zmieniają te zasady. IKE-Obligacje i IKZE-Obligacje prowadzi Biuro Maklerskie PKO BP. Kupuje się w nich ROR, DOR, TOS, COI i EDO według stałej dyspozycji nabywania obligacji (DNOS), a środki z wykupu są automatycznie zamieniane na nowe serie po 99,90 zł. Limit wpłat na IKE w 2026 roku wynosi 28 260 zł, a na IKZE 11 304 zł (16 956 zł dla prowadzących działalność). Środki z wykupu i odsetki nie wchodzą do limitu. Umowę o konto zawiera się w punkcie sprzedaży PKO BP albo w iPKO, jeżeli masz w tym banku konto osobiste. Konto IKE zwalnia zyski z podatku przy wypłacie po 60. roku życia i po spełnieniu warunków ustawy, a IKZE daje odliczenie wpłat od dochodu i 10% ryczałtu przy wypłacie po 65. roku życia. Głębsze porównanie obu kont jest w tekście o IKE i IKZE na Przyszłości Finansowej.
Od 1 stycznia 2027 roku dojdzie trzecie rozwiązanie. Ustawa z 3 lipca 2026 roku o osobistych kontach inwestycyjnych (Dz.U. 2026 poz. 1098) zwalnia zyski z aktywów na OKI z podatku Belki do limitu 100 tys. zł średniej rocznej wartości aktywów, z czego najwyżej 25 tys. zł może przypadać na część oszczędnościową, do której ustawa zalicza między innymi obligacje oszczędnościowe. Powyżej limitu zamiast Belki pobierany będzie podatek od wartości aktywów, w 2027 roku 0,85% rocznie. To, czy i na jakich zasadach dana instytucja pozwoli trzymać na OKI detaliczne obligacje skarbowe, będzie wynikać z jej oferty, a oferty pojawią się bliżej startu kont. Ogólne zasady zebraliśmy w przewodniku po OKI na Planowanie Finansowe.
Na co uważać przed pierwszym zakupem
Pierwsza pułapka to czytanie samej stawki z reklamy. Oprocentowanie z pierwszego okresu w ROR obowiązuje przez miesiąc, a w COI i EDO przez rok, potem zaczyna działać stopa NBP albo inflacja. Podane stawki są stawkami brutto, od których agent potrąca 19% podatku. Indeksacja inflacją chroni siłę nabywczą dopiero od drugiego roku, a i wtedy podatek od odsetek zmniejsza tę ochronę. Przed zakupem długich obligacji warto zajrzeć do tabeli opłat za wcześniejszy wykup, bo to ona określa cenę zmiany planów.
Druga grupa pomyłek dotyczy wyboru agenta. Osoba, która założy rachunek rejestrowy w PKO BP, a część obligacji kupi w Pekao, będzie mieć obligacje w dwóch niezależnych rejestrach, bo przeniesienie ich między agentami nie jest możliwe. Nie przeszkadza to w oszczędzaniu, ale utrudnia zamiany i podgląd całego portfela w jednym miejscu. Trzecia dotyczy terminu wpłaty. Dyspozycja nieopłacona w ciągu trzech dni roboczych albo opłacona po ostatnim dniu sprzedaży emisji jest anulowana. Pieniądze, które dotarły po terminie, zostają na rachunku rejestrowym do kolejnej dyspozycji albo do przelewu na konto, a przy nieudanej rejestracji przelewem weryfikacyjnym bank zwraca je w ciągu trzech dni roboczych. Ostatnia dotyczy danych. Przy rejestracji przelewem weryfikacyjnym dane z przelewu muszą być identyczne z danymi z formularza, a rachunek wspólny musi być prowadzony także na nazwisko osoby rejestrującej.
Powiązane pojęcia
- Dywersyfikacja portfela — jaką rolę pełnią obligacje skarbowe obok innych składników oszczędności
- Ryzyko inwestycyjne po ludzku — dlaczego „bezpieczne” znaczy co innego dla lokaty, obligacji i akcji
- Jak stopy procentowe wpływają na gospodarkę — od czego zależy oprocentowanie ROR i DOR po pierwszym miesiącu
Zobacz też
- Obligacje skarbowe czy ETF na długi termin — porównanie dwóch dróg dla pieniędzy z horyzontem kilkunastu lat
- Konto oszczędnościowe, lokata czy obligacje skarbowe w 2026 roku — gdzie trzymać oszczędności w zależności od horyzontu
- IKE czy IKZE w 2026 roku — które konto wybrać, zanim założysz IKE-Obligacje lub IKZE-Obligacje
Najczęściej zadawane pytania
Czy trzeba mieć konto w PKO BP albo w Pekao, żeby kupić obligacje skarbowe?
Konto osobiste w żadnym z tych banków nie jest wymagane. W PKO BP obligacje zapisuje się na bezpłatnym rachunku rejestrowym, który można założyć e-dowodem w serwisie obligacyjnym albo z dokumentem w Punkcie Sprzedaży Obligacji, a odsetki i wykup wracają na rachunek bankowy podany przy rejestracji, także w innym banku. W Pekao podpisuje się umowę o obsługę obligacji z bezpłatnym rachunkiem pieniężnym, bez obowiązku zakładania konta czy innych produktów. Konto w danym banku upraszcza jedynie rejestrację i zasilanie rachunku, bo pozwala korzystać z aplikacji banku i przelewu weryfikacyjnego. Wyjątkiem jest IKE-Obligacje zakładane w iPKO, które wymaga konta osobistego w PKO BP; bez niego umowę o konto emerytalne zawiera się w punkcie sprzedaży.
Jak kupić obligacje skarbowe przez internet bez wizyty w oddziale?
W PKO BP cała ścieżka mieści się w serwisie zakup.obligacjeskarbowe.pl: rejestracja e-dowodem przez aplikację eDO App albo z aplikacji PKO BP, wypełnienie ankiety MiFID, dyspozycja zakupu z podaniem serii i liczby sztuk oraz przelew na rachunek rejestrowy w ciągu trzech dni roboczych. Klienci PKO BP mogą też kupować obligacje bezpośrednio w iPKO i IKO. W Pekao klient banku podpisuje umowę o obsługę obligacji w Pekao24 lub PeoPay i składa dyspozycje w zakładce Inwestycje albo w Panelu inwestycyjnym, a nowy klient najpierw zdalnie nawiązuje relację z bankiem, potwierdzając tożsamość e-dowodem lub mObywatelem. Wizyta w placówce jest potrzebna tylko nierezydentom oraz osobom, których zdalna weryfikacja się nie powiedzie.
Ile kosztuje zakup i przechowywanie obligacji skarbowych?
Zakup obligacji nie wiąże się z prowizją, a rachunek rejestrowy w PKO BP i rachunek pieniężny w Pekao są prowadzone bezpłatnie. Jedyne koszty to podatek 19% od odsetek, potrącany automatycznie przez agenta, oraz opłata za przedterminowy wykup, jeżeli zdecydujesz się wyjść przed terminem: od 0,50 zł za ROR do 3 zł za EDO i ROD od jednej obligacji. Zamiana wykupywanych obligacji na nową serię jest bezpłatna i daje dyskonto 10 groszy na sztuce. Odpłatne są jedynie niestandardowe operacje z taryfy biura maklerskiego, na przykład blokada rachunku rejestrowego po utracie dokumentu.
Czy obligacje skarbowe są objęte gwarancją BFG?
Obligacje nie są depozytem bankowym, więc Bankowy Fundusz Gwarancyjny ich nie obejmuje i nie ma tu limitu równowartości 100 tys. euro znanego z lokat. Ich bezpieczeństwo opiera się na innym mechanizmie, bo dłużnikiem jest Skarb Państwa, który odpowiada za wykup i odsetki całym swoim majątkiem. BFG na własnej liście produktów nieobjętych gwarancjami zaznacza przy obligacjach skarbowych, że mają gwarancję Skarbu Państwa i należą do najbezpieczniejszych instrumentów finansowych. Ryzyko, które pozostaje, to ryzyko stopy procentowej i inflacji, czyli sytuacja, w której oprocentowanie posiadanej serii okazuje się niższe od nowych emisji albo od wzrostu cen.
Co się dzieje z pieniędzmi po terminie wykupu obligacji?
W dniu wykupu emitent przelewa 100 zł za każdą obligację razem z należnymi odsetkami po podatku na rachunek bankowy wskazany przy rejestracji, a jeżeli rachunku nie wskazano, pieniądze czekają do odebrania na rachunku rejestrowym i od dnia wykupu nie są oprocentowane. Zamiast wypłaty można złożyć dyspozycję zamiany i kupić nową serię po 99,90 zł za sztukę (OTS po 100 zł); dyspozycję przyjmuje się od czwartego dnia roboczego przed miesiącem wykupu do trzeciego dnia roboczego przed wykupem. W IKE-Obligacje i IKZE-Obligacje zamiana następuje automatycznie według złożonej dyspozycji nabywania obligacji. Nadwyżka z zamiany, czyli odsetki i dyskonto, trafia na konto albo zostaje na rachunku rejestrowym.
Czy obligacje rodzinne ROS i ROD można kupić w Pekao albo bez świadczenia 800+?
Obligacje rodzinne sprzedaje wyłącznie PKO Bank Polski i wyłącznie osobom, które nabyły prawo do świadczenia wychowawczego z programu 800+. W ofercie obligacyjnej Pekao jest sześć zwykłych rodzajów, od OTS do EDO. Kwota zakupu ROS i ROD jest ograniczona do sumy dotychczas otrzymanego świadczenia, pomniejszonej o wcześniej kupione obligacje rodzinne, więc rodzic pobierający 800 zł na jedno dziecko może po roku kupić obligacje rodzinne za 9 600 zł. Osoby bez świadczenia mają do dyspozycji EDO, które działają na podobnej zasadzie, z marżą 2,00 punktu procentowego ponad inflację i dziesięcioletnim okresem.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter informacyjny i nie stanowi rekomendacji ani porady inwestycyjnej. Oprocentowanie, ceny zamiany i opłaty dotyczą serii sprzedawanych we wrześniu 2026 r. i zmieniają się z każdą miesięczną ofertą Ministerstwa Finansów; procedury rejestracji i zakupu opisano według regulaminów obu agentów emisji obowiązujących na początku września 2026 r. Przed zakupem warto sprawdzić bieżący list emisyjny wybranej serii.
