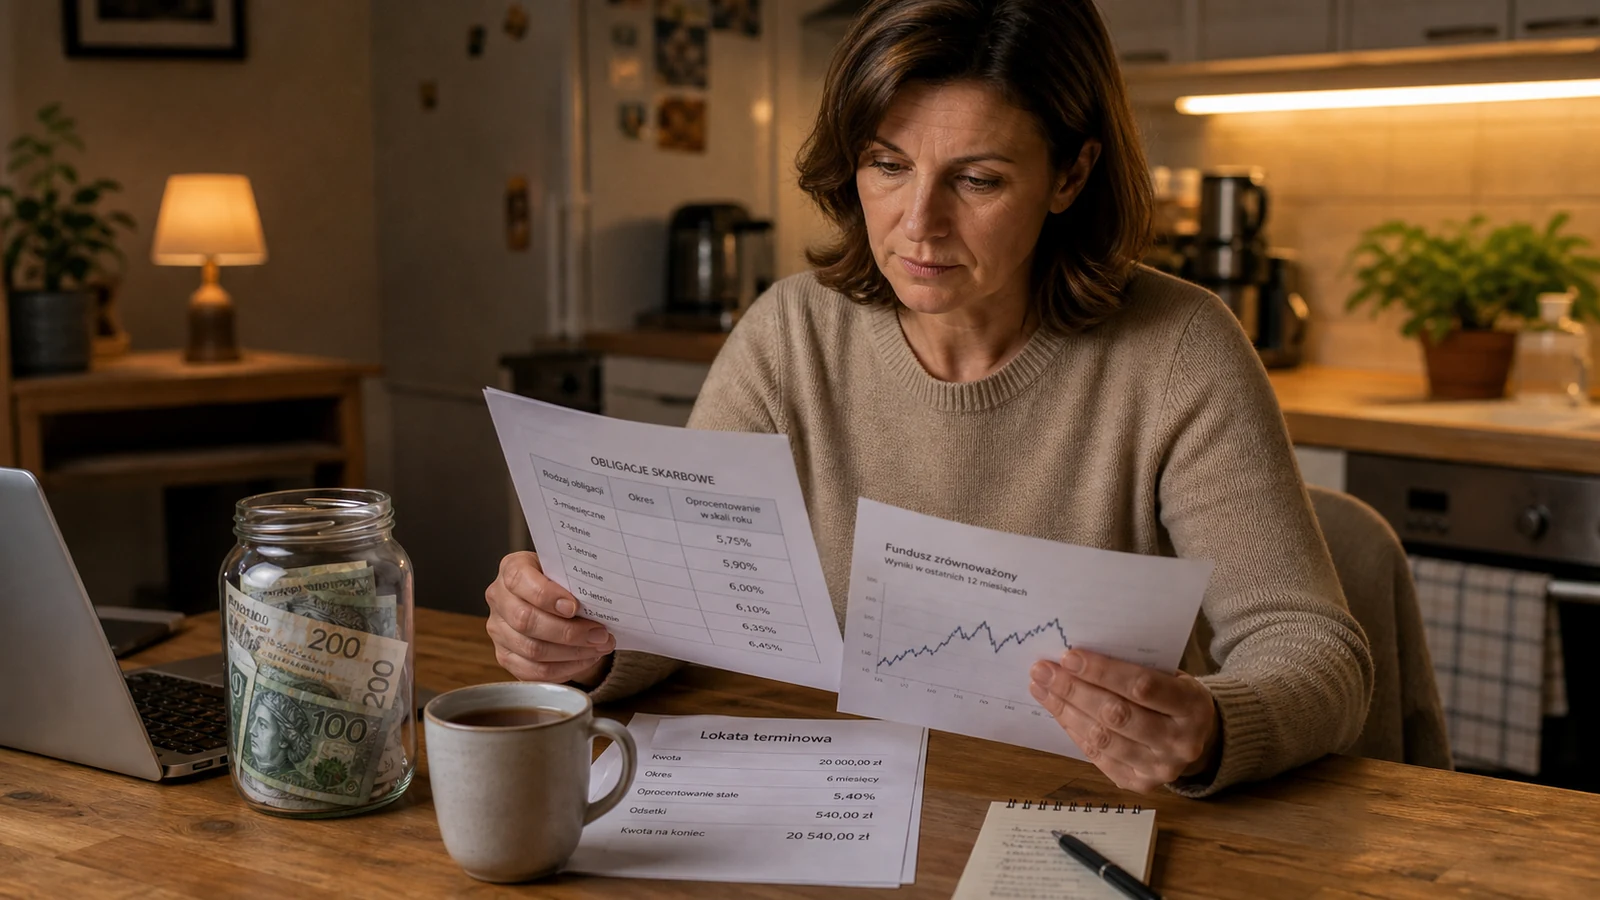
„Szukam czegoś bezpiecznego” — to jedno z najczęstszych zdań w rozmowach o oszczędzaniu. Brzmi rozsądnie, bo nikt nie chce stracić pieniędzy odkładanych miesiącami. Kłopot w tym, że ryzyko inwestycyjne ma więcej niż jedno oblicze, więc i „bezpieczne” znaczy kilka rzeczy: czasem brak nominalnej straty, czasem ochronę siły nabywczej, a czasem szybką wypłatę albo wykres, który nie spada. Ten sam produkt bywa przez to rozsądny przy jednym celu, a nietrafiony przy innym.
Ryzyko inwestycyjne to więcej niż możliwość straty
Ryzyko inwestycyjne oznacza, że wynik może być inny od oczekiwanego — i to na kilka sposobów, nie tylko przez stratę kapitału. Może pojawić się zysk niższy od inflacji. Pieniądze mogą też być potrzebne akurat wtedy, gdy wyjście z inwestycji jest niekorzystne. Bywa wreszcie, że produkt okazuje się droższy albo mniej płynny, niż wyglądał w reklamie.
Na jedną inwestycję działa zwykle kilka zagrożeń naraz: utrata kapitału, wahania ceny, inflacja, płynność, kondycja emitenta, koszty i emocje samego inwestora. Po rozbiciu bezpieczeństwa na te elementy widać, dlaczego lokata, fundusz, mieszkanie i złoto bywają bezpieczne w jednym sensie, a ryzykowne w innym. Etykieta „bezpieczna inwestycja” bez dopowiedzenia, o które ryzyko chodzi, mówi niewiele. Porównywanie produktów po samym haśle kończy się nieporozumieniami.
Pięć znaczeń „bezpiecznej inwestycji”
Za deklaracją o szukaniu czegoś bezpiecznego kryje się zwykle jedno z pięciu oczekiwań. Jedno dotyczy nominalnej wartości, inne siły nabywczej, dostępu do pieniędzy, spokojnej wyceny albo odległego celu. Każde wskazuje na inne ryzyko, a żaden pojedynczy produkt nie ogranicza wszystkich naraz. Stąd nieporozumienia: dwie osoby mówią „bezpieczna inwestycja” i każda ma na myśli co innego.
| Co ktoś ma na myśli | Jakie ryzyko naprawdę ogranicza |
|---|---|
| Nominalnie nie stracę ani złotówki | Ryzyko utraty kapitału — domena depozytów objętych gwarancjami BFG |
| Pieniądze nie stracą siły nabywczej | Ryzyko inflacji — tu lokata i gotówka bywają bezradne |
| W razie potrzeby szybko wypłacę środki | Ryzyko płynności — czas i koszt zamiany inwestycji na gotówkę |
| Wycena nie będzie spadać na wykresie | Ryzyko zmienności — wahania ceny, nie zawsze trwała strata |
| Kapitał zdąży urosnąć do celu | Ryzyko horyzontu — zbyt ostrożny portfel może nie zbudować kapitału |
Tabela nie wskazuje zwycięzcy: każde znaczenie bezpieczeństwa wymaga innego narzędzia i kompromisu. Kto chroni nominalną wartość, godzi się zwykle na niższy zysk i ryzyko inflacji. Kto chce dotrzymać kroku rosnącym cenom, akceptuje wahania wyceny. Wybór zaczyna się od nazwania ryzyka, które boli najbardziej.
Ochrona nominalna: co naprawdę daje lokata i gotówka
Lokata bankowa najpełniej chroni przed nominalną stratą. Oprocentowanie i termin są znane z góry, a depozyty w bankach i SKOK-ach chroni Bankowy Fundusz Gwarancyjny do ustawowego limitu. To dobre miejsce dla poduszki finansowej czy pieniędzy na wkład własny. Reszty zagrożeń lokata nie usuwa: gdy ceny rosną szybciej niż oprocentowanie, oszczędności po uwzględnieniu inflacji kupią mniej, a warunki odnowienia nie są znane z góry.
Gotówka wydaje się jeszcze bezpieczniejsza, bo jej nominalna wartość się nie zmienia — 10 000 zł w szufladzie to wciąż 10 000 zł. Jest za to inflacja, która po cichu zmniejsza siłę nabywczą: banknotów zostaje tyle samo, ale da się za nie kupić coraz mniej. Dochodzi brak odsetek i ryzyko czysto fizyczne, od kradzieży po zniszczenie. Trzymanie całego majątku w gotówce przez lata nie jest więc brakiem ryzyka, tylko jego mniej widoczną odmianą.
Zmienność to nie to samo co strata
Wahania wyceny bywają utożsamiane ze stratą, a to dwa różne zjawiska. Spadek na wykresie staje się stratą dopiero w chwili sprzedaży; do tego momentu jest zmiennością, czyli ceną za szansę na wyższy zysk. Dobrze widać to na funduszach obligacji. Fundusz ma bieżącą wycenę portfela papierów dłużnych: gdy stopy rosną, ceny obligacji spadają i jednostka może tracić, mimo że w środku są papiery uchodzące za spokojne.
Stąd częsty błąd: ktoś słyszy „obligacje” i zakłada, że każdy produkt obligacyjny działa jak lokata. Detaliczne obligacje skarbowe naliczają odsetki według warunków emisji i nie mają wyceny giełdowej, ale wcześniejszy wykup ma swoje zasady i opłatę. Fundusz obligacji to produkt rynkowy, którego wartość może spadać. Ten sam rzeczownik, dwa różne profile ryzyka.
Płynność, czyli jak szybko da się wyjść z inwestycji
Płynność opisuje, jak szybko i po jakim koszcie inwestycję można zamienić z powrotem na pieniądze. Najbezpieczniejsze w tym sensie są środki na koncie i krótkie depozyty, a najmniej — aktywa wymagające znalezienia kupca. Dobry przykład to mieszkanie: namacalne i uchodzące w Polsce za pewne, choć jego sprzedaż potrafi trwać miesiącami. Cena nieruchomości też może spadać, tylko nie widać tego codziennie na wykresie.
Zakup mieszkania oznacza też koncentrację: duża część majątku trafia w jedno aktywo i jedno miasto. Przy zakupie na kredyt dochodzi dźwignia, która potrafi powiększyć zarówno zysk, jak i kłopoty. Po przeciwnej stronie skali stoi gotówka — dostępna od ręki, lecz bezradna wobec inflacji. Pytanie o płynność wraca przy każdym bliskim celu: rezerwa na awarie czy poduszka finansowa mają być przede wszystkim dostępne, a nie dochodowe.
Horyzont czasowy zmienia ocenę ryzyka
Ten sam instrument może być zbyt ryzykowny dla pieniędzy potrzebnych za rok i akceptowalny dla odkładanych na 25 lat. W krótkim terminie najgroźniejsze są wahania: rynek może spaść dokładnie wtedy, gdy środki są potrzebne, a na odrobienie spadku zabraknie czasu. Akcje potrafią stracić kilkanaście czy kilkadziesiąt procent, więc przy celu odległym o kilka miesięcy bywają nie do udźwignięcia. Przy bliskich terminach pierwszeństwo mają zachowanie kapitału i płynność.
W długim horyzoncie układ sił się odwraca. Całkowite unikanie aktywów wzrostowych przez 20–30 lat również jest ryzykiem: portfel z samej gotówki i nisko oprocentowanych depozytów ogranicza wahania, ale może nie zbudować potrzebnego kapitału, zwłaszcza po uwzględnieniu inflacji. Fundusz indeksowy albo ETF na szeroki rynek nie usuwa ryzyka rynkowego, ogranicza jednak ryzyko pojedynczej spółki. Dywersyfikacja nie gwarantuje zysku ani nie chroni przed każdą stratą; zmniejsza za to szansę, że jedna decyzja przekreśli cały plan.
Pytanie zamiast etykiety: przed jakim ryzykiem chcę się zabezpieczyć
To pytanie porządkuje wybór lepiej niż hasło z ulotki. Najpierw trzeba sprawdzić, czym formalnie jest produkt: depozytem objętym gwarancjami, jednostką funduszu, obligacją konkretnego emitenta, produktem strukturyzowanym czy ubezpieczeniem inwestycyjnym. Oferta z okienka bankowego nie zawsze oznacza depozyt, bo banki sprzedają również produkty z pełnym ryzykiem rynkowym. Pomocny bywa dokument z kluczowymi informacjami (KID) z kosztami, scenariuszami wyników i syntetycznym wskaźnikiem ryzyka w skali od 1 do 7 — to jednak uproszczenie, mierzące głównie zmienność.
Hasła typu „gwarantowany zysk”, „zero ryzyka” albo „okazja tylko dziś” to sygnały ostrzegawcze, bo uczciwy opis inwestycji zawsze zawiera część o ryzykach. Osobnym zagrożeniem bywa zachowanie samego inwestora: kupowanie po wzrostach i paniczna sprzedaż po spadkach. Portfel, którego nie da się utrzymać emocjonalnie, jest zbyt ryzykowny, choćby w arkuszu wyglądał dobrze. Bezpieczeństwo nie polega na tym, że nic złego nie może się wydarzyć, lecz na wiedzy, jakie ryzyko się bierze, po co i na jak długo.
Powiązane pojęcia
- Inwestowanie od podstaw — pierwsze kroki, zanim padnie pytanie o ryzyko
- Inflacja — zjawisko, które po cichu zmniejsza siłę nabywczą oszczędności
- Poduszka finansowa — co to jest — rezerwa, której zadaniem jest dostępność, a nie zysk
Zobacz też
- Jak stopy procentowe wpływają na gospodarkę — tło zmian oprocentowania i wycen obligacji
- Obligacje skarbowe vs ETF na długi termin — dwa podejścia do inwestowania na lata
Najczęściej zadawane pytania
Czy istnieje inwestycja całkowicie pozbawiona ryzyka?
Nie. Każda forma przechowywania pieniędzy niesie jakiś rodzaj ryzyka: lokata i gotówka mogą przegrać z inflacją, obligacje zależą od warunków emisji i stóp, a fundusze i akcje podlegają wahaniom wyceny. Nawet depozyt z gwarancją BFG jest chroniony tylko do ustawowego limitu. Pozostaje decyzja, które ryzyko ograniczyć, a które świadomie zaakceptować — punktem wyjścia są cel, termin i akceptowalna strata.
Czym różni się ryzyko inwestycyjne od zmienności?
Zmienność opisuje, jak mocno wycena waha się w czasie, i jest tylko jednym ze składników ryzyka. Ryzyko inwestycyjne obejmuje także trwałą utratę kapitału, inflację, brak płynności, kondycję emitenta czy koszty. Instrument o spokojnej wycenie może więc nieść poważne zagrożenia, na przykład utratę siły nabywczej przez lata. Wysoka zmienność nie przesądza zaś o stracie, jeśli horyzont jest długi, a portfel zdywersyfikowany.
Czy fundusz obligacji jest tak samo bezpieczny jak lokata?
Nie, to różne produkty. Lokata ma znane z góry oprocentowanie i termin, a depozyty obejmują gwarancje BFG. Fundusz obligacji ma bieżącą wycenę: gdy stopy rosną, ceny obligacji spadają i wartość jednostki może się obniżyć. Fundusz bywa sensownym elementem portfela, ale nie działa jak depozyt.
Co oznacza wskaźnik ryzyka od 1 do 7 w dokumentach produktów inwestycyjnych?
To syntetyczna miara z dokumentu zawierającego kluczowe informacje (KID), w której 1 oznacza najniższe, a 7 najwyższe ryzyko. Opiera się głównie na historycznej zmienności i ryzyku kredytowym, więc pomija część zagrożeń, na przykład wpływ inflacji na siłę nabywczą. Niższa wartość nie znaczy, że produkt jest najlepszy dla każdego celu, a wyższa nie przekreśla produktu używanego świadomie. Wskaźnik czyta się razem z opisem kosztów i scenariuszy wyników.
Dane wg stanu na
Zastrzeżenie. Tekst ma charakter edukacyjny i informacyjny. Nie stanowi porady inwestycyjnej, rekomendacji ani oferty — nie uwzględnia sytuacji konkretnej osoby. Warunki produktów i przepisy zmieniają się, dlatego przed decyzją należy sprawdzić aktualne dokumenty i dane u źródła.
