Słowo outsourcing to skrót angielskiego wyrażenia outside resource using, czyli korzystania z zasobów zewnętrznych. Na pierwszy rzut oka to decyzja czysto organizacyjna, bo firma wybiera, czy dane zadanie wykona własnymi pracownikami i na własnym sprzęcie, czy kupi je jako usługę od wyspecjalizowanego podmiotu. Jako ekonomista patrzę na nią jednak przede wszystkim jak na decyzję o strukturze kosztów. Outsourcing zamienia bowiem część wydatków stałych na zmienne i przesuwa na usługodawcę ryzyko, że maszyny i pracownicy będą stać bezczynnie.
Czy outsourcing się opłaca, zależy od skali działalności i od tego, jak mocno waha się popyt, a także od tego, czy jakość usługi da się łatwo sprawdzić. Najlepiej widać to na liczbach, dlatego w dalszej części tekstu przeliczam koszt prania pościeli we własnej pralni hotelu i zestawiam go z usługą rozliczaną za kilogram. Osobno opisuję outsourcing w bankach, bo tam przepisy wyznaczają mu wyjątkowo precyzyjne granice. Stan prawny odpowiada przepisom obowiązującym we wrześniu 2026 roku.
Co to jest outsourcing
Outsourcing polega na wydzieleniu z przedsiębiorstwa funkcji, którą dotąd wykonywało samo, i powierzeniu jej innemu podmiotowi na podstawie umowy. Michał Trocki, autor jednej z podstawowych polskich monografii na ten temat, definiuje go jako przedsięwzięcie polegające na wydzieleniu ze struktury organizacyjnej przedsiębiorstwa macierzystego realizowanych przez nie funkcji i przekazaniu ich do wykonania innym podmiotom gospodarczym. W ścisłym sensie firma, która od początku kupuje usługę sprzątania biura, po prostu korzysta z usługi. W praktyce outsourcingiem nazywa się jednak oba przypadki, bo decyzja ekonomiczna jest ta sama i sprowadza się do pytania, czy budować własne zasoby.
Umowa outsourcingowa nie ma w polskim prawie osobnej regulacji. Strony zawierają zwykle umowę o świadczenie usług, do której według Kodeksu cywilnego stosuje się odpowiednio przepisy o zleceniu (art. 750), i dopisują do niej szczegółowe warunki jakości, terminów oraz odpowiedzialności. Przedmiotem umowy jest wynik albo usługa (zaksięgowane dokumenty, działająca sieć, czysta i wyprasowana pościel), a sposób jej wykonania organizuje usługodawca. Właśnie to odróżnia outsourcing od sytuacji, w której firma pozyskuje z zewnątrz pracowników i nadal sama kieruje ich pracą.
Rodzaje outsourcingu
Najważniejszy podział wynika z tego, co dzieje się z funkcją po jej wydzieleniu. W outsourcingu kontraktowym firma rezygnuje z wykonywania zadania i przekazuje je niezależnemu podmiotowi na podstawie umowy, a własne zasoby związane z tą funkcją likwiduje, sprzedaje albo przekazuje usługodawcy. Outsourcing kapitałowy polega natomiast na przekształceniu działu w odrębną spółkę zależną, która świadczy usługi firmie macierzystej, a z czasem często także innym klientom. Forma kontraktowa szybciej zmienia strukturę kosztów. Kapitałowa pozwala zachować kontrolę właścicielską nad wydzielonym zespołem, ale jest mniej elastyczna, bo spółka zależna nadal obciąża grupę swoimi kosztami stałymi.
Drugi podział dotyczy zakresu. Outsourcing całkowity obejmuje całą funkcję, na przykład prowadzenie ksiąg, rozliczanie płac i obsługę kontroli podatkowych. Częściowy, nazywany też selektywnym, dotyczy wybranego fragmentu, jak samo naliczanie wynagrodzeń albo pranie pościeli i ręczników bez reszty tekstyliów. Trzeci podział opisuje miejsce świadczenia usługi i odróżnia outsourcing krajowy od offshoringu, czyli przeniesienia zadań do innego kraju, oraz od nearshoringu, czyli przeniesienia ich do kraju sąsiedniego lub bliskiego kulturowo.
Polska jest dla zagranicznych firm ważnym miejscem świadczenia usług biznesowych. Według raportu ABSL „Sektor usług biznesowych w Polsce 2026” na koniec I kwartału 2026 r. w kraju działało 2 179 centrów usług biznesowych należących do 1 303 firm, a sektor zatrudniał około pół miliona osób, czyli 7,8% pracujących w sektorze przedsiębiorstw. Wiele z nich to własne centra usług wspólnych międzynarodowych koncernów (offshoring bez outsourcingu), pozostałe działają jako zewnętrzni usługodawcy pracujący dla wielu klientów. Dla przeciętnej polskiej firmy outsourcing zaczyna się zwykle od usług pomocniczych, takich jak księgowość, sprzątanie, ochrona, transport albo pranie.
Outsourcing a praca tymczasowa
Z zewnątrz obie formy wyglądają podobnie, bo w firmie pojawiają się osoby zatrudnione przez inny podmiot. Różnica leży w tym, kto kieruje pracą. W outsourcingu firma kupuje usługę, a jej wykonanie organizuje i nadzoruje usługodawca, który odpowiada za wynik. Przy pracy tymczasowej agencja kieruje pracownika do pracodawcy użytkownika, a ten wyznacza mu zadania i kontroluje ich wykonanie tak, jakby był to jego własny pracownik.
Z tego rozróżnienia wynikają konkretne ograniczenia. Ustawa o zatrudnianiu pracowników tymczasowych pozwala skierować tę samą osobę do jednego pracodawcy użytkownika na nie dłużej niż 18 miesięcy w okresie obejmującym 36 kolejnych miesięcy (art. 20), a agencja pracy tymczasowej musi być wpisana do rejestru agencji zatrudnienia. Outsourcing takich limitów nie ma i zazwyczaj jest umową długoterminową. Dlatego umowa nazwana outsourcingiem, w której zleceniodawca w praktyce sam kieruje pracą pracowników usługodawcy, może zostać oceniona przez inspekcję pracy albo sąd jako ukryta praca tymczasowa, do której stosuje się limity i obowiązki z tej ustawy.
Osobny przypadek to outsourcing, przy którym razem z zadaniem do usługodawcy przechodzi cały zespół. Jeżeli firma przekazuje zorganizowaną część zakładu pracy, na przykład cały dział księgowości, stosuje się art. 23¹ Kodeksu pracy. Nowy pracodawca staje się wtedy z mocy prawa stroną dotychczasowych stosunków pracy, a gdy w firmie nie działają związki zawodowe, obaj pracodawcy muszą poinformować pracowników o przejściu co najmniej 30 dni wcześniej. Pracownik może w ciągu dwóch miesięcy od przejścia rozwiązać umowę bez wypowiedzenia, za siedmiodniowym uprzedzeniem. Gdy outsourcing obejmuje dane osobowe klientów albo pracowników (płace, IT, obsługa klienta), potrzebna jest też umowa powierzenia przetwarzania danych w rozumieniu art. 28 RODO.
Jak outsourcing zmienia koszty firmy
Dla finansów firmy najważniejsza zmiana dotyczy proporcji kosztów stałych i zmiennych. Własny dział generuje koszty, które trzeba ponieść niezależnie od liczby zleceń, takie jak wynagrodzenia etatowych pracowników, amortyzacja maszyn, serwis i powierzchnia. Po outsourcingu większość z nich zamienia się w opłatę zależną od ilości, czyli od liczby dokumentów, godzin, zgłoszeń albo kilogramów. Firma płaci więcej wtedy, gdy ma więcej pracy, a w słabszym okresie jej wydatki spadają razem z przychodami.
Ekonomiści opisują to zjawisko jako dźwignię operacyjną. Im wyższy udział kosztów stałych, tym mocniej zysk rośnie przy wzroście sprzedaży i tym szybciej spada, gdy sprzedaż maleje. Przy dobrej koniunkturze własny dział może dawać wyższą marżę, bo każde dodatkowe zlecenie kosztuje wtedy głównie materiał i energię. Gdy popyt spada, na przykład w czasie spowolnienia gospodarczego, te same koszty stałe szybko obciążają wynik, a firma nie zwolni pracowników ani nie sprzeda maszyn z miesiąca na miesiąc.
Outsourcing zmienia też sposób finansowania. Własna pralnia, serwerownia czy flota wymagają jednorazowego wydatku inwestycyjnego, który firma pokrywa z gotówki, leasingu albo kredytu, a koszt tego kapitału rośnie razem ze stopami procentowymi. Usługodawca rozkłada podobny wydatek na wielu klientów i wlicza go w cenę usługi. Przy porównaniu cen trzeba natomiast pamiętać o VAT, bo firma rozliczająca ten podatek odlicza go z faktury za usługę i liczy się dla niej kwota netto. Bank, ubezpieczyciel czy przychodnia świadczą jednak głównie usługi zwolnione z VAT. Podatku naliczonego zwykle więc nie odliczą albo odliczą go tylko częściowo, według proporcji sprzedaży (art. 86 ust. 1 i art. 90 ustawy o VAT), i dla nich usługa zewnętrzna jest droższa o podatek.
Wydaje mi się, że najczęstszym błędem przy takich porównaniach jest zestawianie ceny usługi z samą pensją pracownika. Do kosztu własnego trzeba doliczyć pozapłacowe koszty pracodawcy, zastępstwa na czas urlopów i zwolnień lekarskich, amortyzację sprzętu, serwis, media i powierzchnię. Po stronie usługi dochodzą z kolei koszty, których nie widać na fakturze, czyli czas poświęcony na kontrolę usługodawcy, koszt samego przejścia (wypowiedzenia umów, sprzedaży maszyn, szkoleń) i ryzyko uzależnienia od jednego dostawcy. Własne rozwiązanie ma przy tym koszt alternatywny, bo powierzchnia pralni czy magazynu i czas kierownika mogłyby służyć działalności, która przynosi firmie przychód.
Kiedy outsourcing się opłaca, a kiedy nie
Outsourcing zwykle się opłaca, gdy popyt na daną usługę wyraźnie się waha, więc własne zasoby przez część roku stałyby bezczynnie. Pomaga też skala usługodawcy, który obsługuje wielu klientów na tych samych maszynach i procedurach, dzięki czemu ma niższy koszt jednostkowy, niż mogłaby osiągnąć pojedyncza firma. Znaczenie ma również mierzalna jakość. Gdy da się ją opisać liczbą dni realizacji, dostępnością systemu albo stanem odebranej pościeli, firma może skutecznie rozliczać usługodawcę z umowy.
Mniej sensu ma wtedy, gdy zadanie decyduje o przewadze konkurencyjnej firmy albo wymaga wiedzy, której nie da się łatwo przekazać. Kuchnia restauracji znanej z własnych receptur czy ocena ryzyka kredytowego w banku to przykłady funkcji, które firmy zazwyczaj zatrzymują u siebie. Podobnie jest przy bardzo dużej i stabilnej skali, bo wtedy własne zasoby pracują bez przestojów, a marża usługodawcy staje się zbędnym kosztem. Dlatego część dużych sieci hotelowych utrzymuje własne pralnie centralne, natomiast mniejsze obiekty zwykle korzystają z usług zewnętrznych.
Kierunek — outsourcing albo model mieszany, w którym własny zespół obsługuje stałą bazę zleceń, a usługodawca szczyty. Co policzyć — koszt jednostkowy własnej obsługi w najsłabszym i najmocniejszym miesiącu roku, bo koszty stałe rozkładają się wtedy na bardzo różną liczbę usług.
Kierunek — własny dział może być tańszy, bo pracuje bez przestojów, a firma nie płaci marży usługodawcy. Co policzyć — pełny koszt własny z amortyzacją, serwisem, zastępstwami i powierzchnią, zestawiony z ceną usługi netto (przy działalności zwolnionej z VAT z ceną brutto).
Kierunek — zwykle zostaje w firmie albo trafia do usługodawcy tylko w części, pod ścisłym nadzorem. Co sprawdzić — czy jakość da się opisać mierzalnymi wskaźnikami i czy istnieje plan przejęcia zadania z powrotem, gdy usługodawca zawiedzie.
Wyliczenie na przykładzie pralni hotelowej
Hotelowa pościel dobrze pokazuje, jak sezonowość wpływa na opłacalność własnej obsługi. Według danych GUS obiekty hotelowe w Polsce udzieliły turystom w styczniu 2026 r. 4,49 mln noclegów, a w lipcu 2026 r. 7,45 mln, czyli o mniej więcej dwie trzecie więcej. Ilość pościeli i ręczników do wyprania rośnie w hotelu zwykle proporcjonalnie do liczby zajętych pokoi. Hotel z własną pralnią musi więc albo utrzymywać przez cały rok moce przerobowe przygotowane na szczyt sezonu, albo latem dokładać nadgodziny i dodatkowy etat.
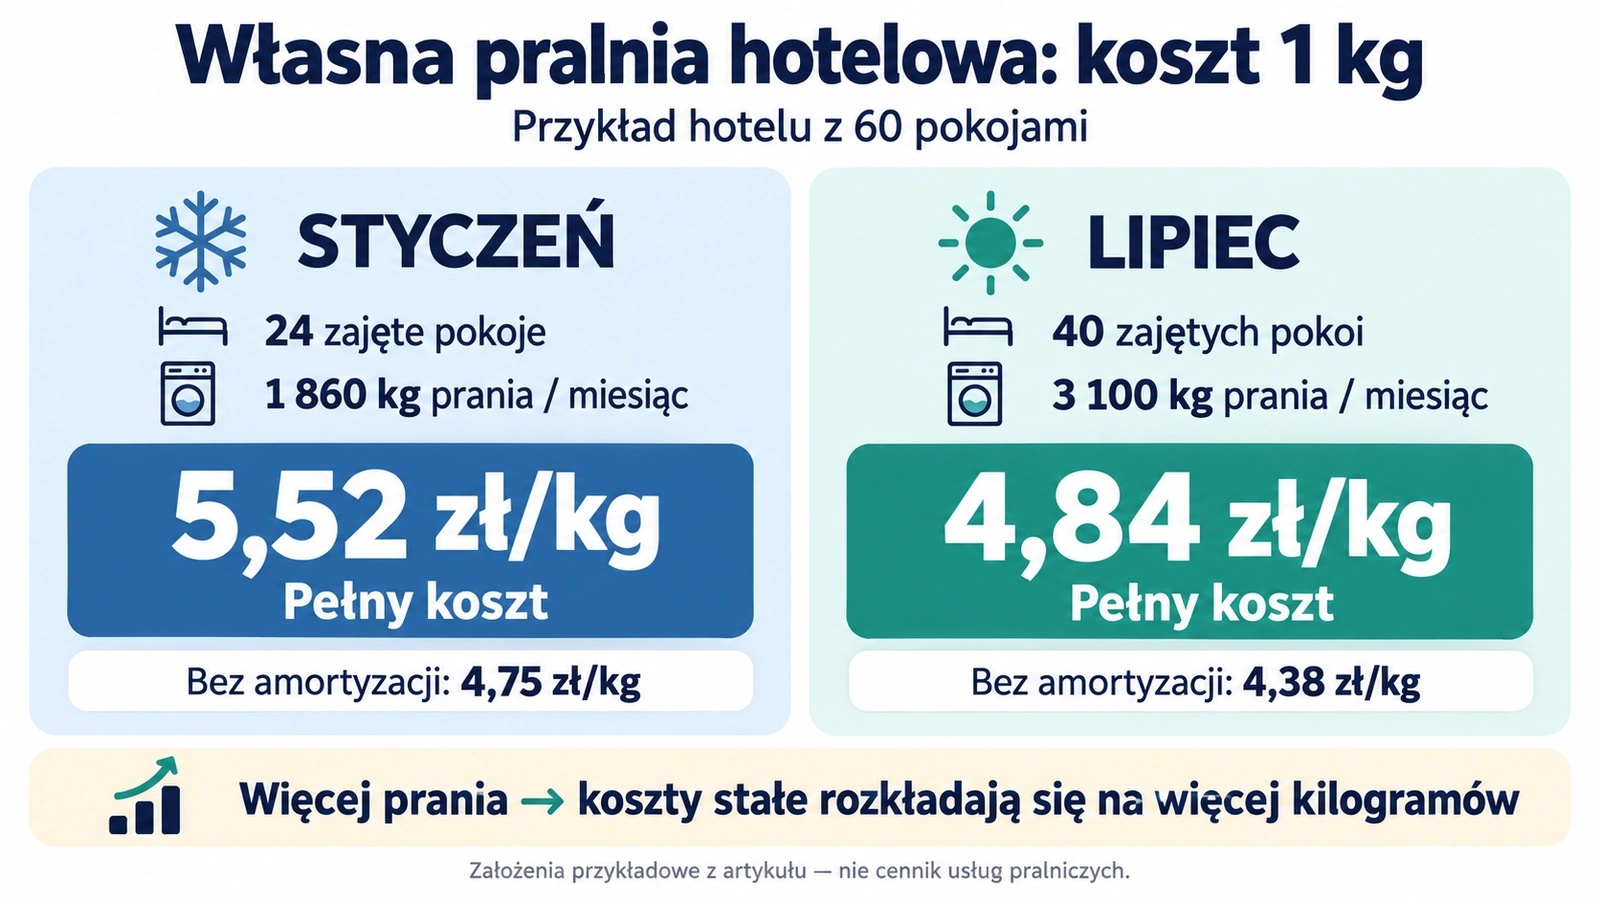
Policzmy to na przykładzie hotelu z 60 pokojami, w którym zimą zajętych jest średnio 24 pokoje na noc, a latem 40, co odpowiada sezonowemu wzrostowi widocznemu w danych GUS. Przyjąłem, że na jeden zajęty pokój przypada średnio 2,5 kg bielizny dziennie (pościel i ręczniki wymieniane po wyjeździe gościa i w trakcie dłuższych pobytów). Własna pralnia to zestaw maszyn za 120 000 zł netto amortyzowany przez 7 lat, jeden etat obsługi oraz media i chemia na poziomie 1,50 zł za kilogram. Te liczby są założeniami do zilustrowania mechanizmu, a do własnej decyzji trzeba podstawić wartości z faktur, umów i cenników konkretnego obiektu.
Najwięcej waży koszt pracy. Przy płacy minimalnej obowiązującej w 2026 r. (4 806 zł brutto) pracodawca wydaje na jeden etat około 5 790 zł miesięcznie, doliczając składki na ubezpieczenia emerytalne, rentowe i wypadkowe oraz na Fundusz Pracy i FGŚP. Od stycznia 2027 r. minimalne wynagrodzenie wzrośnie do 4 950 zł brutto, więc ten koszt stały jeszcze się zwiększy. Latem jeden etat zwykle nie wystarcza, dlatego na lipiec doliczyłem pół etatu (albo równoważne nadgodziny).
| Pozycja | Styczeń | Lipiec |
|---|---|---|
| Zajęte pokoje średnio na noc | 24 | 40 |
| Bielizna do wyprania w miesiącu | 1 860 kg | 3 100 kg |
| Amortyzacja maszyn (120 000 zł przez 84 miesiące) | 1 429 zł | 1 429 zł |
| Serwis i drobne naprawy | 250 zł | 250 zł |
| Obsługa pralni (koszt pracodawcy) | 5 790 zł (1 etat) | 8 685 zł (1,5 etatu) |
| Media i chemia (1,50 zł/kg) | 2 790 zł | 4 650 zł |
| Razem | 10 259 zł | 15 014 zł |
| Koszt 1 kg | 5,52 zł | 4,84 zł |
Koszt jednego kilograma zmienia się w ciągu roku, choć ceny i maszyny pozostają te same. Zimą koszty stałe rozkładają się na mniejszą ilość prania, więc kilogram kosztuje około 5,52 zł, a latem, mimo dodatkowego pół etatu, spada do około 4,84 zł. Własna pralnia wypada zatem najkorzystniej w szczycie sezonu, a najdrożej wtedy, gdy hotel stoi w połowie pusty. Przy usłudze rozliczanej za kilogram stawka jest stała przez cały rok, więc łączny wydatek spada razem z obłożeniem, a hotel nie musi szukać dodatkowych pracowników na lipiec i sierpień.
Przy porównaniu z ofertą warto odróżnić koszty, które rzeczywiście znikną, od tych, które hotel poniósł już wcześniej. Jeżeli maszyny są kupione, ich amortyzacja jest kosztem utopionym i nie powinna przesądzać o decyzji, chyba że urządzenia da się sprzedać albo zagospodarować zajmowaną przez nie powierzchnię. Hotel zestawia więc koszt kilograma bez amortyzacji (w tym przykładzie 4,75 zł zimą i 4,38 zł latem) z ceną pralni dla hoteli rozliczającej się za kilogram, sprawdzając przy okazji, czy stawka obejmuje odbiór i dowóz bielizny. Obiekt, który dopiero planuje własną pralnię, porównuje z ofertą pełny koszt, bo 120 000 zł na maszyny może jeszcze przeznaczyć na inną inwestycję.
Często rozsądny okazuje się model mieszany. Hotel może prać na miejscu drobne i pilne partie (ściereczki, stroje obsługi, rzeczy gości), a pościel, ręczniki i obrusy oddawać do pralni przemysłowej, która przy dużych wolumenach zwykle zużywa mniej energii i wody na kilogram. W decyzji liczy się też jakość i terminowość, bo brak czystej pościeli w sobotę przy pełnym obłożeniu może oznaczać opóźnione zameldowania i reklamacje gości, czyli straty większe niż kilka groszy różnicy w cenie kilograma. Dlatego w umowie z pralnią ustala się harmonogram odbiorów, czas realizacji i zapas bielizny w obiegu, który pozwala przetrwać opóźnienie jednej dostawy.
Outsourcing w bankach i instytucjach finansowych
Najdokładniej granice outsourcingu wyznaczają przepisy dla banków. Art. 6a Prawa bankowego pozwala bankowi powierzyć, w drodze umowy zawartej na piśmie, przedsiębiorcy lub przedsiębiorcy zagranicznemu wykonywanie w imieniu i na rzecz banku pośrednictwa przy zawieraniu umów (między innymi rachunków, kredytów i kart płatniczych) oraz czynności faktycznych związanych z działalnością bankową. Art. 6c dodaje warunki, wśród których są plany działania zapewniające ciągłość usług po obu stronach i uwzględnienie ryzyka powierzenia w systemie zarządzania ryzykiem banku. Bank prowadzi też ewidencję takich umów, a gdy usługodawca ma siedzibę poza Europejskim Obszarem Gospodarczym albo czynności mają być wykonywane poza jego terytorium, musi wcześniej zawiadomić Komisję Nadzoru Finansowego (art. 6c ust. 3 i art. 6d).
Dla klientów najważniejsza jest zasada odpowiedzialności. Zgodnie z art. 6b ust. 2 odpowiedzialności banku za szkody wyrządzone klientom wskutek niewykonania lub nienależytego wykonania umowy outsourcingowej nie można wyłączyć ani ograniczyć. Bank może więc powierzyć zadanie, ale wobec klienta odpowiada tak, jakby wykonywał je sam, a z usługodawcą rozlicza się dopiero na podstawie łączącej ich umowy. Podobna logika obowiązuje w większości branż, bo Kodeks cywilny stanowi, że dłużnik odpowiada jak za własne działanie za osoby, którym powierza wykonanie zobowiązania (art. 474). Hotel odpowiada zatem przed gościem za czystość pościeli niezależnie od tego, kto ją wyprał.
Na poziomie Unii Europejskiej zasady dla banków i instytucji płatniczych opisują wytyczne Europejskiego Urzędu Nadzoru Bankowego w sprawie outsourcingu (EBA/GL/2019/02), stosowane od 30 września 2019 r. Wymagają one między innymi oceny ryzyka przed zawarciem umowy, rejestru umów, prawa do audytu usługodawcy i planów wyjścia z umowy. Ryzyko związane z usługami informatycznymi reguluje od 17 stycznia 2025 r. unijne rozporządzenie DORA o operacyjnej odporności cyfrowej sektora finansowego. Dla pozostałych usług EBA opublikował 18 września 2026 r. raport końcowy nowych wytycznych o zarządzaniu ryzykiem ze strony podmiotów trzecich, które po rozpoczęciu stosowania zastąpią wytyczne z 2019 roku, a do tego czasu obowiązują dotychczasowe zasady.
Umowa outsourcingowa i ryzyka
Skuteczność outsourcingu zależy od tego, jak precyzyjnie umowa opisuje usługę. Podstawą jest poziom usług (SLA, od ang. service level agreement), czyli mierzalne parametry, takie jak czas realizacji, dostępność czy dopuszczalny odsetek reklamacji, razem z karami umownymi za ich przekroczenie. Dobrze napisana umowa określa też sposób raportowania, prawo zleceniodawcy do kontroli i zasady podwykonawstwa, bo usługodawca może chcieć przekazać część pracy dalej. Przy umowach wieloletnich pojawia się jeszcze klauzula waloryzacyjna, która wiąże cenę z inflacją albo ze wzrostem płacy minimalnej.
Największe ryzyka ujawniają się zwykle dopiero po kilku latach współpracy. Firma, która zlikwidowała własny dział, traci kompetencje i z czasem może gorzej oceniać, czy cena i jakość usługi odpowiadają rynkowi. Zmiana usługodawcy wymaga przygotowania, dlatego umowa powinna przewidywać okres wypowiedzenia, przekazanie danych i dokumentacji oraz plan awaryjny na wypadek przerwy w świadczeniu usług. Przy usługach operacyjnych, takich jak pranie czy catering, dobrze jest dodatkowo mieć zapas materiałów albo alternatywnego wykonawcę, bo nawet jednodniowa przerwa w dostawach może wstrzymać pracę całego obiektu.
Powiązane pojęcia
- Odsetki — koszt kredytu zaciągniętego na zakup własnych maszyn i urządzeń
- Co to jest podatek — podstawy, które pomagają zrozumieć, dlaczego VAT od usługi bywa kosztem
- Całkowity koszt kredytu — z czego składa się koszt finansowania inwestycji kredytem
Zobacz też
- Jak stopy procentowe wpływają na gospodarkę — dlaczego koszt kapitału zmienia opłacalność inwestycji we własny sprzęt
- Jak obliczyć podatek — przewodnik po podstawowych zasadach rozliczeń podatkowych
- Inflacja w Polsce na przestrzeni lat — tło dla klauzul waloryzacyjnych w umowach wieloletnich
Najczęściej zadawane pytania
Czy outsourcing jest legalny w Polsce?
Tak. Polskie prawo nie zawiera osobnej ustawy o outsourcingu, a strony zawierają zwykle umowę o świadczenie usług, do której stosuje się odpowiednio przepisy o zleceniu (art. 750 Kodeksu cywilnego). Szczególne zasady obowiązują w niektórych branżach, przede wszystkim w bankach, gdzie art. 6a–6d Prawa bankowego określają, co i na jakich warunkach można powierzyć. Granicę wyznacza też ustawa o zatrudnianiu pracowników tymczasowych, bo umowa, w której zleceniodawca sam kieruje pracą pracowników usługodawcy, może zostać uznana za pracę tymczasową. Przy przekazaniu danych osobowych potrzebna jest dodatkowo umowa powierzenia zgodna z art. 28 RODO.
Czym różni się outsourcing od offshoringu?
Outsourcing opisuje, kto wykonuje zadanie, a offshoring, gdzie jest ono wykonywane. Firma, która przekazuje księgowość biuru rachunkowemu w tym samym mieście, stosuje outsourcing bez offshoringu. Koncern, który przenosi obsługę klientów do własnego centrum w innym kraju, stosuje offshoring bez outsourcingu, bo zadanie zostaje w grupie. Oba zjawiska łączą się, gdy zadanie trafia do zewnętrznego usługodawcy za granicą, co w Polsce widać w działalności centrów usług biznesowych pracujących dla zagranicznych klientów.
Czy outsourcing zawsze obniża koszty?
Nie. Usługodawca musi przecież pokryć własne koszty i zarobić marżę, więc przy dużej i stabilnej skali własny dział bywa tańszy. Outsourcing obniża koszty zwykle wtedy, gdy popyt się waha, a usługodawca ma skalę, która daje mu niższy koszt jednostkowy. Porównanie powinno obejmować pełny koszt własny (z amortyzacją, zastępstwami i powierzchnią) oraz koszty przejścia i kontroli usługodawcy. Firmy świadczące usługi zwolnione z VAT powinny porównywać ceny brutto, bo podatku z faktury za usługę zwykle nie odliczą.
Co dzieje się z pracownikami przy outsourcingu?
Zależy to od tego, czy firma przekazuje samą usługę, czy zorganizowaną część zakładu pracy. W pierwszym przypadku pracownicy zostają u dotychczasowego pracodawcy, który może powierzyć im inne zadania albo rozwiązać umowy na zwykłych zasadach, a w większych firmach z uwzględnieniem przepisów o zwolnieniach grupowych. W drugim stosuje się art. 23¹ Kodeksu pracy i nowy pracodawca z mocy prawa staje się stroną dotychczasowych umów o pracę. Gdy w firmie nie działają związki zawodowe, pracowników trzeba poinformować o przejściu co najmniej 30 dni wcześniej, a każdy z nich może w ciągu dwóch miesięcy rozwiązać umowę za siedmiodniowym uprzedzeniem.
Kto odpowiada wobec klientów za błędy firmy zewnętrznej?
Wobec klienta odpowiada firma, która zleciła zadanie, bo to ona zawarła z nim umowę. Kodeks cywilny stanowi, że dłużnik odpowiada jak za własne działanie za działania osób, którym wykonanie zobowiązania powierza (art. 474). W bankach zasadę tę zaostrza art. 6b ust. 2 Prawa bankowego, zgodnie z którym odpowiedzialności banku wobec klientów za wykonawcę nie można wyłączyć ani ograniczyć. Firma może potem dochodzić zwrotu od usługodawcy na podstawie umowy, dlatego tak ważne są w niej kary umowne i zasady odpowiedzialności.
Jak policzyć, czy outsourcing się opłaca?
Trzeba zestawić pełny koszt własnej obsługi z pełnym kosztem usługi w tym samym okresie, najlepiej w najsłabszym i najmocniejszym miesiącu roku. Po stronie własnej liczą się wynagrodzenia z pozapłacowymi kosztami pracodawcy, amortyzacja, serwis, media, materiały, powierzchnia i czas nadzoru. W kosztach usługi trzeba uwzględnić cenę za jednostkę (godzinę, dokument, kilogram), transport, koszty przejścia i kontroli jakości. Przy maszynach, które firma już kupiła, amortyzacja jest kosztem utopionym, więc do decyzji bierze się tylko te koszty, które po zmianie znikną.
Stan prawny na
Zastrzeżenie. Tekst ma charakter informacyjny i edukacyjny i nie jest poradą prawną, podatkową ani biznesową. Liczby w przykładzie pralni hotelowej są założeniami przyjętymi do ilustracji mechanizmu kosztów; przed decyzją o outsourcingu warto policzyć koszty na danych własnej firmy i skonsultować projekt umowy z prawnikiem.
